Achat-revente immobilier Excel - Modèle Gratuit


Simulez 100 projets d’achat-revente avec coûts, financement, fiscalité estimée, marge nette et rendement annualisé.
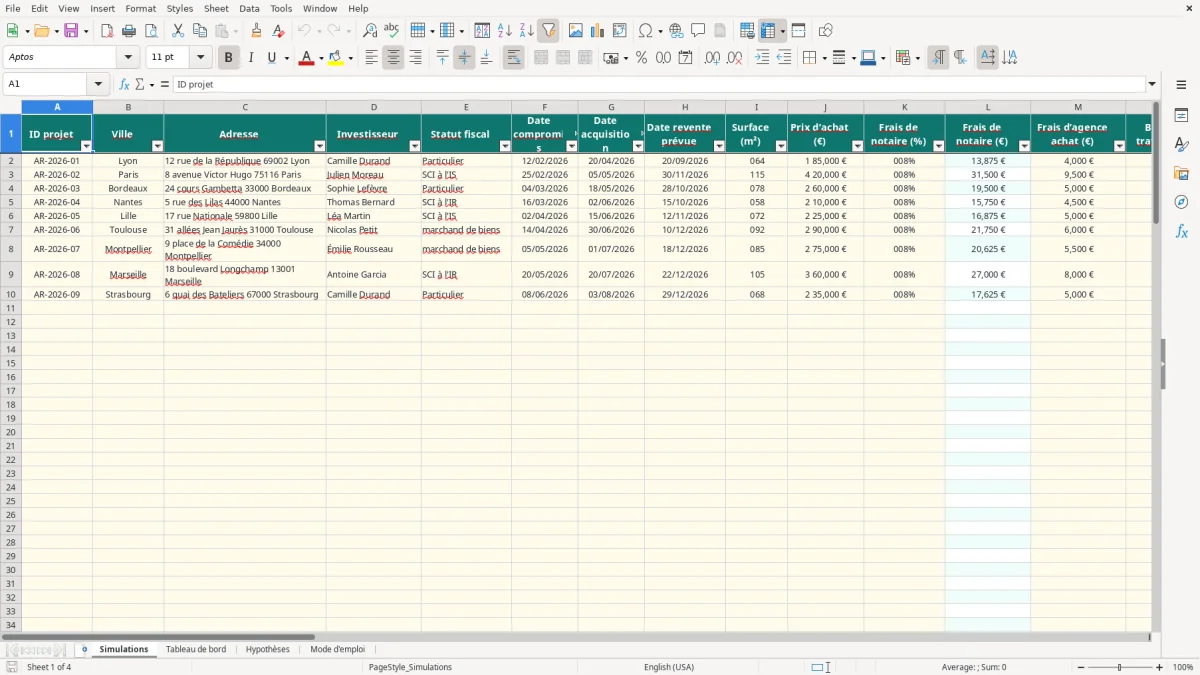
Ce modèle Excel simule la rentabilité d’une opération d’achat-revente immobilier en France. Vous renseignez le prix d’achat, les frais, les travaux, le financement et le prix de revente ; le fichier calcule le coût total, la marge brute, la fiscalité estimée, la marge nette et le rendement annualisé.
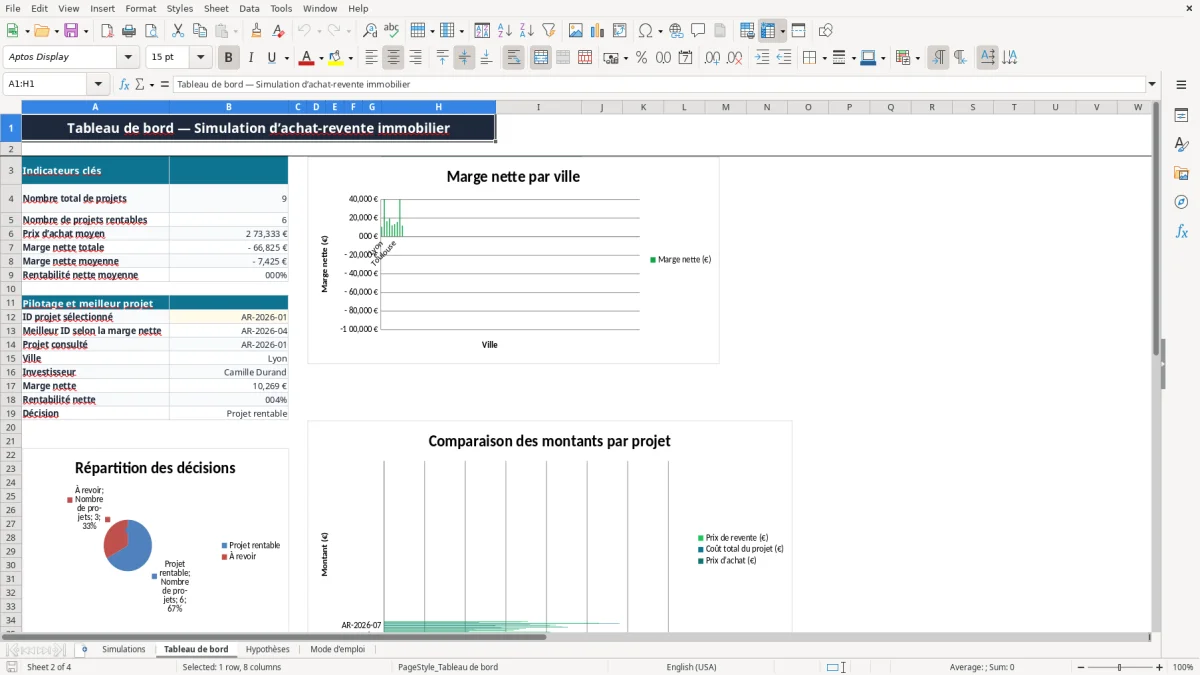
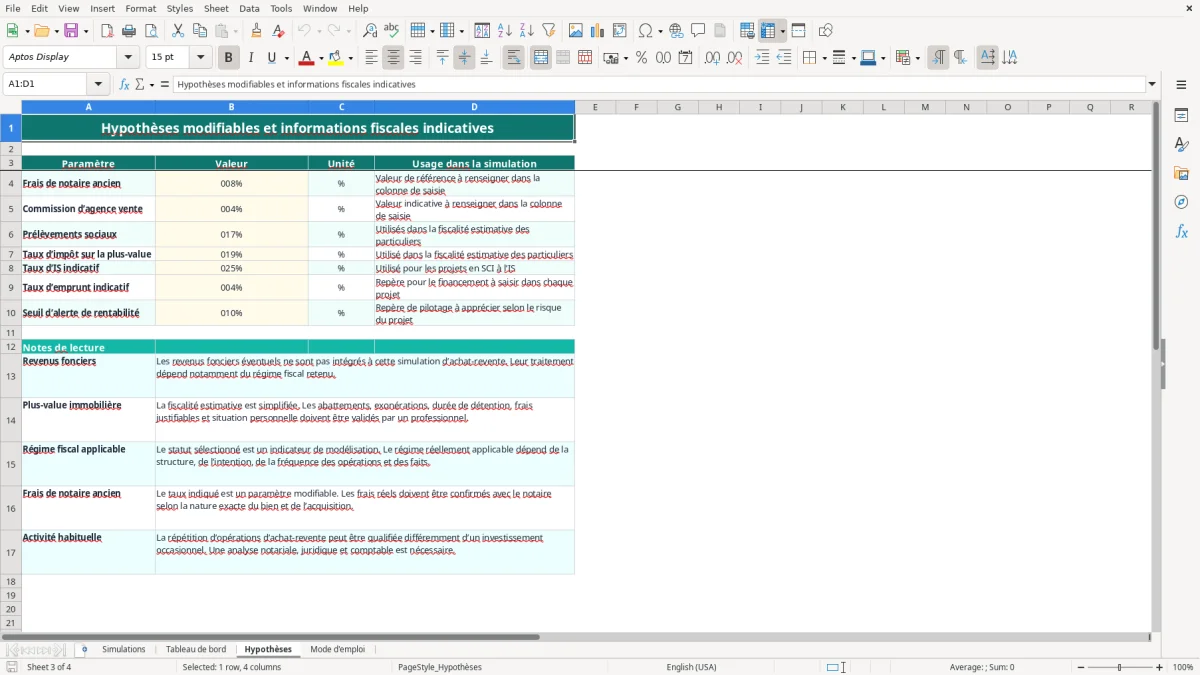
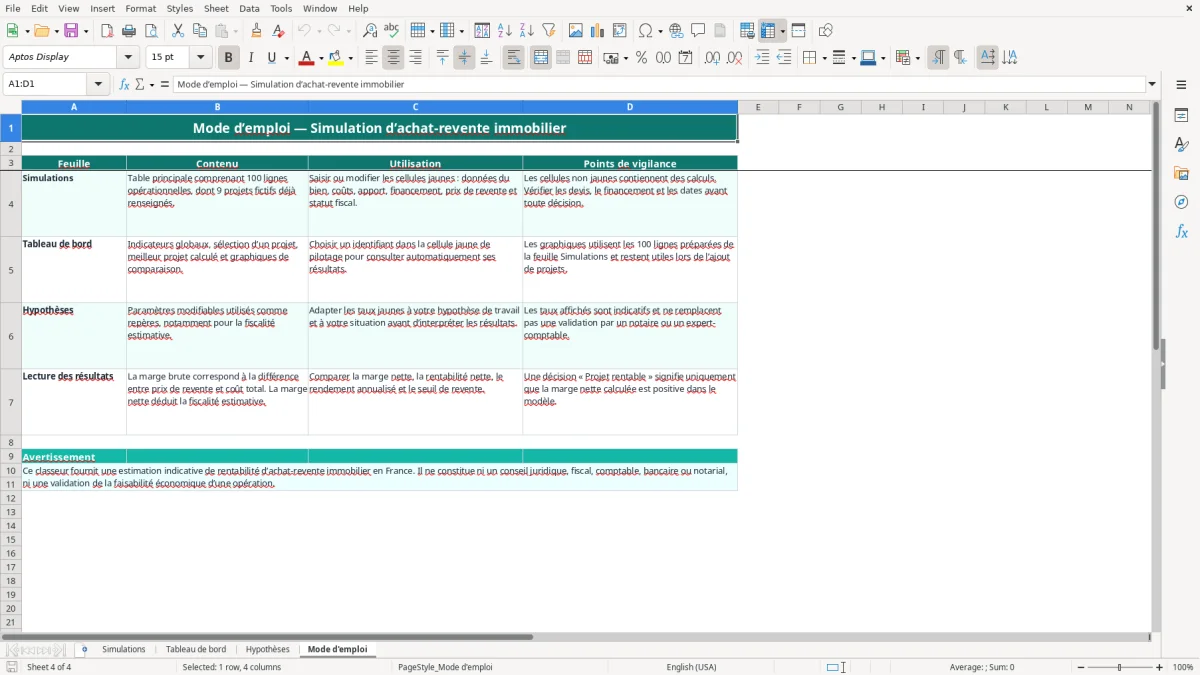
Il contient quatre onglets : Simulations, Tableau de bord, Hypothèses et Mode d’emploi. L’image 1 montre la table principale, l’image 2 le pilotage des résultats, l’image 3 les paramètres fiscaux et l’image 4 les consignes de saisie.
Les principaux atouts de ce modèle Excel
- Comparez jusqu’à 100 lignes opérationnelles, dont 9 projets fictifs déjà renseignés.
- Calculez automatiquement les frais de notaire, le montant emprunté et les intérêts estimés.
- Intégrez les travaux, frais d’agence, mobilier, diagnostics, assurance, frais bancaires et taxe foncière.
- Obtenez la marge brute, la marge nette, la rentabilité nette et le rendement annualisé.
- Identifiez le seuil de revente nécessaire pour couvrir le coût total du projet.
- Comparez les décisions Projet rentable et À revoir depuis le tableau de bord.
- Modifiez les hypothèses de fiscalité, de financement et de commission sans toucher aux formules.
Guide pas à pas
- Ouvrez l’onglet Simulations et attribuez un ID à chaque opération. Les lignes 2 à 101 sont préparées ; neuf exemples fictifs sont déjà présents.
- Remplacez les données jaunes par la ville, l’adresse, les dates, la surface, le prix d’achat, l’apport et le statut fiscal.
- Saisissez les coûts vérifiés : frais de notaire, agence, travaux, mobilier, diagnostics, assurance, frais bancaires, taxe foncière et charges.
- Renseignez le prêt, son taux annuel et sa durée en mois. Les colonnes calculées déterminent le montant emprunté et les intérêts estimés.
- Indiquez le prix de revente et la commission d’agence de vente. Le fichier calcule la durée de détention, le coût total et la marge brute.
- Consultez la marge nette, la rentabilité nette, le rendement annualisé, le seuil de revente et la décision affichée.
- Dans Tableau de bord, sélectionnez un ID en cellule jaune pour examiner le projet ; ajustez ensuite les paramètres de l’onglet Hypothèses.
Fonctionnalités incluses
Qui utilise une simulation d’achat-revente immobilier Excel en France
Du compromis au calcul de sortie
Le marchand de biens, l’investisseur particulier et le gestionnaire d’une SCI familiale n’ont pas le même projet, mais tous doivent connaître le coût complet avant de signer. L’onglet Simulations, visible sur l’image 1, prévoit les dates du compromis, de l’acquisition et de la revente, puis rassemble le prix, les travaux, le financement et les frais de sortie sur une seule ligne.
Un particulier qui étudie un T2 acheté 180 000 € peut saisir 7,5 % de frais de notaire, 4 000 € d’agence, 25 000 € de travaux et 220 000 € de revente. Le modèle ne juge pas le projet : il additionne les postes et montre si la marge reste positive après les frais et la fiscalité estimée.
Comparer plusieurs villes et stratégies
Un investisseur qui examine trois lots à Lyon, Paris et Bordeaux peut remplir trois lignes, puis comparer le prix d’achat moyen, la marge nette et le rendement annualisé. Les lignes 2 à 101 sont opérationnelles ; les exemples présents dans le fichier sont des données fictives à remplacer.
Le tableau de bord de l’image 2 sert au rendez-vous bancaire ou à la réunion d’associés. Il compte les projets rentables avec COUNTIF, calcule les moyennes avec AVERAGE et affiche le meilleur ID selon la marge nette.
Les règles fiscales et financières à intégrer avant une revente
Une estimation, pas une liquidation fiscale
Pour un particulier, la plus-value immobilière est en principe taxée à 19 % au titre de l’impôt sur le revenu et à 17,2 % au titre des prélèvements sociaux, avant les abattements et exonérations applicables. L’onglet Hypothèses reprend ces taux comme repères et applique une estimation simplifiée à la marge positive.
La plus-value immobilière bénéficie d’abattements liés à la durée de détention, avec une exonération d’impôt sur le revenu après 22 ans et des prélèvements sociaux après 30 ans. Une opération d’achat-revente rapide ne doit donc pas être analysée comme une détention patrimoniale longue.
Notaire, financement et qualification de l’activité
Dans l’ancien, les frais de notaire se situent souvent autour de 7 à 8 % ; dans le neuf, plutôt autour de 2 à 3 %. Le classeur utilise 7,5 % dans son exemple d’hypothèse, mais la cellule reste modifiable. Sur un achat de 180 000 €, 7,5 % représentent 13 500 €.
Le financement doit intégrer le TAEG, l’assurance et les frais bancaires, pas seulement le taux nominal. La répétition d’opérations peut aussi conduire à une qualification de marchand de biens ou de bénéfices industriels et commerciaux ; la sélection Particulier, SCI à l’IR, SCI à l’IS ou marchand de biens est un paramètre de simulation, pas une qualification juridique.
Là où la marge d’une revente immobilière se trompe le plus
Le prix de sortie ne suffit pas
L’erreur la plus coûteuse consiste à soustraire uniquement le prix d’achat du prix de revente. Sur un bien acheté 185 000 €, 18 000 € de travaux et 4 000 € d’agence, les 7,5 % de frais de notaire ajoutent 13 875 € avant même le financement. Oublier ces postes peut transformer une marge apparente de 25 000 € en résultat beaucoup plus faible.
Les intérêts sont également sous-estimés lorsqu’on saisit seulement la mensualité. Dans le modèle, ils sont estimés à partir du montant emprunté, du taux annuel et de la durée en mois. Cette formule constitue un repère simplifié : elle ne remplace pas le tableau d’amortissement transmis par la banque.
Fiscalité et dates mal renseignées
Une date d’acquisition ou de revente absente empêche le calcul de la durée de détention. Une commission d’agence saisie comme 4 au lieu de 4 % multiplie le coût de vente par 100 ; la validation des pourcentages entre 0 et 1 limite ce risque, mais ne remplace pas la vérification visuelle.
Autre piège : considérer Projet rentable comme une décision définitive. Le fichier affiche ce statut lorsque la marge nette calculée est positive. Il ne mesure ni le risque de chantier, ni le délai de commercialisation, ni la trésorerie nécessaire si la revente prend six mois de plus.
Comment transformer la simulation en routine de décision
Un contrôle à chaque étape de l’opération
Utilisez le fichier avant le compromis, après réception des devis et avant la mise en vente. Pour un projet acheté 180 000 €, une hausse des travaux de 20 000 € à 35 000 € doit être saisie immédiatement : la marge nette et le seuil de revente seront recalculés sans recopier les formules.
- Créez un ID unique dès l’étude, par exemple AR-2026-01.
- Dupliquez les informations d’un projet proche uniquement dans les cellules de saisie jaunes.
- Actualisez le prix de revente après chaque avis d’agence ou comparaison de marché.
- Conservez les devis et le financement utilisés pour justifier chaque montant.
Quand le tableur atteint sa limite
Le classeur convient à une sélection de projets et à 100 lignes préparées. Au-delà d’un suivi quotidien des prospects, des factures, des échéances et des documents, un logiciel de gestion d’opérations devient plus fiable qu’un fichier isolé.
L’image 4 rappelle la règle essentielle : les cellules non jaunes contiennent des calculs. Modifiez les hypothèses à l’onglet dédié, puis relisez la marge nette, le rendement annualisé et le seuil de revente avant toute décision d’achat.
Questions fréquentes sur ce modèle
Il calcule les frais de notaire, le montant emprunté, les intérêts estimés, le coût total, la marge brute, la fiscalité estimée, la marge nette, la rentabilité nette, le rendement annualisé et le seuil de revente.
L’onglet Simulations comprend 100 lignes opérationnelles, des lignes 2 à 101. Neuf projets fictifs sont préremplis dans le fichier ; vous pouvez les remplacer par vos propres opérations.
Non. Elle est indicative et simplifiée. Le fichier utilise notamment 19 % d’impôt sur la plus-value, 17,2 % de prélèvements sociaux et 25 % d’IS selon le statut sélectionné, sans reproduire tous les abattements, frais déductibles et exonérations.
Le modèle propose 7,5 % comme repère pour l’ancien. Les frais sont généralement proches de 7 à 8 % dans l’ancien et de 2 à 3 % dans le neuf, mais vous devez saisir le montant ou le taux confirmé pour votre acquisition.
La colonne Décision affiche Projet rentable lorsque la marge nette calculée est positive ; sinon elle affiche À revoir. Ce résultat ne constitue pas un avis bancaire, juridique ou fiscal et ne mesure pas les risques opérationnels.
Oui, le statut fiscal propose Particulier, SCI à l’IR, SCI à l’IS et marchand de biens. Cette sélection sert à modéliser la fiscalité ; elle ne détermine pas la qualification réelle de l’activité, qui dépend notamment de la structure et de la répétition des opérations.