Tableau d’amortissement avec assurance Excel


Téléchargez un modèle Excel avec assurance pour simuler mensualités, intérêts, capital restant dû et coût total du prêt immobilier.
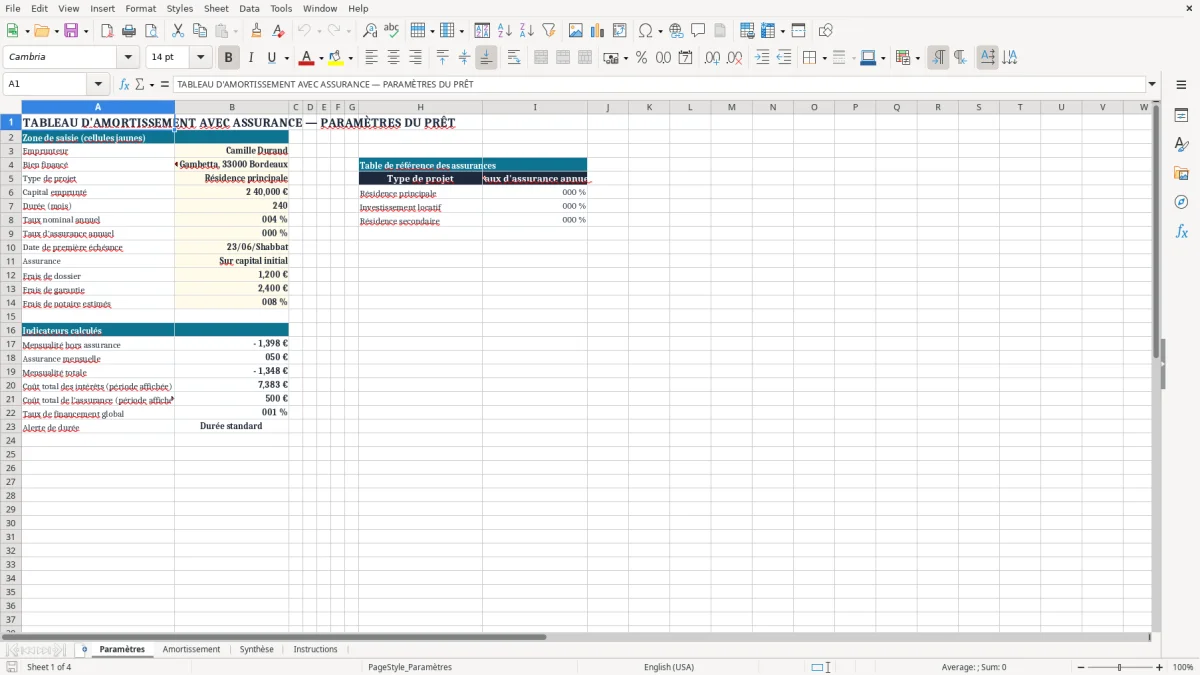
Ce modèle Excel vous permet de simuler et de suivre un prêt immobilier avec assurance emprunteur. Renseignez le capital emprunté, la durée, le taux nominal, le taux d’assurance et la date de première échéance pour obtenir un échéancier détaillé.
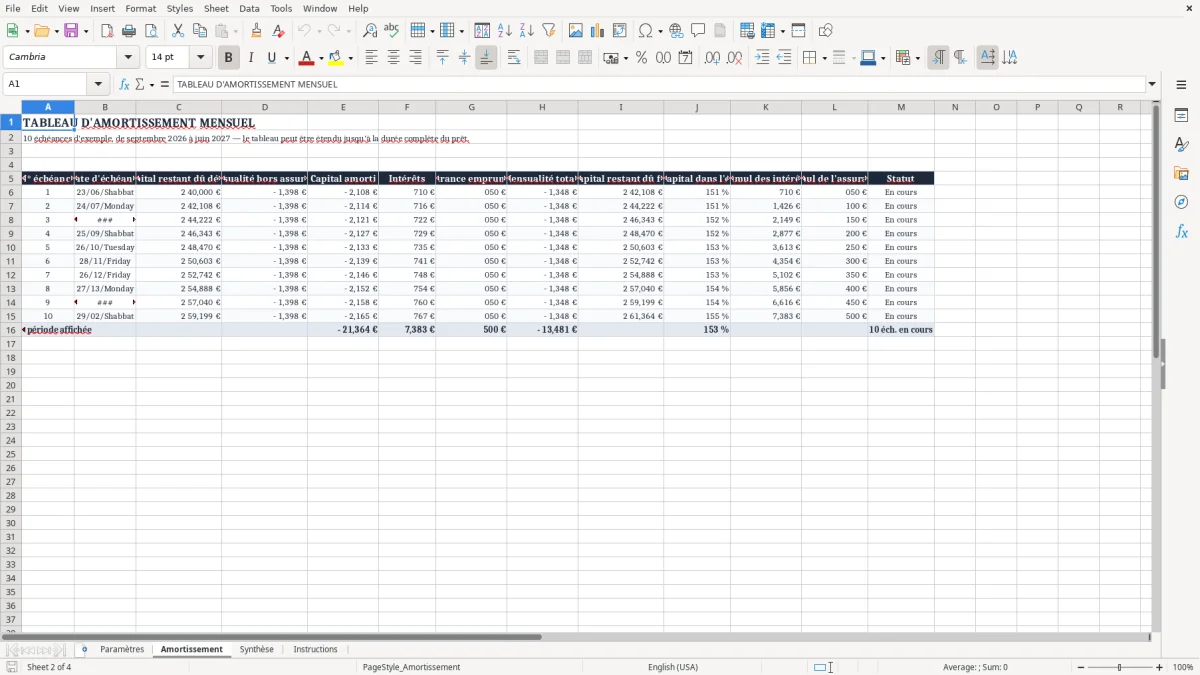
Chaque ligne présente la date de paiement, la mensualité, la part d’intérêts, le capital amorti, l’assurance et le capital restant dû. Le fichier est prérempli avec un exemple de financement afin de faciliter sa prise en main et peut être adapté à votre propre projet.
Les principaux atouts de ce modèle Excel
- Calcul automatique des échéances du prêt
- Prise en compte du taux nominal et du taux d’assurance
- Suivi du capital restant dû mois après mois
- Séparation entre capital remboursé, intérêts et assurance
- Estimation du coût total du crédit immobilier
- Possibilité de comparer plusieurs hypothèses de financement
Guide pas à pas
Ouvrez la feuille « Paramètres » et modifiez les cellules jaunes consacrées à l’emprunteur, au bien financé, au capital emprunté, à la durée, au taux nominal, au taux d’assurance, à la date de première échéance et au mode de calcul de l’assurance. Le modèle génère ensuite le tableau d’amortissement correspondant.
Consultez les échéances pour vérifier la répartition de chaque mensualité entre intérêts, capital et assurance. Les résultats peuvent être utilisés pour préparer un rendez-vous bancaire, comparer une offre de prêt ou mesurer l’impact d’une variation de durée, de taux ou de capital.
Fonctionnalités incluses
Pourquoi utiliser un tableau d’amortissement avec assurance ?
Un tableau d’amortissement avec assurance permet de comprendre concrètement le coût d’un prêt immobilier. Une mensualité ne correspond pas uniquement au remboursement du capital emprunté.
Elle comprend généralement une part d’intérêts, une part de capital et, lorsque l’emprunteur souscrit une couverture, une prime d’assurance. En séparant ces éléments, le modèle Excel donne une vision plus précise du financement et de son évolution dans le temps.
La première utilité du tableau est de connaître le montant réellement payé à chaque échéance. Vous pouvez ainsi distinguer la mensualité du crédit de la cotisation d’assurance et calculer le montant total prélevé.
Le fichier permet également de suivre le capital restant dû après chaque remboursement. Cette information est utile pour envisager une revente, un remboursement anticipé, une renégociation ou un changement d’assurance.
Le modèle facilite aussi la comparaison de plusieurs scénarios. Une durée plus longue réduit souvent la mensualité, mais augmente le total des intérêts.
Un taux d’assurance différent peut modifier sensiblement le coût global, notamment lorsque la couverture est calculée sur le capital initial. En modifiant les paramètres, vous visualisez rapidement les conséquences de vos choix.
Enfin, cet outil constitue une base pratique pour préparer un échange avec une banque ou un assureur. Il ne remplace pas une offre contractuelle, mais il aide à lire les chiffres, à poser les bonnes questions et à comparer les propositions sur une base homogène.
Comment fonctionne le calcul des mensualités ?
Le modèle Excel calcule les échéances à partir du capital emprunté, de la durée et du taux nominal annuel. Le taux annuel est généralement converti en taux mensuel afin de déterminer la part d’intérêts due pour chaque période.
Au début du prêt, les intérêts représentent une part plus importante de la mensualité. Au fur et à mesure des remboursements, le capital restant dû diminue et la part d’intérêts baisse progressivement.
Pour chaque ligne du tableau, le calcul commence par le capital restant dû au début de la période. Les intérêts correspondent à ce capital multiplié par le taux périodique.
La part de capital amorti est ensuite obtenue en déduisant les intérêts de la mensualité hors assurance. Le nouveau capital restant dû correspond au solde précédent diminué du capital remboursé.
L’assurance est affichée séparément afin de rendre le résultat plus lisible. Lorsque l’option « Sur capital initial » est sélectionnée, la prime peut rester constante pendant la durée prévue, selon le taux renseigné.
Lorsque l’assurance repose sur le capital restant dû, sa base de calcul diminue avec le temps. Le montant obtenu dépend donc de la méthode choisie et des conditions réelles du contrat.
La date de première échéance sert à générer le calendrier des paiements. Il est important de vérifier cette date ainsi que le nombre total de mois. Les résultats affichés sont des simulations fondées sur les paramètres saisis et peuvent différer de l’échéancier définitif en raison des arrondis, des frais, des garanties ou des règles propres au prêteur.
Quels paramètres renseigner dans le fichier Excel ?
La feuille « Paramètres » regroupe les principales données nécessaires à la simulation. Les cellules jaunes correspondent à la zone de saisie et sont conçues pour être modifiées facilement.
Commencez par renseigner le nom de l’emprunteur, l’adresse du bien financé et le type de projet, par exemple une résidence principale. Ces informations servent surtout à identifier clairement votre simulation.
Le capital emprunté correspond au montant financé par la banque. La durée est indiquée en mois : un prêt de vingt ans doit donc être saisi comme une durée de 240 mois.
Le taux nominal annuel doit être renseigné au format pourcentage, par exemple 3,55 %. Ces deux éléments ont une influence directe sur la mensualité, le rythme d’amortissement et le coût total des intérêts.
Ajoutez ensuite le taux d’assurance annuel applicable à votre situation. Le taux réel dépend notamment de l’âge, de la quotité, des garanties, de la profession, de l’état de santé et des conditions de l’assureur. Le fichier peut proposer une valeur issue d’une liste de profils, mais cette valeur reste indicative et doit être remplacée par le taux de votre contrat lorsque vous le connaissez.
Enfin, sélectionnez la base de calcul de l’assurance et indiquez la date de première échéance. Vérifiez les formats de date, de pourcentage et de devise avant d’interpréter les résultats. Une modification de paramètre actualise la simulation et permet d’étudier rapidement plusieurs hypothèses de financement.
Interpréter le coût total du prêt immobilier
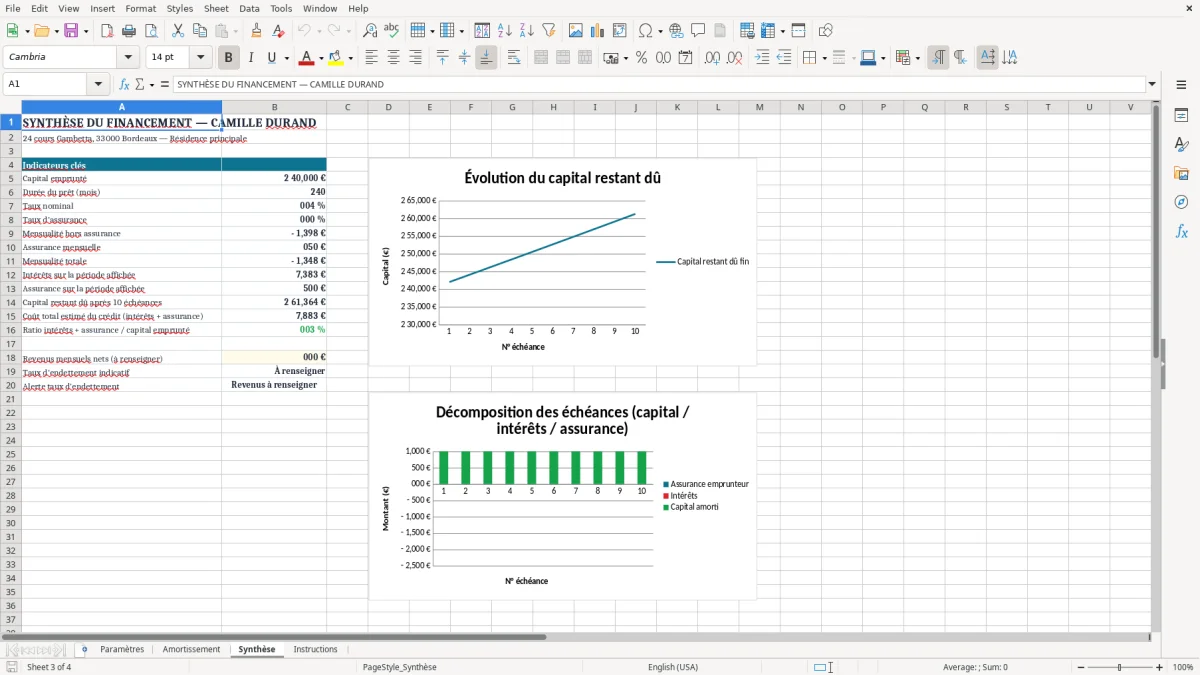
Le coût total d’un prêt immobilier ne se limite pas au capital emprunté. Pour obtenir une vision complète, il faut additionner les intérêts versés à la banque et les cotisations d’assurance, puis tenir compte, si nécessaire, des frais annexes liés au financement.
Le modèle Excel met en évidence les principaux montants afin de faciliter cette lecture et d’éviter de comparer uniquement les mensualités.
Une mensualité faible peut sembler avantageuse, mais elle est souvent associée à une durée plus longue. Dans ce cas, le capital est remboursé plus lentement et les intérêts sont calculés pendant davantage de périodes.
À l’inverse, une durée réduite augmente généralement l’effort mensuel, mais peut diminuer le coût total des intérêts. Le tableau permet d’observer directement cet arbitrage.
L’assurance mérite également une analyse spécifique. Son coût dépend de la base retenue et du taux appliqué.
Une assurance calculée sur le capital initial peut produire une cotisation stable, tandis qu’une assurance calculée sur le capital restant dû peut évoluer avec l’amortissement. Il faut aussi vérifier les garanties, les exclusions, les délais de carence et la quotité, car le taux seul ne suffit pas à évaluer la qualité d’une couverture.
Utilisez la synthèse pour comparer des scénarios cohérents : même capital, même date de départ et mêmes garanties lorsque cela est pertinent. Le fichier constitue un support d’aide à la décision, mais les montants définitifs doivent être confirmés dans l’offre de prêt et le contrat d’assurance. Les frais de dossier, de garantie, de courtage ou de remboursement anticipé peuvent ne pas être inclus dans la simulation.
Questions fréquentes sur ce modèle
Il détaille chaque échéance d’un prêt en séparant la part de capital, les intérêts, l’assurance et le capital restant dû. Vous pouvez ainsi suivre le remboursement et estimer le coût global du financement.
Le modèle affiche généralement la mensualité du prêt hors assurance, la cotisation d’assurance et la mensualité totale. Cette présentation permet de distinguer clairement le remboursement bancaire du coût de la couverture.
Avec une assurance sur capital initial, la base de calcul reste généralement constante. Avec une assurance sur capital restant dû, cette base diminue au fil des remboursements, ce qui peut faire évoluer la cotisation.
Oui. Les cellules de saisie permettent de modifier le capital, la durée en mois, le taux nominal, le taux d’assurance et la date de première échéance afin de comparer plusieurs simulations.
Oui. Il est conçu pour simuler un prêt immobilier amortissable avec assurance emprunteur. Les résultats restent indicatifs et doivent être rapprochés de l’offre bancaire et du contrat d’assurance.
Selon la configuration du modèle, les frais de dossier, de garantie, de courtage, les intérêts intercalaires et les frais de remboursement anticipé peuvent être exclus. Vérifiez ces éléments dans l’offre définitive.