Rentabilité locative Excel - Modèle Gratuit


Calculez les rentabilités brute, nette et après fiscalité de 100 biens avec coûts, loyers, charges, DPE et synthèse de portefeuille.
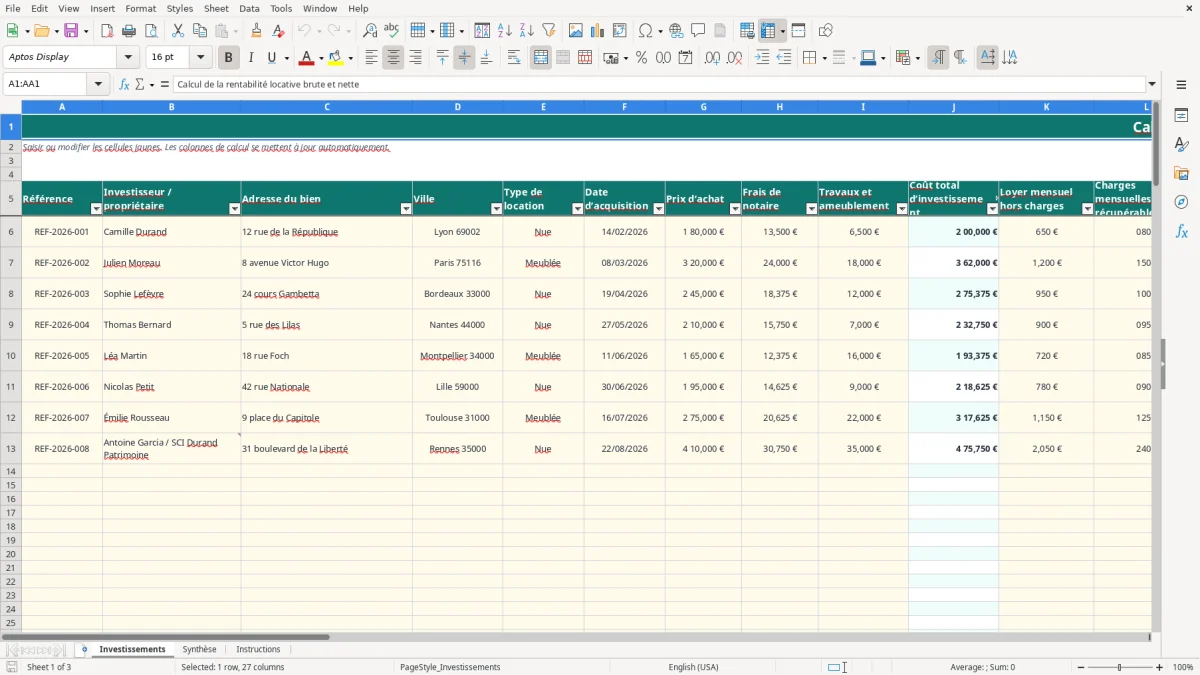
Ce modèle Excel calcule la rentabilité brute, la rentabilité nette et la rentabilité nette après fiscalité de vos biens locatifs. Il additionne prix d’achat, frais de notaire et travaux, puis compare les loyers hors charges aux dépenses saisies. Trois onglets structurent le suivi : Investissements, Synthèse et Instructions.
Vous pouvez préparer jusqu’à 100 lignes de biens, qu’il s’agisse de locations nues ou meublées. Les colonnes calculées mettent à jour automatiquement le coût total, les loyers annuels, les charges, le revenu net et les pourcentages de rentabilité.
Les principaux atouts de ce modèle Excel
- Calculez automatiquement le coût total d’investissement avec le prix d’achat, les frais de notaire et les travaux ou l’ameublement.
- Comparez la rentabilité brute et la rentabilité nette en intégrant les charges non récupérables, la taxe foncière, l’assurance PNO et la gestion.
- Mesurez l’effet de la fiscalité annuelle estimée sur le revenu et la rentabilité après fiscalité.
- Centralisez jusqu’à 100 biens dans l’onglet Investissements, avec une ligne dédiée à chaque appartement, maison ou lot.
- Suivez les loyers annuels cumulés, le revenu net annuel et la meilleure rentabilité nette dans l’onglet Synthèse.
- Repérez les biens classés DPE F ou G grâce à l’indicateur dédié du portefeuille.
- Comparez rapidement les performances à l’aide de trois graphiques sur le coût investi, les loyers, les charges et les taux de rentabilité.
Guide pas à pas
- Étape 1 — Ouvrez l’onglet Investissements. Chaque ligne correspond à un bien et les cellules jaunes sont destinées à la saisie.
- Étape 2 — Renseignez la référence, le propriétaire, l’adresse, la ville, le type de location et la date d’acquisition au format JJ/MM/AAAA.
- Étape 3 — Saisissez le prix d’achat, les frais de notaire et les travaux ou l’ameublement. La colonne Coût total d’investissement additionne automatiquement ces trois montants.
- Étape 4 — Indiquez le loyer mensuel hors charges, les charges mensuelles non récupérables, la taxe foncière, l’assurance PNO, la gestion locative et les autres charges annuelles.
- Étape 5 — Ajoutez, si vous le souhaitez, la fiscalité annuelle estimée, le régime fiscal, le DPE et un commentaire. Les listes déroulantes encadrent les choix disponibles.
- Étape 6 — Consultez les colonnes de résultat : loyers annuels, charges totales, revenu locatif net, rentabilités brute et nette, puis revenu et rentabilité après fiscalité.
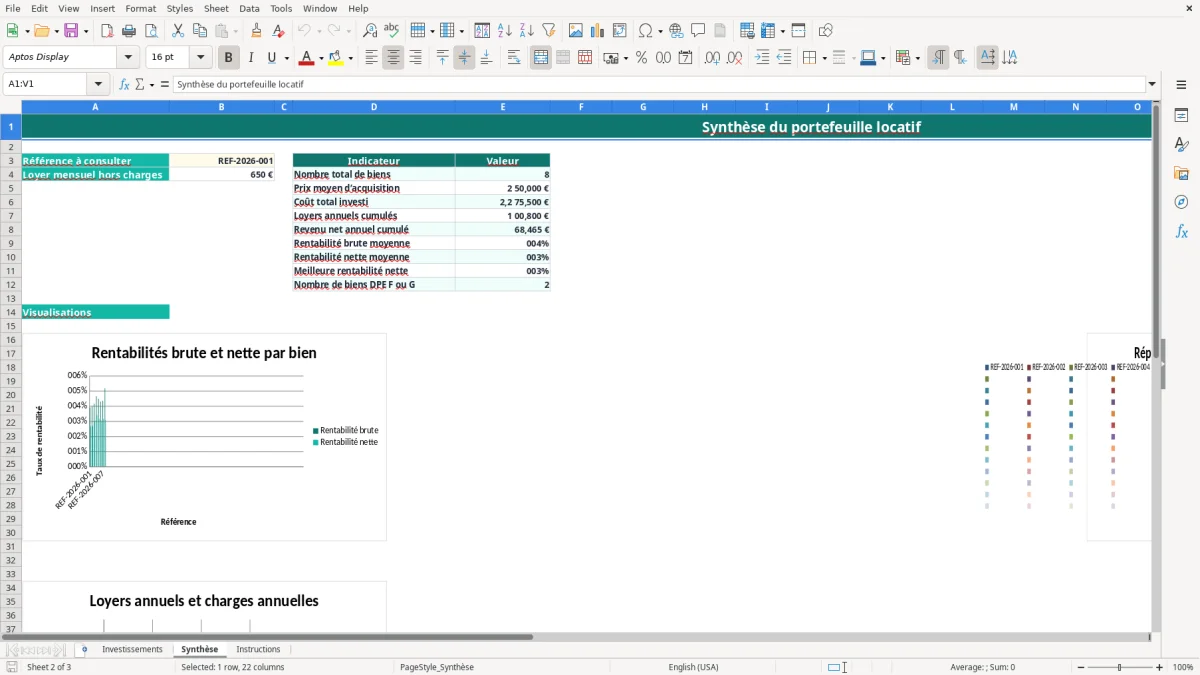
- Étape 7 — Passez dans Synthèse pour sélectionner une référence, consulter les indicateurs du portefeuille et lire les trois graphiques. L’onglet Instructions rappelle les définitions et les limites du calcul.
Fonctionnalités incluses
Qui utilise un calcul de rentabilité locative en France
Le propriétaire bailleur d’un studio meublé utilise ce calcul avant de signer un compromis, puis après la mise en location pour vérifier si le loyer couvre réellement les dépenses. Un loyer de 750 € hors charges produit 9 000 € par an, mais ce montant ne constitue pas le revenu disponible si la taxe foncière, l’assurance et la gestion restent à payer.
L’investisseur qui détient trois lots peut saisir chaque opération sur une ligne de l’onglet Investissements. L’image 1 montre les colonnes allant de la référence et de l’adresse jusqu’au DPE et au commentaire. Les lignes 6 à 105 sont préparées ; les montants et informations des exemples présents peuvent être remplacés par vos données.
Avant l’achat d’un appartement
Pour un T2 acheté 180 000 €, avec 13 500 € de frais de notaire et 6 500 € de travaux, le coût total atteint 200 000 €. Avec 650 € de loyer mensuel, les loyers annuels sont de 7 800 €, soit une rentabilité brute de 3,90 %. Après 960 € de charges non récupérables, 800 € de taxe foncière, 120 € d’assurance, 420 € de gestion et 150 € d’autres charges, le revenu net annuel est de 5 350 €, soit 2,68 %.
Au moment des échéances de gestion
Le bailleur peut reprendre ses chiffres avant la déclaration des revenus fonciers en mai, lors de la régularisation annuelle des charges ou avant une assemblée générale de copropriété. Le conseiller syndical, lui, peut isoler la taxe foncière et les charges réellement supportées par le propriétaire, plutôt que de confondre charges récupérables et coût économique du bien.
Le primo-accédant qui envisage un investissement locatif peut aussi comparer plusieurs villes avec la même méthode. Une SCI familiale dispose enfin d’un support commun pour confronter le rendement de chaque lot, même si le fichier ne calcule ni le financement ni la déclaration fiscale.
Les règles fiscales et financières derrière le rendement locatif
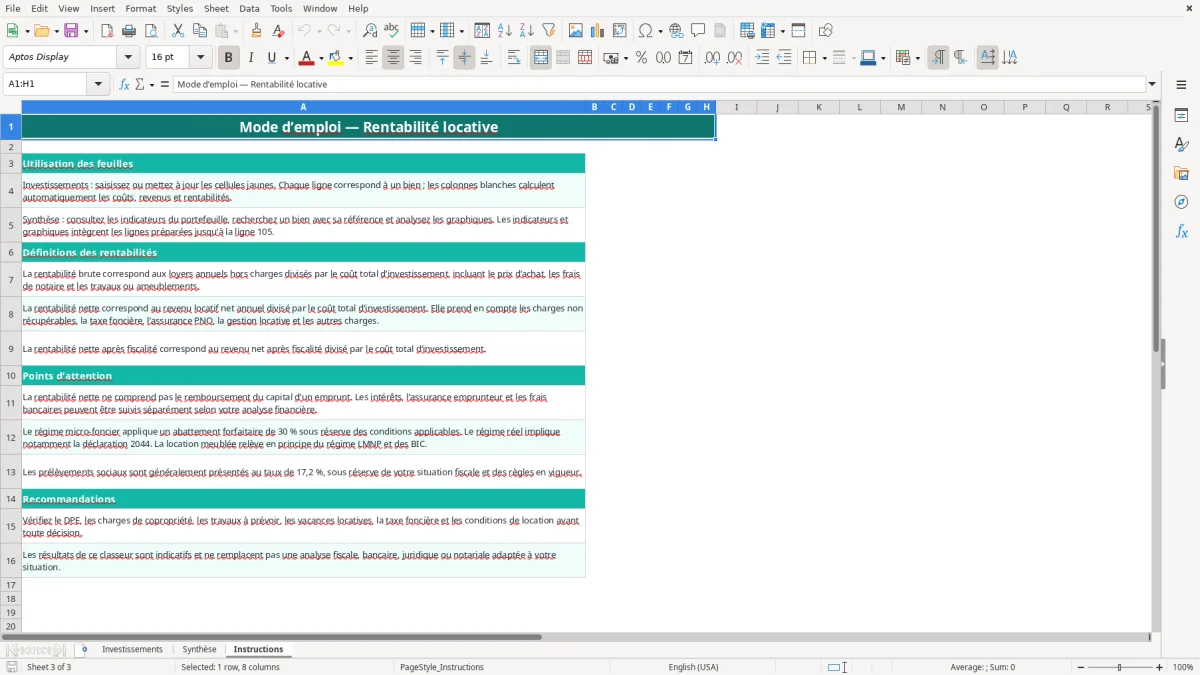
La rentabilité affichée par le classeur est un indicateur d’exploitation, pas un calcul fiscal complet. Pour une location nue, le micro-foncier applique un abattement de 30 % lorsque les loyers bruts restent dans la limite de 15 000 € et que les conditions sont remplies. Au régime réel, les charges déductibles sont déclarées notamment avec la déclaration 2044 ; un déficit foncier peut être imputé sur le revenu global jusqu’à 10 700 € par an, sous les conditions légales.
Pour une location meublée, le LMNP relève des bénéfices industriels et commerciaux. Le réel permet de tenir compte de l’amortissement du bien et du mobilier, alors que le micro-BIC applique un abattement forfaitaire selon la catégorie de location et les règles en vigueur. La colonne Fiscalité annuelle estimée doit donc être renseignée avec une estimation cohérente avec votre régime : elle n’est pas calculée automatiquement par le fichier.
Ce que mesure réellement chaque taux
La rentabilité brute est égale aux loyers annuels hors charges divisés par le coût total d’investissement. La rentabilité nette remplace les loyers par le revenu locatif net après charges ; elle inclut ici les charges mensuelles non récupérables, la taxe foncière, l’assurance PNO, la gestion et les autres charges saisies.
Avec 9 000 € de loyers annuels et 2 000 € de dépenses, un investissement de 200 000 € donne 4,50 % brut et 3,50 % net. Les prélèvements sociaux, généralement présentés au taux de 17,2 %, ne doivent pas être ajoutés une seconde fois si votre estimation fiscale les comprend déjà.
Ce qui n’est pas intégré
Le modèle ne calcule pas les mensualités, les intérêts, l’assurance emprunteur, le capital restant dû ou le cash-flow. Il ne remplace donc pas un tableau d’amortissement bancaire. Pour apprécier un achat à 180 000 € dans l’ancien, ajoutez mentalement environ 7 à 8 % de frais de notaire, puis vérifiez le financement avec un TAEG et un taux d’endettement plafonné à 35 % assurance comprise.
Là où le rendement calculé se trompe le plus souvent
L’erreur la plus coûteuse consiste à diviser le loyer annuel par le seul prix d’achat. Pour un bien à 180 000 € loué 750 € par mois, le rendement paraît être de 5,00 %. Avec 13 500 € de frais de notaire et 6 500 € de travaux, le dénominateur réel passe à 200 000 € : la rentabilité brute tombe à 4,50 %.
Les charges oubliées font disparaître la marge
Un bailleur qui saisit 90 € de provisions mensuelles sans distinguer les charges récupérables peut surestimer son revenu. Le fichier demande les charges mensuelles non récupérables ; vous ne devez pas y inclure l’eau ou l’entretien récupérable auprès du locataire, mais bien la part restant à votre charge.
Oublier 1 100 € de taxe foncière, 150 € d’assurance et 600 € de gestion sur 9 000 € de loyers réduit le revenu de 1 850 €. Sur un investissement de 200 000 €, cela représente 0,93 point de rentabilité en moins. La vacance locative n’est pas une colonne dédiée : vous devez minorer le loyer mensuel saisi ou intégrer son effet dans votre commentaire et votre estimation.
Fiscalité et financement : deux confusions fréquentes
Comparer un bien au micro-foncier avec un autre au réel sans préciser les charges fausse la décision. Si vos travaux, intérêts et charges dépassent durablement l’abattement forfaitaire de 30 %, le régime réel mérite généralement d’être étudié ; le modèle affiche une estimation, mais ne choisit pas le régime.
Enfin, la rentabilité nette ne déduit pas le remboursement du capital d’un emprunt. Un résultat net annuel de 5 350 € peut coexister avec un cash-flow négatif si la mensualité atteint 600 €. Mélanger ces deux notions conduit à acheter un bien rentable sur le papier mais déficitaire chaque mois.
Le DPE doit également être contrôlé séparément. Une classe F ou G est comptée dans Synthèse, mais le fichier ne vérifie pas l’interdiction progressive de location ni le coût des travaux énergétiques.
Comment transformer le fichier en routine de suivi
Le meilleur moment pour utiliser le tableau est juste après l’émission des quittances, le même jour chaque mois. Le bailleur d’un logement loué 750 € saisit le loyer hors charges, vérifie les dépenses du mois et conserve les factures de taxe foncière, d’assurance et de gestion pour actualiser les montants annuels.
Un rythme simple pour ne pas abandonner le suivi
- Chaque mois, contrôlez le loyer et les charges non récupérables du bien concerné.
- Chaque trimestre, rapprochez les charges de copropriété et les appels de fonds avec les justificatifs du syndic.
- Une fois par an, remplacez la taxe foncière, l’assurance PNO et les honoraires de gestion par les montants réellement payés.
- En mai, utilisez l’onglet Instructions pour distinguer l’indicateur de rendement des données nécessaires à la déclaration 2044 ou à votre activité LMNP.
L’image 2 montre l’onglet Synthèse : choisissez une référence en B3 pour retrouver le loyer mensuel, puis consultez le nombre de biens, le coût total investi, les loyers cumulés et les rentabilités moyennes. Les trois graphiques comparent les rentabilités, les coûts d’investissement et les loyers avec les charges.
Quand le tableur atteint ses limites
Dupliquez votre fichier avant une modification importante et conservez une version datée, par exemple 07/09/2026. La validation de données fiabilise les choix Nue, Meublée, Micro-foncier, Réel, LMNP et les classes DPE, tandis que le filtre de l’onglet Investissements facilite la recherche parmi les 100 lignes préparées.
Un logiciel de gestion devient préférable lorsque vous gérez plusieurs dizaines de locataires, des impayés, des quittances mensuelles, des états des lieux et des relances. Ce modèle reste adapté au propriétaire qui veut comparer ses acquisitions et mettre à jour ses indicateurs sans gérer toute l’administration locative.
Questions fréquentes sur ce modèle
La rentabilité brute compare les loyers annuels hors charges au coût total d’investissement. La rentabilité nette utilise le revenu après charges non récupérables, taxe foncière, assurance, gestion et autres dépenses saisies. Exemple : 9 000 € de loyers sur 200 000 € donnent 4,50 % brut ; avec 2 000 € de charges, le net est de 3,50 %.
L’onglet Investissements additionne le prix d’achat, les frais de notaire et les travaux ou l’ameublement. Pour un achat de 180 000 €, avec 13 500 € de frais et 6 500 € de travaux, le coût total calculé est de 200 000 €.
Non. La rentabilité nette du modèle ne déduit pas le remboursement du capital, les intérêts, l’assurance emprunteur ou les frais bancaires. Elle mesure le rendement du bien avant financement ; utilisez un tableau d’amortissement séparé pour calculer le cash-flow.
Non. Vous saisissez la fiscalité annuelle estimée dans la colonne prévue à cet effet. Le modèle en déduit ensuite le revenu net après fiscalité et la rentabilité nette après fiscalité. Cette estimation doit tenir compte de votre régime, notamment micro-foncier, réel ou LMNP.
L’onglet Investissements prépare les lignes 6 à 105, soit 100 lignes de biens. L’onglet Synthèse consolide ces lignes avec le nombre de biens, le coût total investi, les loyers annuels, les revenus nets et les taux moyens.
Oui, une liste permet de sélectionner une classe DPE de A à G et l’onglet Synthèse compte les biens classés F ou G. En revanche, le fichier ne réalise pas d’audit énergétique, ne calcule pas le coût des travaux et ne vérifie pas les règles d’interdiction de location.