Investissement locatif Excel - Modèle Gratuit


Tableau de bord Excel pour suivre biens, loyers, rendements, cash-flow, DPE et synthèse par ville jusqu'à 100 biens.
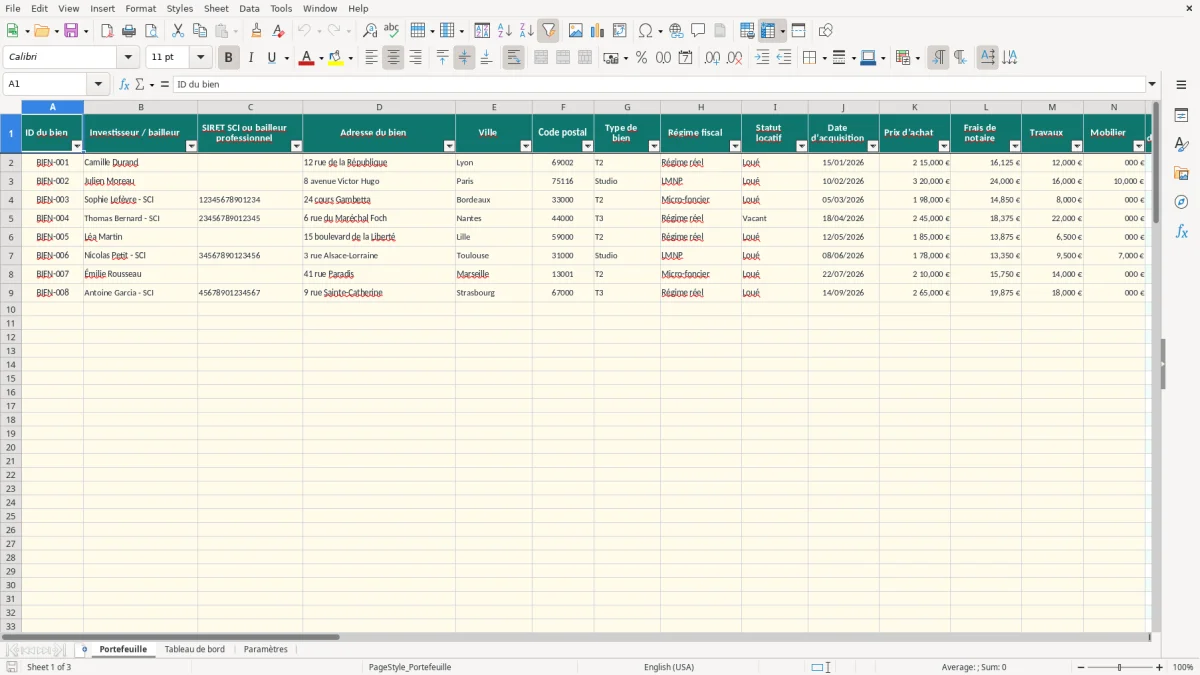
Ce tableau de bord d’investissement locatif Excel centralise jusqu’à 100 biens dans un onglet Portefeuille et calcule automatiquement la valeur investie, les loyers, le rendement brut, le rendement net, le cash-flow, le taux d’occupation et les alertes DPE. L’onglet Tableau de bord synthétise ensuite les résultats par indicateurs et par ville.
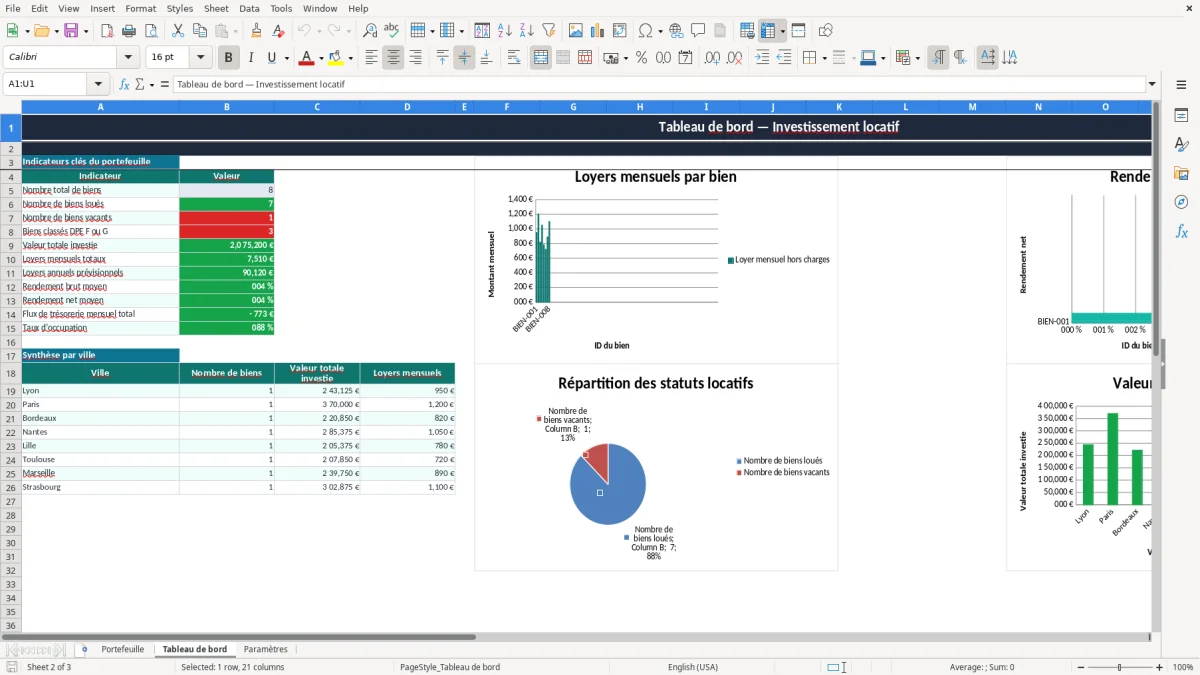
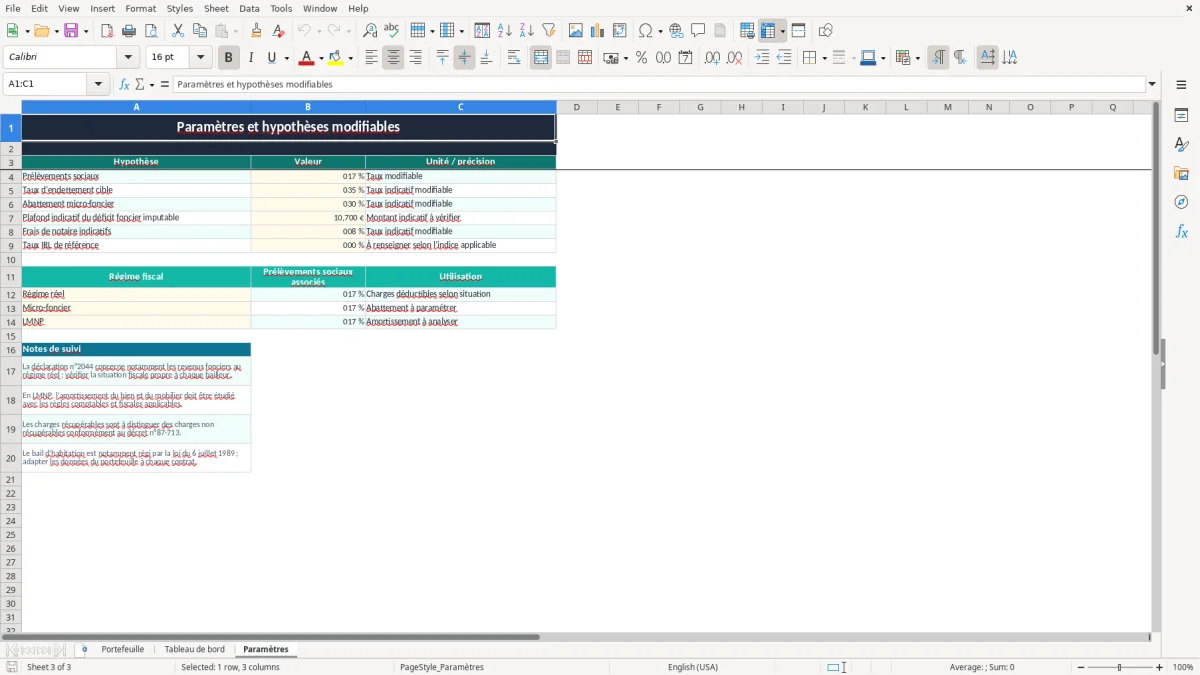
Le modèle contient trois onglets : Portefeuille, Tableau de bord et Paramètres. L’image 1 présente la saisie détaillée d’un bien ; l’image 2 montre les indicateurs et les quatre graphiques du tableau de bord ; l’image 3 regroupe les hypothèses fiscales et financières modifiables.
Les principaux atouts de ce modèle Excel
- Suivre jusqu’à 100 biens avec une ligne par logement dans l’onglet Portefeuille.
- Calculer automatiquement le coût total d’investissement à partir du prix, des frais de notaire, des travaux et du mobilier.
- Comparer le rendement brut, le rendement net avant financement et le flux de trésorerie mensuel de chaque bien.
- Repérer les logements vacants et les biens classés DPE F ou G depuis le tableau de bord.
- Obtenir une synthèse par ville avec le nombre de biens, la valeur investie et les loyers mensuels.
- Centraliser les hypothèses de prélèvements sociaux à 17,2 %, d’endettement cible à 35 % et d’abattement micro-foncier à 30 %.
- Visualiser le portefeuille avec quatre graphiques consacrés aux loyers, aux rendements, à l’occupation et à la valeur par ville.
Guide pas à pas
- Étape 1 — Ouvrez l’onglet Paramètres et vérifiez les hypothèses affichées : prélèvements sociaux, taux d’endettement cible, abattement micro-foncier, déficit foncier et frais de notaire.
- Étape 2 — Dans Portefeuille, saisissez l’identifiant, le bailleur, l’adresse, la ville, le type de bien, le régime fiscal et le statut locatif.
- Étape 3 — Renseignez la date d’acquisition, le prix, les frais, les travaux, le mobilier, le loyer hors charges et les charges récupérables.
- Étape 4 — Complétez les charges non récupérables, la taxe foncière, l’assurance, la gestion, la mensualité de crédit, le taux du prêt et le capital restant dû.
- Étape 5 — Indiquez le DPE, la date de dernière révision IRL et vos commentaires. Les listes déroulantes encadrent le type de bien, le régime fiscal, le statut et la classe énergétique.
- Étape 6 — Consultez les colonnes calculées : coût total, rendement brut, rendement net avant financement, flux de trésorerie et alerte DPE.
- Étape 7 — Ouvrez Tableau de bord pour lire les totaux, le taux d’occupation, la synthèse par ville et les quatre graphiques.
Fonctionnalités incluses
Qui utilise un tableau de bord Excel pour investir dans la location
Du premier achat à plusieurs lots
Le primo-investisseur qui signe pour un T2 à 180 000 € doit rapidement distinguer le prix d’achat du coût total d’investissement. Avec 13 500 € de frais de notaire et 8 000 € de travaux, la base suivie dans le modèle atteint 201 500 €, avant même de mesurer le financement.
Dans Portefeuille, l’image 1 montre les champs nécessaires : ville, type de bien, régime fiscal, statut locatif, loyer hors charges, charges récupérables et dépenses annuelles. Le propriétaire d’un studio meublé peut ainsi renseigner 1 200 € de loyer, 120 € de charges récupérables, 75 € de charges non récupérables et 1 400 € de taxe foncière sans mélanger les postes.
Les rendez-vous où le fichier devient utile
Un investisseur qui possède trois lots consulte le tableau après chaque encaissement mensuel pour vérifier le flux de trésorerie. Avant une nouvelle offre, il compare les rendements nets déjà obtenus avec celui du bien visé, au lieu de retenir uniquement le loyer affiché.
Le gestionnaire d’une SCI familiale peut aussi préparer une réunion en lisant la synthèse par ville. Pour Lyon, Paris ou Bordeaux, les colonnes affichent le nombre de biens, la valeur totale investie et les loyers mensuels. La formule COUNTIF compte les logements, tandis que SUMIF additionne les montants associés à chaque ville.
Une lecture différente selon le profil
Le bailleur d’un seul logement cherche surtout les vacances et le cash-flow. L’investisseur avec 10 lots surveille plutôt la concentration géographique, les biens F ou G et l’écart entre rendement brut et rendement net. Le modèle répond à ces deux usages sans prétendre remplacer une comptabilité ou une déclaration fiscale.
Les règles fiscales et financières intégrées aux hypothèses
Les paramètres fiscaux à contrôler
L’onglet Paramètres affiche les prélèvements sociaux à 17,2 %, l’abattement du micro-foncier à 30 % et un plafond indicatif de déficit foncier imputable de 10 700 € par an. Le micro-foncier concerne les revenus fonciers jusqu’à 15 000 € de recettes brutes ; au régime réel, la déclaration 2044 permet notamment de détailler les charges selon la situation du bailleur.
Ces valeurs sont des hypothèses modifiables, pas une déclaration automatique. En LMNP, le modèle signale que l’amortissement du bien et du mobilier doit être analysé avec les règles comptables et fiscales applicables ; il ne calcule pas de plan d’amortissement.
Le financement dans le suivi du bien
Portefeuille distingue mensualité de crédit, taux du prêt et capital restant dû. Le flux mensuel est calculé avec le loyer, les charges, la taxe foncière annualisée, l’assurance, la gestion et la mensualité renseignée. Il ne constitue donc pas un TAEG ni un tableau d’amortissement bancaire.
Le taux d’endettement cible de 35 % assurance comprise figure comme hypothèse dans Paramètres. Il sert de repère de préparation, mais la capacité d’emprunt dépend aussi des revenus, du reste à vivre, de l’assurance et des autres dettes.
Acquisition et réglementation énergétique
Le taux indicatif de frais de notaire est fixé à 7,5 % dans le modèle, cohérent avec un ordre de grandeur d’environ 7 à 8 % dans l’ancien. Pour un achat de 180 000 €, cela représente 13 500 €. Le champ DPE accepte les classes A à G ; F déclenche une alerte de rénovation énergétique et G une alerte d’interdiction progressive de location.
Les charges récupérables doivent rester séparées des charges non récupérables, conformément au décret n°87-713. Le modèle rappelle aussi la loi du 6 juillet 1989 et la révision du loyer selon l’IRL, mais ne rédige ni bail ni régularisation.
Là où le calcul de rendement peut tromper votre décision
Le rendement brut masque les sorties de trésorerie
La colonne Rendement brut annualise uniquement le loyer hors charges et le rapporte au coût total. Un bien acheté 215 000 €, avec 16 125 € de frais et 12 000 € de travaux, coûte 243 125 € dans le fichier. À 950 € par mois, le rendement brut ressort autour de 4,69 %, avant taxe foncière, assurance, gestion et financement.
Le rendement net avant financement retire les charges renseignées, mais il ne doit pas être confondu avec un résultat fiscal. Une vacance non saisie, une assurance oubliée ou des travaux exceptionnels absents peuvent embellir artificiellement la comparaison.
Les erreurs qui faussent le cash-flow
La taxe foncière et l’assurance sont des montants annuels dans Portefeuille. Si vous saisissez 1 150 € de taxe foncière comme s’il s’agissait d’un montant mensuel, le flux sera dégradé de plus de 11 000 € par an. À l’inverse, inscrire une mensualité de crédit sans assurance donne un cash-flow trop favorable.
Les charges récupérables ne sont pas un revenu économique durable : elles sont collectées auprès du locataire puis régularisées. Pour un loyer de 750 € et 90 € de provisions, le calcul de rentabilité doit porter sur 750 €, pas sur 840 €.
Les alertes DPE ne remplacent pas une décision de travaux
Un DPE F produit le texte Alerte rénovation énergétique et un DPE G le texte Interdiction progressive de location. Le modèle ne chiffre ni le coût d’un bouquet de travaux ni le calendrier réglementaire ; ajouter une classe énergétique sans vérifier le diagnostic peut donc conduire à une mauvaise priorité.
Autre piège : choisir le micro-foncier par habitude alors que les charges réelles dépassent 30 % des recettes. Pour 12 000 € de loyers, l’abattement représente 3 600 € ; si les charges déductibles dépassent ce montant, le régime réel mérite une comparaison chiffrée dans la déclaration 2044.
Comment transformer le tableau de bord en routine de gestion
Un rendez-vous mensuel de quinze minutes
Rattachez la mise à jour à l’émission des quittances. Le même jour, vérifiez le statut Loué ou Vacant, le loyer hors charges, les charges et les dépenses nouvelles. Cette routine évite de découvrir en fin d’année qu’un logement vacant depuis deux mois est resté compté comme loué.
- Après chaque encaissement, contrôlez le flux de trésorerie mensuel.
- À chaque appel de fonds, affectez la dépense au bon bien.
- Au changement de locataire, actualisez le statut et la date de révision IRL.
- Avant la déclaration de mai, exportez ou relisez les montants par régime fiscal.
Fiabiliser les saisies plutôt que corriger les totaux
Utilisez les listes proposées pour le type de bien, le régime fiscal, le statut et le DPE. Elles limitent les variantes comme Vacant avec une faute ou une classe énergétique inexistante. Ne remplacez pas les cellules calculées O, Y, Z, AA, AB, AF et AG par des valeurs saisies manuellement.
L’image 2 montre les quatre graphiques : loyers par bien, rendement net par bien, répartition entre biens loués et vacants, puis valeur investie par ville. Si un total paraît incohérent, revenez à Portefeuille avant de modifier Tableau de bord.
Le moment où Excel atteint sa limite
Ce fichier convient à un suivi structuré de 100 lignes, avec indicateurs et graphiques fixes. Il ne gère pas les quittances, les relances d’impayés, les rapprochements bancaires, les écritures comptables ou les déclarations. Au-delà de plusieurs bailleurs, de nombreux mouvements mensuels ou d’un besoin de droits utilisateurs, un logiciel de gestion locative devient plus adapté.
Questions fréquentes sur ce modèle
L’onglet Portefeuille est préparé sur les lignes 2 à 101, soit jusqu’à 100 biens. Les lignes déjà renseignées dans l’exemple illustrent le fonctionnement ; vous pouvez remplacer ces données par les vôtres.
Le modèle calcule le nombre de biens, les biens loués et vacants, les DPE F ou G, la valeur totale investie, les loyers mensuels et annuels, les rendements brut et net moyen, le flux de trésorerie mensuel et le taux d’occupation.
Non. Le rendement net avant financement retire les charges, la taxe foncière, l’assurance et la gestion renseignées, mais il ne déduit pas la mensualité de crédit. Celle-ci intervient dans le calcul séparé du flux de trésorerie mensuel.
Non. Paramètres contient des hypothèses de référence, dont 17,2 % de prélèvements sociaux, 30 % d’abattement micro-foncier et 10 700 € de déficit foncier indicatif. Le fichier ne remplace ni la déclaration 2044 ni une analyse d’amortissement LMNP.
La saisie de F affiche Alerte rénovation énergétique et celle de G affiche Interdiction progressive de location. Ces textes attirent l’attention sur le bien ; ils ne calculent pas le coût des travaux et ne remplacent pas la lecture du DPE.
L’onglet contient quatre graphiques : loyers par bien, rendement net par bien, répartition entre biens loués et vacants, et valeur totale investie par ville. Ils s’appuient sur les données de Portefeuille et sur la synthèse par ville.