Cash-flow locatif Excel - Modèle Gratuit


Calculez le cash-flow mensuel de 100 biens avec loyers, charges, fiscalité, emprunt, rendement net et synthèse graphique.
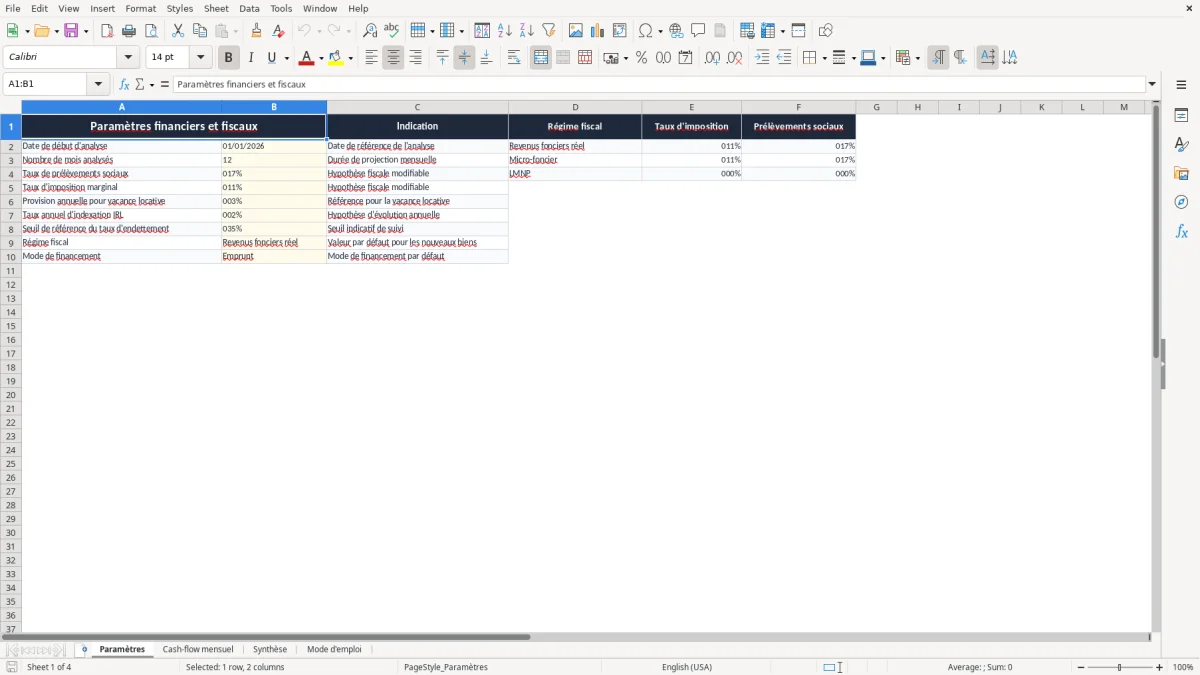
Ce modèle Excel calcule le cash-flow locatif mensuel de vos biens en intégrant les loyers encaissés, la vacance, les mensualités de prêt, les charges, la fiscalité et le rendement net. Il comprend les onglets Paramètres, Cash-flow mensuel, Synthèse et Mode d'emploi, avec des lignes préparées jusqu'au bien 100.
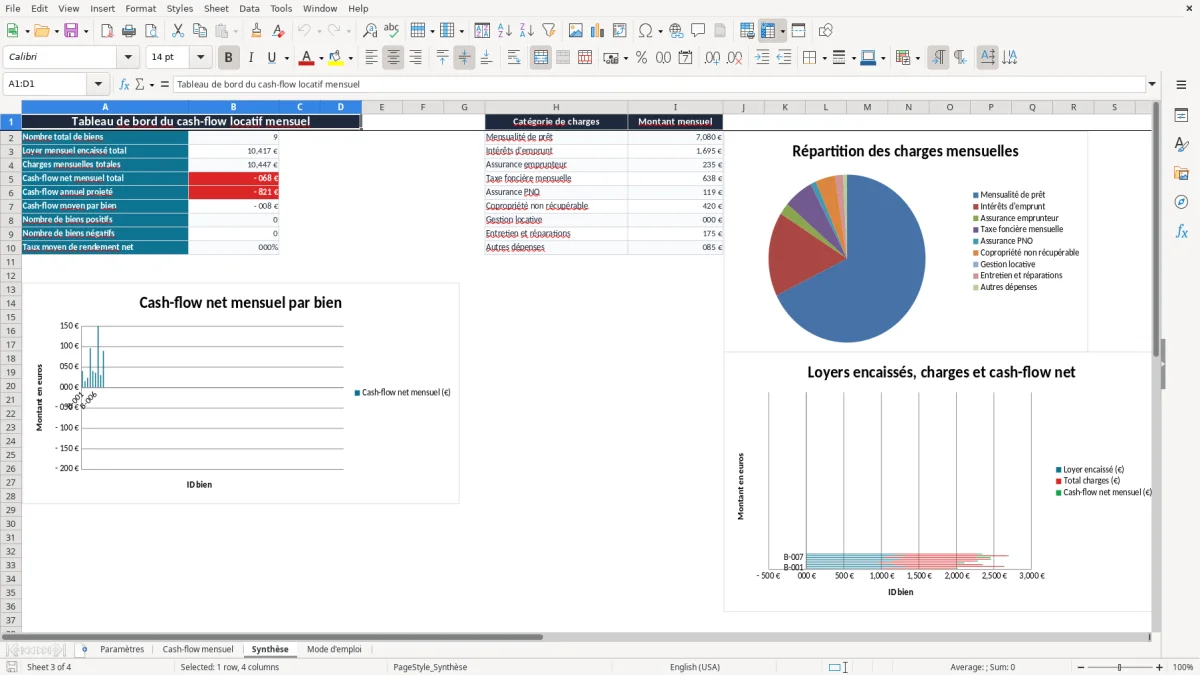
Vous saisissez vos données dans les cellules prévues, puis les formules calculent automatiquement le résultat avant fiscalité, l'impôt estimé, les prélèvements sociaux, le cash-flow net mensuel, la projection annuelle et le statut positif ou négatif. L'onglet Synthèse regroupe les indicateurs du parc et trois graphiques.
Les principaux atouts de ce modèle Excel
- Mesurer le cash-flow net après mensualité de prêt, intérêts, assurances, taxe foncière, copropriété et autres dépenses.
- Intégrer une vacance locative de 3 % par défaut et modifier cette hypothèse bien par bien.
- Comparer les régimes revenus fonciers réel, micro-foncier et LMNP avec les taux fiscaux centralisés dans Paramètres.
- Suivre jusqu'à 100 lignes de biens dans un tableau filtrable, avec identification du bailleur, adresse, ville et SIRET.
- Obtenir un cash-flow annuel projeté en multipliant le résultat mensuel par les 12 mois d'analyse par défaut.
- Repérer immédiatement les biens positifs et négatifs grâce à la colonne Statut et aux indicateurs de Synthèse.
- Comparer les loyers encaissés, charges et cash-flows sur trois graphiques intégrés à l'onglet Synthèse.
Guide pas à pas
- Étape 1 — Ouvrez l'onglet Paramètres et renseignez la date de début, le nombre de mois analysés et les hypothèses fiscales. Le fichier propose par défaut 12 mois, 17,2 % de prélèvements sociaux, 11 % de taux marginal et 3 % de vacance.
- Étape 2 — Choisissez le régime fiscal par défaut entre revenus fonciers réel, micro-foncier et LMNP, ainsi que le mode de financement Emprunt ou Comptant.
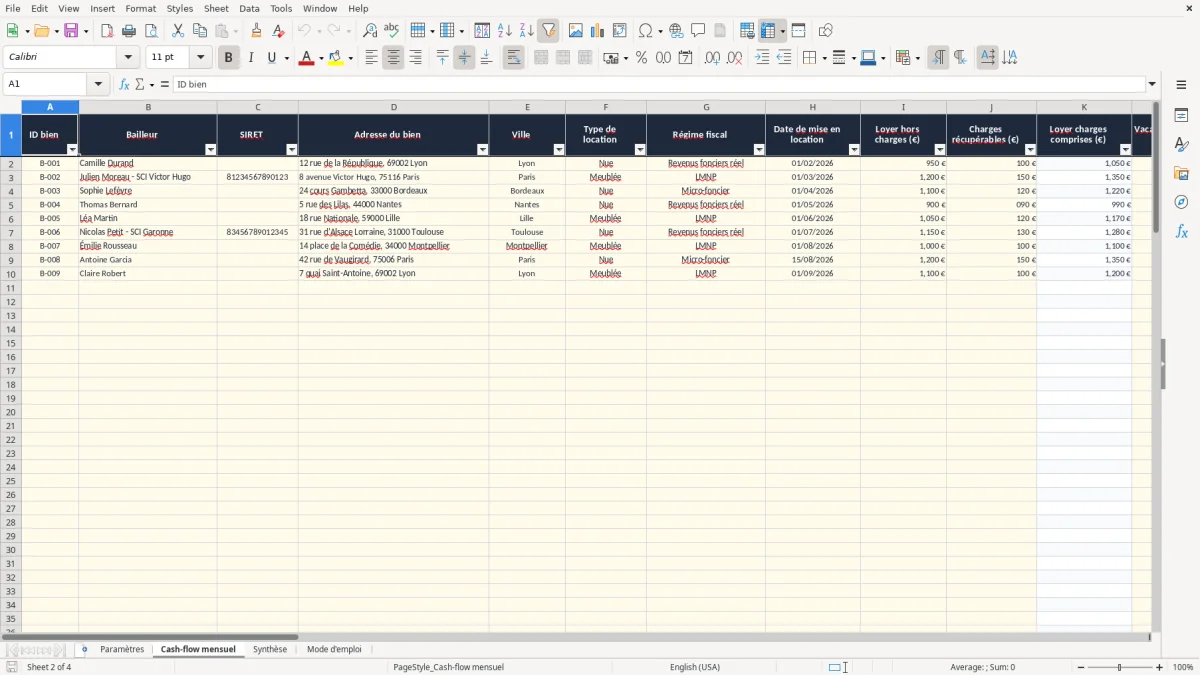
- Étape 3 — Dans Cash-flow mensuel, complétez une ligne par bien avec l'identité, l'adresse, le type de location, le régime fiscal et la date de mise en location.
- Étape 4 — Saisissez les loyers hors charges, charges récupérables, vacance, mensualité de prêt, intérêts, assurance emprunteur et dépenses réelles. Les cellules non jaunes contiennent les calculs.
- Étape 5 — Contrôlez les colonnes calculées : loyer charges comprises, loyer encaissé, total charges, résultat avant fiscalité, impôts, prélèvements sociaux et cash-flow net.
- Étape 6 — Consultez Synthèse pour connaître le nombre de biens, le cash-flow total, la moyenne par bien, le rendement net moyen et la répartition des charges.
- Étape 7 — Utilisez Mode d'emploi comme rappel avant chaque mise à jour et ne remplacez pas les formules des colonnes calculées.
Fonctionnalités incluses
Qui utilise un calcul de cash-flow locatif mensuel Excel en France
Le propriétaire bailleur d'un studio meublé ouvre généralement ce tableau après l'encaissement du loyer, puis vérifie si la mensualité et les dépenses laissent un excédent. Avec 750 € de loyer hors charges, 90 € de charges récupérables, 620 € de prêt et 145 € de dépenses non récupérables, le résultat avant fiscalité est proche de -15 € avant même l'impôt.
Un outil pour les décisions d'investissement
L'investisseur qui détient trois lots peut saisir chaque bien sur une ligne et comparer immédiatement leurs statuts. Un T2 acheté 180 000 € et loué 900 € par mois produit 10 800 € de loyers annuels avant vacance ; si le prêt coûte 760 € par mois et les charges 180 €, le cash-flow est déjà négatif avant fiscalité, même si la rentabilité brute paraît correcte.
L'onglet Cash-flow mensuel (image 1) rassemble les colonnes ID bien, bailleur, SIRET, adresse, ville, type de location, régime fiscal et date de mise en location. Les colonnes I à M suivent le loyer et la vacance, tandis que N à V détaillent le financement et les dépenses.
Du compromis à la gestion courante
Le primo-investisseur peut utiliser le fichier avant la signature du compromis pour tester plusieurs mensualités. Le gestionnaire d'une SCI familiale peut, lui, actualiser les intérêts, la taxe foncière et les travaux chaque mois au lieu de regarder uniquement le solde bancaire.
Le besoin revient aussi lors de la déclaration des revenus fonciers en mai, après une régularisation de charges ou lors d'un appel de fonds de copropriété. Le résultat du tableur reste une estimation de pilotage : il ne remplace pas une déclaration fiscale ni un conseil personnalisé.
Les règles fiscales et financières intégrées au calcul mensuel
Le modèle distingue revenus fonciers réel, micro-foncier et LMNP. Pour un logement nu, le micro-foncier applique un abattement de 30 % jusqu'à 15 000 € de revenus bruts ; au régime réel, la déclaration 2044 permet notamment de déduire les intérêts et certaines charges. Le choix du réel devient souvent préférable lorsque les charges dépassent 30 % des loyers.
Le fichier paramètre les prélèvements sociaux à 17,2 % et le taux marginal à 11 % par défaut. Dans Cash-flow mensuel, les colonnes Y et Z calculent l'impôt et les prélèvements sur le résultat positif pour les régimes non LMNP ; le régime LMNP est traité à zéro dans ces deux colonnes, car l'amortissement BIC réel n'est pas calculé par ce classeur.
Ce que le tableau mesure réellement
Le cash-flow n'est pas une rentabilité fiscale complète. La mensualité de prêt comprend le remboursement du capital, alors que les intérêts d'emprunt constituent une charge fiscalement distincte. Un prêt de 150 000 € sur 20 ans à 3,5 % représente environ 870 € par mois hors assurance : il faut donc conserver séparément mensualité et intérêts, comme le prévoit le modèle.
La vacance par défaut de Paramètres est de 3 %. Sur 900 € de loyer charges comprises, cela retire 27 € d'encaissement théorique. Le tableau prévoit également un taux d'indexation IRL de 1,5 %, mais cette valeur n'est pas utilisée par une formule visible dans les colonnes du cash-flow : elle sert d'hypothèse de suivi.
Ne pas confondre seuil bancaire et résultat locatif
Le seuil de taux d'endettement affiché à 35 % correspond au repère usuel assurance comprise pour l'analyse bancaire. Il n'est pas calculé automatiquement dans les formules du classeur. De même, la taxe foncière, les charges de copropriété non récupérables et l'assurance PNO doivent être saisies en montants mensuels.
Là où le cash-flow locatif se trompe le plus souvent
La première erreur consiste à saisir le loyer charges comprises dans la colonne I. Le fichier additionne déjà le loyer hors charges et les charges récupérables en colonne K ; entrer 1 050 € au lieu de 950 € pour un loyer avec 100 € de provisions gonfle artificiellement le cash-flow de 100 € chaque mois, soit 1 200 € par an.
Les dépenses oubliées font basculer le statut
Un bailleur reporte parfois uniquement la mensualité de prêt et oublie la taxe foncière. Pour 1 080 € annuels, il manque 90 € par mois. Ajoutez une assurance PNO de 12 €, 45 € de copropriété non récupérable et 20 € d'entretien : un excédent affiché à 80 € devient alors un cash-flow proche de -87 € avant fiscalité.
L'onglet Cash-flow mensuel (image 1) sépare bien intérêts, assurance emprunteur, taxe foncière, PNO, copropriété, gestion, entretien et autres dépenses. Cette séparation évite de mélanger une charge annuelle et une charge mensuelle, mais elle impose de convertir la taxe foncière annuelle en douzième.
Les erreurs fiscales produisent une fausse sécurité
Appliquer mécaniquement 17,2 % à un résultat négatif n'a pas de sens : les formules utilisent MAX(0, résultat multiplié par le taux), donc l'impôt et les prélèvements sont plafonnés à zéro lorsque le résultat est négatif. Le modèle ne calcule toutefois ni déficit foncier imputable jusqu'à 10 700 € ni amortissement LMNP.
Autre piège : prendre la colonne AB pour un bénéfice comptable. Elle multiplie le cash-flow net mensuel par le nombre de mois analysés, 12 par défaut ; ce chiffre est une projection, pas un historique de trésorerie encaissée. Si vous analysez 6 mois, il faut contrôler la durée en Paramètres avant de comparer les biens.
Enfin, la rentabilité nette en AC est calculée par rapport au loyer hors charges annualisé. Elle ne remplace pas une rentabilité intégrant prix d'acquisition, frais de notaire et travaux. Pour un bien à 180 000 €, 900 € de loyer mensuel ne suffit donc pas à conclure sans ajouter ces coûts d'achat dans votre analyse globale.
Comment transformer le tableau en routine de suivi mensuel
Le meilleur moment pour mettre à jour le fichier est juste après l'émission des quittances. Fixez une date, par exemple le 5 du mois : vérifiez le loyer encaissé, la vacance, les dépenses réellement payées et les intérêts figurant sur votre échéancier. Cette routine évite de reconstituer douze mois de mouvements au moment de la déclaration fiscale.
Une méthode simple pour conserver des données fiables
- Conservez une ligne par bien et ne réutilisez pas l'ID d'un logement vendu.
- Convertissez les dépenses annuelles en montant mensuel avant la saisie : 1 200 € de taxe foncière deviennent 100 €.
- Utilisez les listes de validation prévues pour le type de location et le régime fiscal afin d'éviter une valeur non reconnue par VLOOKUP.
- Ne modifiez que les cellules de saisie et laissez les colonnes calculées protégées par votre méthode de travail.
L'image 2 montre l'onglet Cash-flow mensuel avec ses colonnes de saisie et ses résultats calculés jusqu'à la colonne AD. Le filtre automatique de la ligne 1 permet de retrouver un bailleur, une ville ou un statut sans parcourir les 100 lignes préparées.
Lire la synthèse avant de prendre une décision
L'image 3 présente l'onglet Synthèse : le tableau de bord additionne le nombre de biens, les loyers encaissés, les charges, le cash-flow mensuel, la projection annuelle et le rendement moyen. Les graphiques rapprochent aussi les loyers, charges et cash-flows, ainsi que les catégories de dépenses.
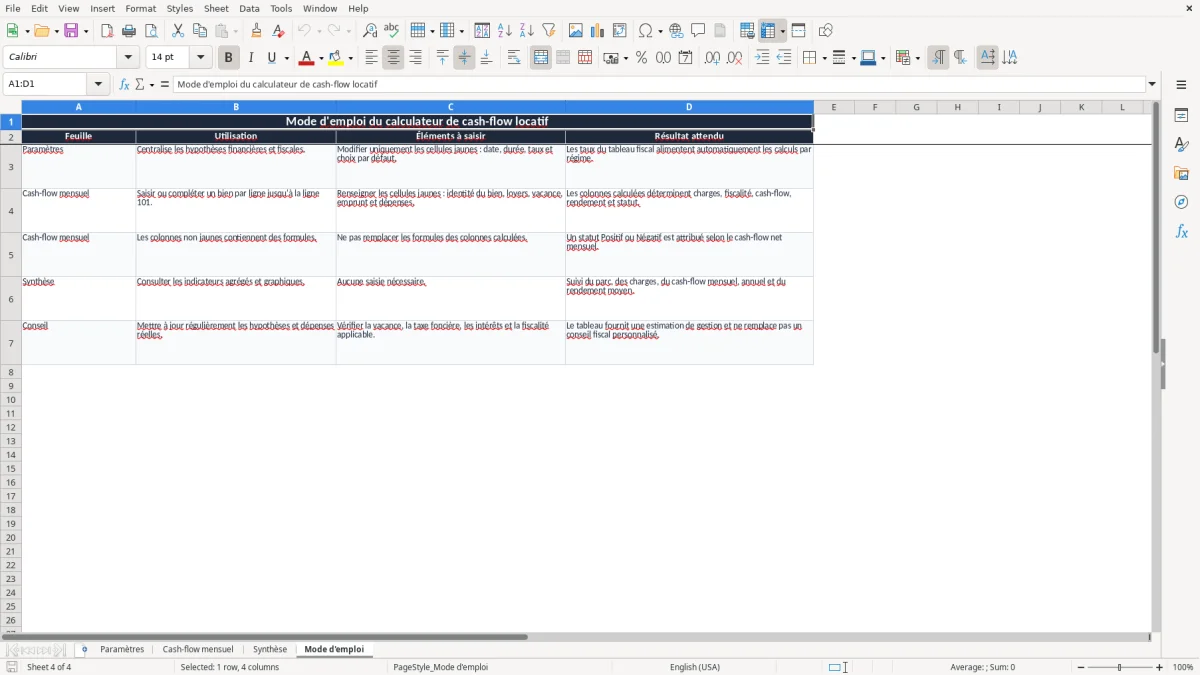
L'image 4 montre Mode d'emploi, qui rappelle les cellules à saisir et les résultats attendus. Si votre parc dépasse 100 biens, si plusieurs utilisateurs doivent intervenir ou si vous devez gérer quittances, impayés et rapprochements bancaires, le tableur atteint sa limite : passez à un logiciel de gestion locative et gardez ce fichier pour les simulations.
Questions fréquentes sur ce modèle
Le modèle calcule le résultat à partir du loyer encaissé, puis soustrait les dépenses des colonnes N à V, l'impôt sur le revenu et les prélèvements sociaux. Avec 1 000 € encaissés et 850 € de charges et financement, le cash-flow avant fiscalité est de 150 €.
Vous renseignez l'identité du bien, le bailleur, l'adresse, le type de location, le régime fiscal, la date, les loyers, la vacance, la mensualité, les intérêts et les dépenses. Les colonnes de calcul comme K, M, W, X, Y, Z, AA, AB, AC et AD ne doivent pas être remplacées.
Non. Le régime LMNP est disponible dans les listes et les formules mettent l'impôt et les prélèvements sociaux à zéro pour ce régime, mais le fichier ne calcule ni amortissement du bien, ni amortissement du mobilier, ni résultat BIC détaillé.
Non. La colonne AB multiplie le cash-flow net mensuel par le nombre de mois d'analyse, fixé à 12 par défaut. Il s'agit d'une projection de trésorerie ; elle ne tient pas lieu de déclaration 2044, de bilan LMNP ou de calcul de déficit foncier.
Le tableau Cash-flow mensuel est préparé de la ligne 2 à la ligne 101, soit 100 lignes opérationnelles. La Synthèse agrège ces lignes avec COUNTA, SUM, COUNTIF et AVERAGE. Au-delà, il faut étendre les plages et les graphiques ou utiliser un logiciel dédié.
La rentabilité brute ne retire ni mensualité, ni taxe foncière, ni assurance, ni copropriété non récupérable, ni vacance. Un loyer de 900 € avec 760 € de prêt et 180 € de dépenses produit déjà un cash-flow avant fiscalité de -40 €, malgré une recette locative positive.