Suivi trésorerie SCI Excel - Modèle Gratuit


Suivez les encaissements, décaissements, prévisions et soldes mensuels de votre SCI familiale avec trois onglets Excel.
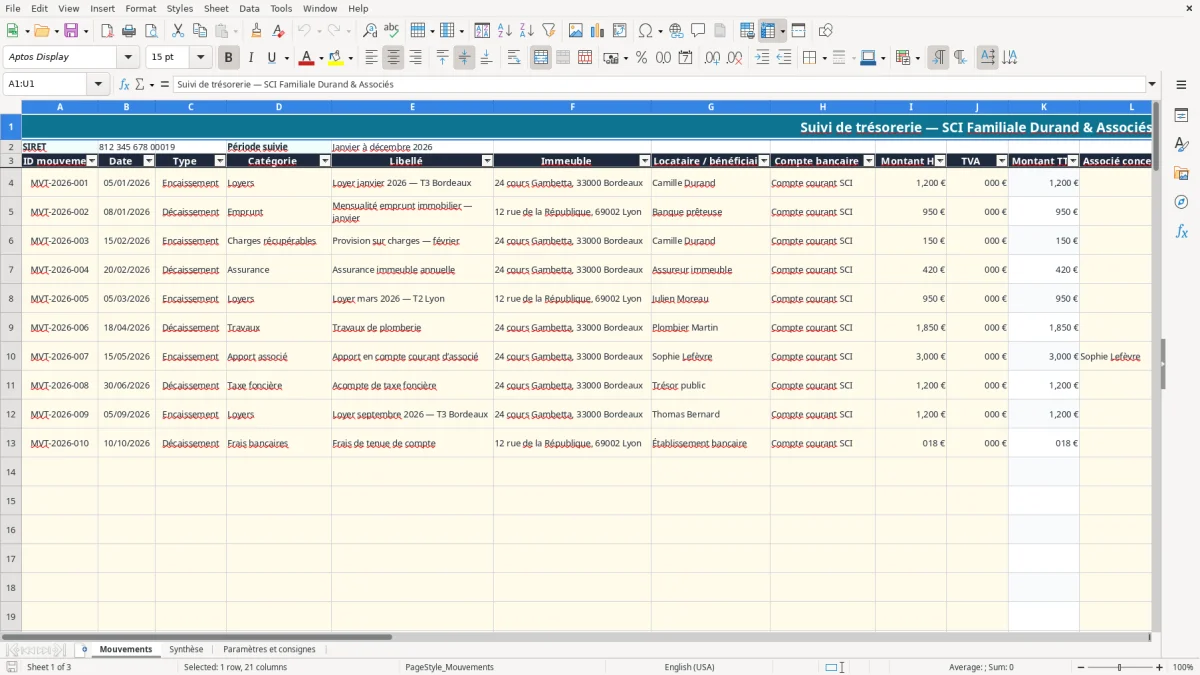
Ce modèle Excel de suivi de trésorerie pour SCI familiale centralise les encaissements, décaissements, échéances, justificatifs et comptes bancaires. Il comprend les onglets Mouvements, Synthèse et Paramètres et consignes pour suivre douze mois, comparer le réalisé au prévu et repérer une trésorerie négative.
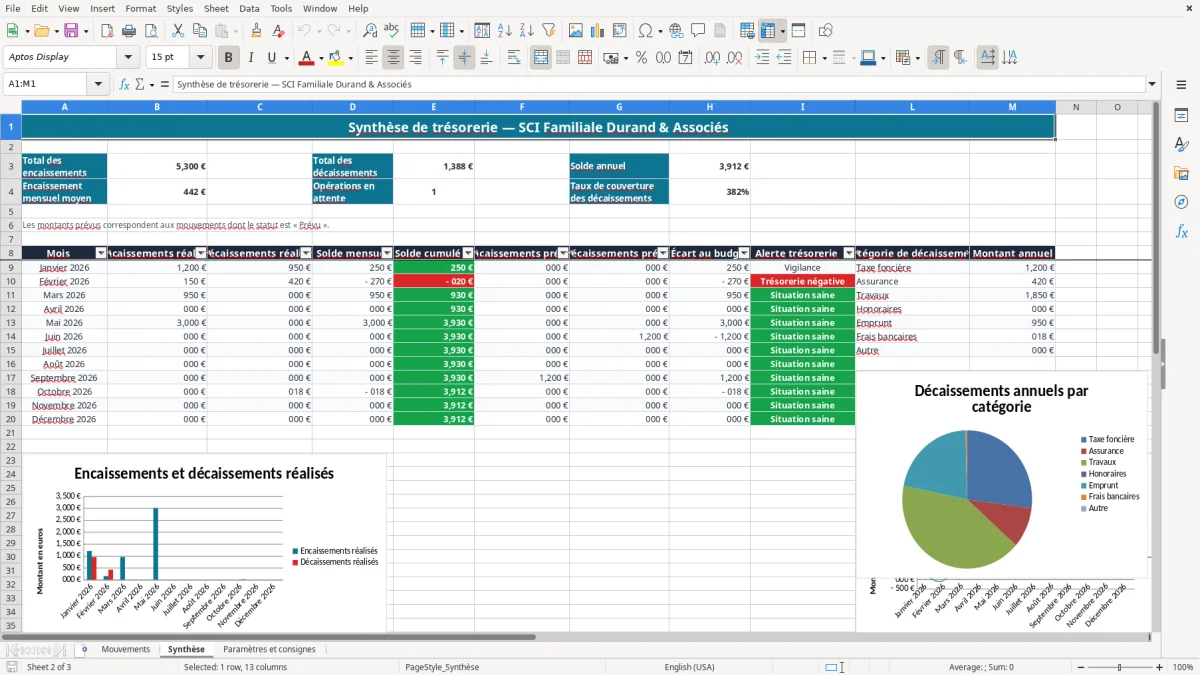
Vous saisissez les opérations de la SCI dans l'onglet Mouvements : loyers, mensualités d'emprunt, taxe foncière, assurance, travaux ou frais bancaires. L'onglet Synthèse calcule ensuite les soldes mensuels, le solde cumulé, les opérations en attente et les alertes de trésorerie.
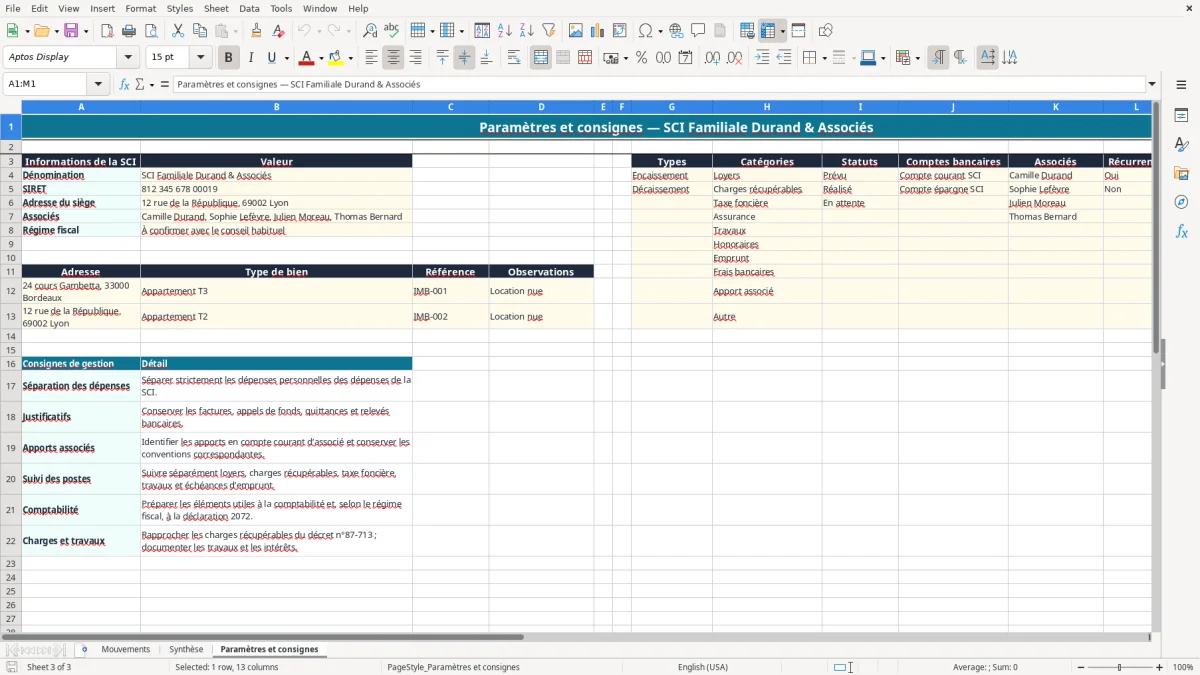
L'image 1 montre les colonnes de saisie et de contrôle de Mouvements. L'image 2 présente la synthèse annuelle et ses trois graphiques ; l'image 3 regroupe les listes utilisées pour fiabiliser les choix de saisie.
Les principaux atouts de ce modèle Excel
- Centraliser jusqu'à 100 mouvements sur la période janvier à décembre 2026, avec une ligne par opération.
- Distinguer les encaissements et les décaissements grâce au montant signé, positif pour les recettes et négatif pour les sorties.
- Comparer chaque mois les flux réalisés aux flux prévus et obtenir automatiquement l'écart au budget.
- Suivre le solde cumulé et déclencher une alerte Trésorerie négative ou Vigilance lorsque le solde est inférieur à 500 €.
- Contrôler les justificatifs grâce aux statuts Présent et Manquant, pour retrouver rapidement une quittance ou une facture.
- Analyser les décaissements par catégorie : taxe foncière, assurance, travaux, honoraires, emprunt et frais bancaires.
- Préparer les échanges entre associés avec un suivi par immeuble, compte bancaire et associé concerné.
Guide pas à pas
- Étape 1 — Ouvrez l'onglet Paramètres et consignes et remplacez les informations d'exemple par la dénomination, le SIRET, l'adresse et les associés de votre SCI.
- Étape 2 — Vérifiez les deux immeubles, les comptes bancaires et les listes de catégories proposées. Les listes déroulantes de Mouvements s'appuient sur ces paramètres.
- Étape 3 — Dans Mouvements, saisissez l'ID, la date, le type, la catégorie, le libellé, l'immeuble et le compte bancaire de chaque opération.
- Étape 4 — Renseignez le montant HT et la TVA si nécessaire. Le montant TTC est calculé automatiquement ; ne remplacez pas les formules de la colonne K.
- Étape 5 — Indiquez le statut Prévu, Réalisé ou En attente, la date d'échéance, l'associé concerné et le nom du justificatif.
- Étape 6 — Consultez Synthèse pour contrôler les encaissements, décaissements, soldes mensuels et prévisions. Lisez la colonne Alerte trésorerie avant chaque appel de fonds ou dépense importante.
- Étape 7 — Enregistrez le fichier après chaque rapprochement bancaire et ajoutez les justificatifs manquants dès réception.
Fonctionnalités incluses
Qui utilise un suivi de trésorerie Excel pour une SCI familiale
Le gérant qui doit connaître le solde réel
Le gérant d'une SCI familiale utilise ce tableau lorsqu'il prépare un virement, valide une facture ou présente les comptes aux associés. Avec deux immeubles et trois associés, les flux ne doivent pas rester dans les relevés bancaires : un loyer de 1 200 € encaissé le 05/01/2026, une mensualité de 950 € le 08/01 et une assurance de 420 € à payer en février n'ont pas le même statut ni la même échéance.
L'onglet Mouvements permet de rattacher chaque ligne à l'immeuble, au compte bancaire et à l'associé concerné. La colonne Statut distingue Prévu, Réalisé et En attente ; la colonne Justificatif indique immédiatement si la quittance, la facture ou l'échéancier est présent.
Les situations où le besoin apparaît
Le tableau sert avant l'assemblée générale annuelle, lors d'un appel de fonds exceptionnel ou quand un associé demande pourquoi le compte courant de la SCI baisse. Le propriétaire de deux T2 peut inscrire 1 500 € de loyers mensuels et 1 100 € de taxe foncière annuelle, puis mesurer l'effet d'une réparation de toiture de 3 600 €.
La synthèse est également utile avant la déclaration fiscale : elle ne remplace pas la comptabilité ni les documents nécessaires aux revenus fonciers, mais elle rassemble les mouvements par mois et par catégorie. Pour une SCI familiale qui détient un logement à Bordeaux et un autre à Lyon, cette séparation évite de mélanger les dépenses et facilite la discussion entre associés.
Un outil de pilotage, pas un simple relevé bancaire
Le relevé montre ce qui est passé ; le fichier ajoute ce qui est prévu. La colonne Écart au budget et les graphiques de l'image 2 donnent une lecture annuelle en quelques secondes, tandis que les contrôles de Mouvements signalent une saisie incomplète.
Les règles françaises à intégrer dans la trésorerie d'une SCI
Trésorerie et fiscalité ne désignent pas la même chose
Une trésorerie positive ne constitue pas un résultat fiscal. Une SCI à l'IR déclare généralement la quote-part de revenus fonciers des associés ; le régime micro-foncier applique un abattement de 30 % lorsque les conditions sont réunies et que les recettes brutes ne dépassent pas 15 000 €. Au régime réel, la déclaration 2044 permet notamment de prendre en compte les intérêts d'emprunt et certaines charges.
Le déficit foncier imputable sur le revenu global est plafonné à 10 700 € par an, hors mécanismes temporaires particuliers. Le fichier suit les sorties de banque, mais une mensualité de 950 € ne doit pas être assimilée automatiquement à une charge déductible : le capital remboursé et les intérêts n'ont pas le même traitement.
Les échéances qui doivent apparaître
La taxe foncière, l'assurance, les appels de fonds de copropriété et les travaux doivent être saisis avec une date d'échéance et un statut. Les charges de copropriété sont appelées selon le budget voté ; le fonds travaux ALUR correspond au minimum à 5 % du budget prévisionnel dans les copropriétés concernées. Une facture de 2 400 € prévue en octobre doit donc être visible avant que le prélèvement ne réduise le solde.
Pour une SCI à l'IS, l'amortissement comptable du bien peut réduire le résultat fiscal, mais il ne crée aucun encaissement. Mon avis pratique : utilisez ce fichier pour la banque et les décisions de trésorerie, puis séparez strictement le calcul fiscal validé par le professionnel de la simple sortie de compte.
Une lecture mensuelle plus fiable
Les formules de Synthèse utilisent SUM, SUMIF et COUNTIF pour distinguer les mouvements Réalisé et Prévu. Ainsi, 1 200 € de loyer réalisé et 950 € d'emprunt réalisé donnent un solde mensuel de 250 €, tandis qu'une dépense prévue de 3 000 € apparaît dans la projection sans diminuer le réalisé.
Les erreurs de trésorerie qui fragilisent une SCI familiale
Confondre argent disponible et résultat
L'erreur la plus coûteuse consiste à regarder le solde bancaire sans intégrer les dépenses à venir. Une SCI disposant de 4 000 € peut sembler confortable ; si 3 600 € de toiture et 950 € de mensualité doivent être débités avant le prochain loyer de 1 200 €, la trésorerie devient négative de 350 €. La colonne Alerte trésorerie rend ce risque visible dans Synthèse.
L'autre confusion concerne l'emprunt. Saisir seulement les intérêts donne une trésorerie fausse ; saisir la mensualité entière comme charge fiscale donne une lecture fiscale fausse. Dans Mouvements, enregistrez le décaissement bancaire réel et conservez l'échéancier du prêt en justificatif, puis faites le retraitement comptable séparément.
Oublier les statuts et les justificatifs
Une dépense future enregistrée comme Réalisé réduit immédiatement les encaissements disponibles dans le suivi mensuel. À l'inverse, un loyer de 1 200 € marqué Prévu alors qu'il est crédité ne reflète pas la situation réelle. Le contrôle de justificatif affiche Manquant lorsqu'aucun nom de fichier n'est renseigné ; laissez cette alerte jusqu'à réception du document.
Une catégorie mal choisie fausse aussi le graphique annuel. Classer une taxe foncière de 1 100 € dans Travaux empêche les associés de mesurer le poids réel de l'impôt local et peut conduire à sous-estimer les appels de fonds nécessaires.
Les conséquences entre associés
Ces erreurs ne coûtent pas seulement quelques minutes. Une dépense oubliée de 2 400 € peut provoquer un compte courant d'associé négatif ou un virement urgent ; une recette attribuée au mauvais immeuble peut fausser la répartition interne et créer une contestation lors de l'assemblée générale. Utilisez donc le champ Immeuble et le champ Associé concerné à chaque saisie.
Enfin, ne remplacez pas les formules des colonnes K, R, S, T et U par des montants tapés manuellement. Une modification en ligne 40 peut supprimer le contrôle du type ou le signe du décaissement et contaminer toute la synthèse.
Comment transformer le tableau en routine mensuelle de SCI
Rattacher la saisie à une échéance existante
Le meilleur moment pour mettre à jour Mouvements est le jour du rapprochement bancaire, par exemple le 5 du mois après l'encaissement des loyers. Pour deux immeubles, comptez 10 à 15 minutes : vérifiez les crédits, saisissez les débits, joignez les justificatifs et passez les opérations de Prévu à Réalisé.
Une fois par trimestre, faites la revue des appels de fonds de copropriété et des travaux. Avant une assemblée générale, filtrez les décaissements par catégorie et regardez le graphique des montants annuels ; une taxe foncière de 1 100 € et des travaux de 3 600 € doivent être expliqués avec leurs pièces, pas seulement avec un total bancaire.
Trois réflexes qui évitent les retards
- Dupliquez votre fichier avant une modification importante et conservez une version datée après chaque rapprochement.
- Utilisez les listes déroulantes pour Type, Catégorie, Immeuble, Compte bancaire, Associé et Statut au lieu de saisir des variantes manuelles.
- Traitez la colonne Contrôle justificatif comme une liste d'actions : chaque ligne Manquant doit recevoir un document ou une observation.
La mise en forme conditionnelle de la synthèse aide à repérer les alertes, mais elle ne remplace pas une vérification humaine. Une trésorerie inférieure à 500 € déclenche une Vigilance ; prévoyez alors le prochain appel de loyer, les échéances et les apports éventuels.
Quand dépasser le tableur
Ce modèle convient à une petite SCI familiale avec deux immeubles et jusqu'à 100 lignes préparées dans Mouvements. Passez à un logiciel de gestion lorsque plusieurs utilisateurs doivent modifier simultanément les données, que les encaissements dépassent plusieurs centaines de lignes par an, ou que vous devez gérer relances, rapprochements automatiques, quittances et droits d'accès.
Questions fréquentes sur ce modèle
Il suit les encaissements, décaissements, catégories, immeubles, comptes bancaires, associés, échéances, statuts et justificatifs. La synthèse couvre les douze mois de janvier à décembre 2026.
L'onglet Mouvements comporte des lignes préparées de 4 à 103, soit 100 lignes opérationnelles. Si votre SCI dépasse ce volume, utilisez un logiciel ou étendez prudemment les formules et contrôles.
Sélectionnez Encaissement ou Décaissement dans la colonne Type. La formule de la colonne Montant signé conserve le montant positif pour une recette et le rend négatif pour une dépense.
Non. Il calcule une trésorerie bancaire prévisionnelle et réalisée. Il ne remplace ni la comptabilité ni la déclaration 2044, et ne sépare pas automatiquement capital et intérêts d'emprunt pour la fiscalité.
Dans Synthèse, l'alerte apparaît lorsque le solde cumulé est inférieur à 0 €. Entre 0 € et 500 €, le fichier affiche Vigilance. Vérifiez alors les décaissements prévus, les loyers attendus et les justificatifs.
Modifiez les listes dans l'onglet Paramètres et consignes. Elles alimentent les choix proposés dans Mouvements, notamment les types, catégories, statuts, comptes bancaires, associés, récurrences et immeubles.