Abattement plus-value Excel - Modèle Gratuit


Calculez l'abattement, la plus-value imposable et la fiscalité estimée d'une vente immobilière avec 4 onglets Excel.
Ce modèle Excel calcule l'abattement sur la plus-value immobilière selon la durée de détention, puis estime la base imposable à l'impôt sur le revenu et aux prélèvements sociaux. Il contient 4 onglets : Calcul PV, Paramètres, Synthèse et Mode d'emploi, avec 98 lignes opérationnelles dans le tableau principal.
Vous renseignez le bien, les dates, les prix, les frais et les travaux retenus. Le fichier détermine les années révolues, applique les barèmes enregistrés et affiche la fiscalité estimée, la plus-value nette et les alertes à vérifier.
Les principaux atouts de ce modèle Excel
- Calculez automatiquement la durée de détention entre la date d'acquisition et la date de cession.
- Séparez l'abattement IR de l'abattement applicable aux prélèvements sociaux.
- Comparez les frais d'acquisition au forfait de 7,5 % ou à un montant réel justifié.
- Retenez les travaux au réel ou appliquez le forfait de 15 % lorsque la durée de détention dépasse cinq ans.
- Obtenez l'impôt sur le revenu à 19 %, les prélèvements sociaux à 17,2 % et la surtaxe éventuelle.
- Suivez jusqu'à 98 opérations dans l'onglet Calcul PV grâce au filtre automatique et aux lignes préparées.
- Contrôlez les totaux, la fiscalité moyenne et les opérations exonérées dans l'onglet Synthèse.
Guide pas à pas
- Ouvrez l'onglet Calcul PV, puis partez des lignes préparées sous les en-têtes de la ligne 3. Les exemples présents peuvent être remplacés par vos propres opérations.
- Saisissez une référence, le propriétaire ou la SCI, l'adresse, la nature du bien et le régime fiscal. Les listes déroulantes limitent les choix aux valeurs prévues par le fichier.
- Indiquez les dates d'acquisition et de cession au format JJ/MM/AAAA, puis renseignez le prix d'acquisition, le prix de cession et les frais de cession.
- Choisissez Réel ou Forfait dans Mode frais. En mode Réel, complétez Frais réels saisis ; en mode Forfait, le taux enregistré dans Paramètres est appliqué automatiquement.
- Choisissez le Mode travaux. Le montant réel doit être justifié ; le forfait travaux de 15 % ne se déclenche que lorsque la durée calculée dépasse cinq ans.
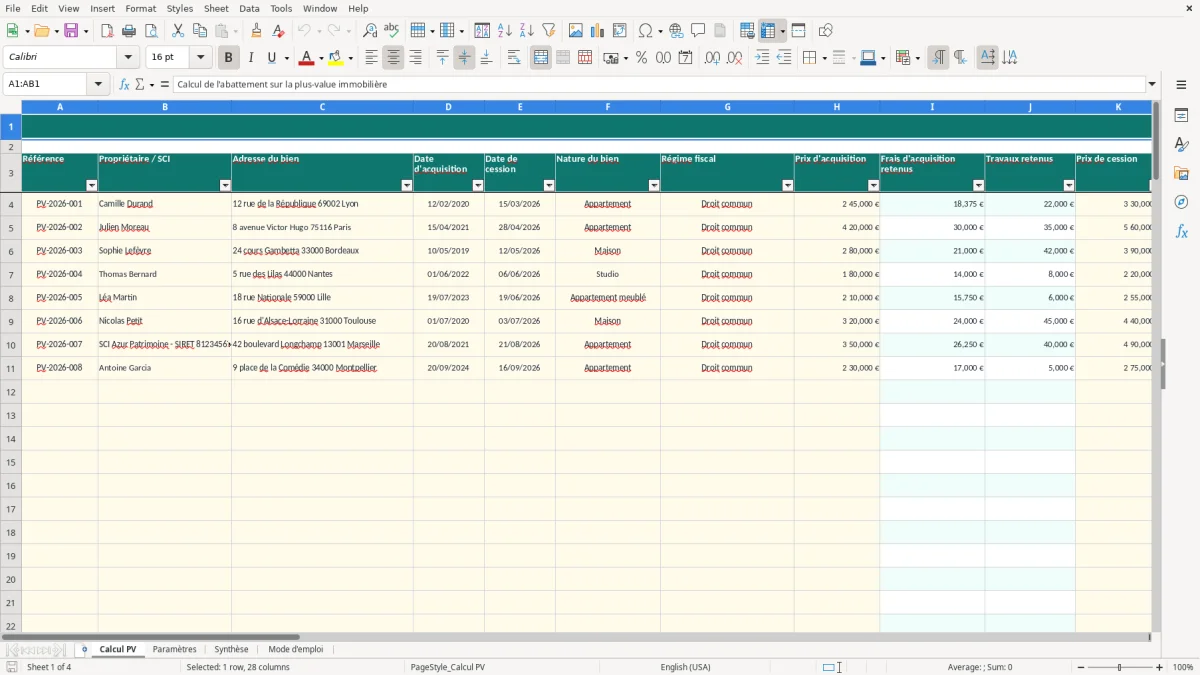
- Consultez les colonnes M à X : durée, plus-value brute, abattements, bases imposables, fiscalité estimée, plus-value nette et commentaire. L'image 1 montre cette organisation complète dans Calcul PV.
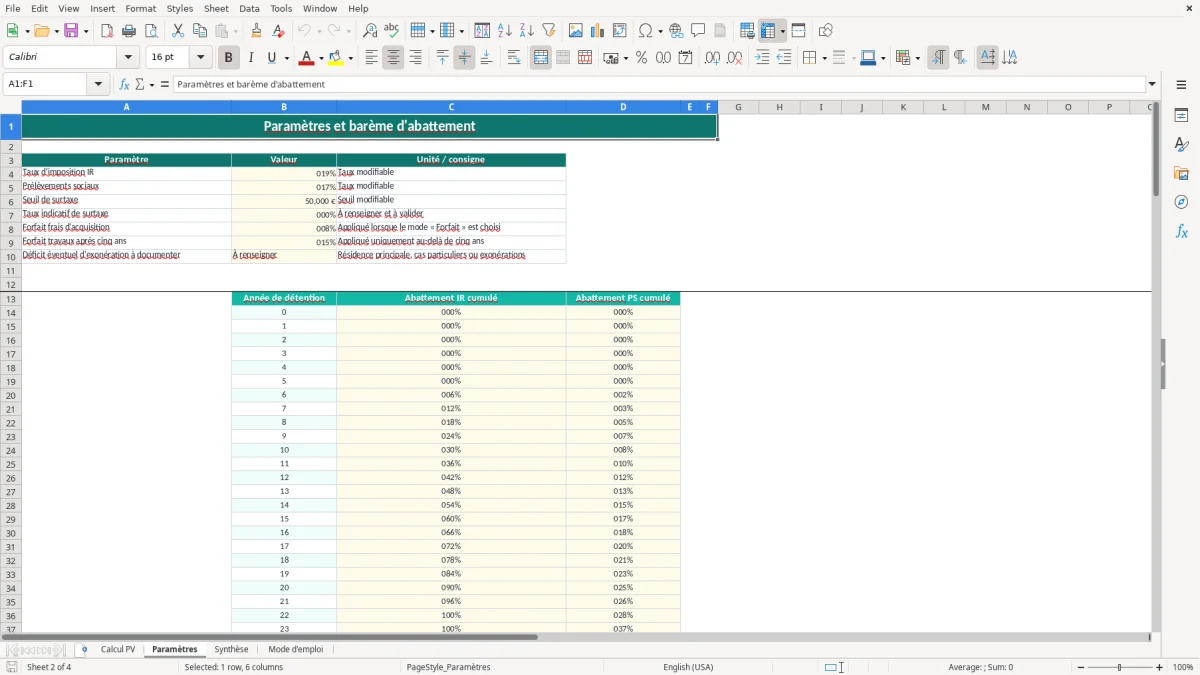
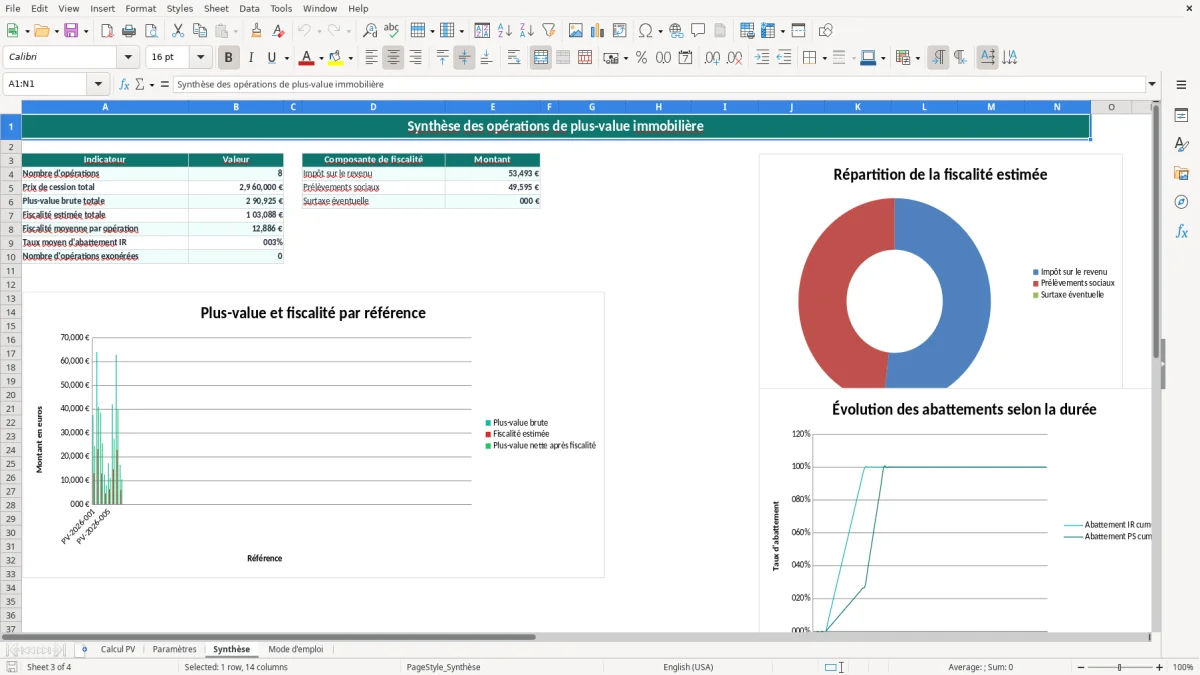
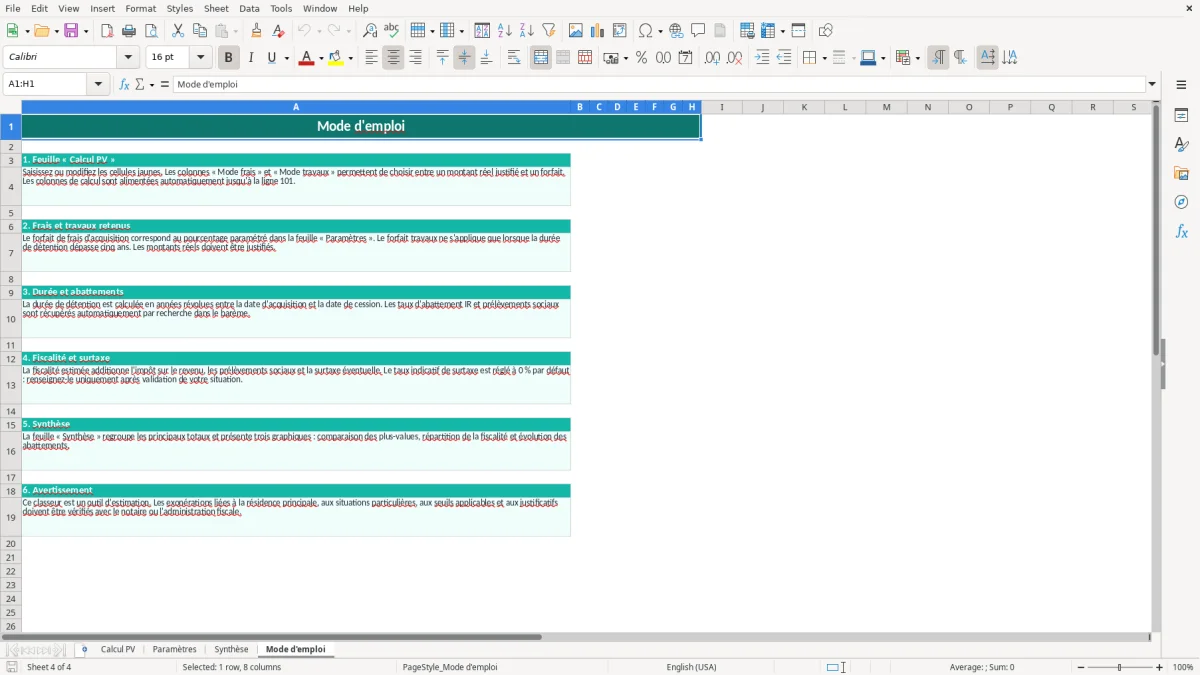
- Vérifiez les taux et le barème dans Paramètres, puis utilisez Synthèse pour lire les totaux et les trois graphiques. L'image 2 présente les paramètres, l'image 3 le tableau de synthèse et l'image 4 le mode d'emploi.
Fonctionnalités incluses
Qui utilise un calcul d'abattement Excel lors d'une vente immobilière
Le calcul de l'abattement concerne le propriétaire qui prépare une vente, le gestionnaire d'une SCI familiale et le notaire ou conseiller qui vérifie les éléments transmis. Le besoin apparaît surtout avant la signature du compromis, puis de nouveau avant l'acte authentique lorsque le prix, les frais ou les travaux ont été ajustés.
Un outil adapté aux ventes préparées sur plusieurs biens
Un particulier qui revend un appartement acheté 245 000 € et cédé 330 000 € doit rapprocher les deux dates, les 7 200 € de frais de cession et les travaux réellement justifiés. Le modèle calcule ensuite la plus-value brute, les abattements IR et prélèvements sociaux, puis les montants à 19 % et 17,2 %.
L'investisseur qui possède trois lots peut inscrire chaque vente sur une ligne différente. Le tableau va jusqu'à la ligne 101 : il est donc prévu pour 98 opérations, même si les lignes déjà renseignées dans le fichier ne constituent que des exemples à contrôler ou à remplacer.
Ce que montrent les quatre images du classeur
L'image 1 montre Calcul PV, avec les colonnes de A à AB : identification, dates, montants, résultats fiscaux et choix Réel ou Forfait. L'image 2 montre Paramètres et son barème annuel d'abattement. L'image 3 montre Synthèse, ses indicateurs et ses trois graphiques. L'image 4 montre Mode d'emploi et les consignes de saisie.
Pour un bien détenu seulement six ans, le fichier ne suppose pas une exonération : il applique uniquement les taux présents dans le barème. C'est précisément la situation où un calcul ligne par ligne est plus fiable qu'une estimation faite de mémoire.
Les règles françaises de l'abattement sur la plus-value immobilière
Pour une vente relevant du droit commun, la plus-value immobilière correspond au prix de cession diminué du prix d'acquisition et des frais retenus. Le modèle distingue ensuite l'abattement pour l'impôt sur le revenu de celui applicable aux prélèvements sociaux, car leurs rythmes ne sont pas identiques.
Deux bases imposables et deux taux
L'impôt sur le revenu est calculé au taux de 19 % et les prélèvements sociaux au taux de 17,2 %. L'exonération totale liée à la durée de détention intervient après 22 ans pour l'impôt sur le revenu et après 30 ans pour les prélèvements sociaux. Le fichier récupère les taux cumulés dans Paramètres avec VLOOKUP, selon le nombre d'années révolues.
La durée est calculée par DATEDIF entre les dates saisies. Une cession datée du 15/03/2026 après une acquisition le 12/02/2020 est ainsi traitée selon les années révolues enregistrées par la formule, et non selon une simple différence de millésimes.
Frais et travaux retenus
Le classeur propose un forfait de frais d'acquisition paramétré à 7,5 % et un forfait travaux de 15 % après cinq ans. Le forfait travaux n'est pas une autorisation générale : il s'utilise lorsque les conditions fiscales sont réunies et lorsque les travaux ne sont pas déjà déduits dans un autre cadre. En mode réel, conservez les factures et ne saisissez que les dépenses admissibles.
Une résidence principale peut bénéficier d'une exonération, mais la sélection Résidence principale à vérifier ne transforme pas automatiquement l'opération en vente exonérée. De même, Exonération à documenter déclenche une vigilance. Le taux de surtaxe est fixé à 0 % par défaut dans Paramètres : au-delà de 50 000 € de plus-value imposable, il doit être vérifié et renseigné selon le barème applicable.
Là où le calcul de plus-value immobilière se trompe le plus souvent
La première erreur coûteuse consiste à comparer uniquement le prix d'achat et le prix de vente. Sur une vente à 330 000 € après un achat à 245 000 €, oublier 7 200 € de frais de cession et 22 000 € de travaux retenus gonfle artificiellement la plus-value et peut modifier la fiscalité estimée.
Un forfait choisi sans vérifier la durée
Le forfait travaux de 15 % n'est appliqué par la formule que si M dépasse cinq ans. Si la date d'acquisition est mal saisie, la durée peut rester vide ou être inférieure au seuil ; le montant attendu disparaît alors du calcul. Une date au format texte peut produire la même alerte : contrôlez que les cellules contiennent bien de vraies dates JJ/MM/AAAA.
Le forfait de frais d'acquisition à 7,5 % n'est pas toujours le meilleur choix. Sur un prix d'achat de 180 000 €, il représente 13 500 €. Si vos frais réels admissibles atteignent 15 000 €, le mode Réel réduit davantage la plus-value brute ; s'ils ne totalisent que 9 000 €, le forfait est mathématiquement plus favorable, sous réserve de son application fiscale.
Une fiscalité estimée prise pour un décompte définitif
Le modèle calcule une estimation : il ne valide ni une exonération de résidence principale, ni une situation particulière, ni les justificatifs. Le régime fiscal Droit commun doit être sélectionné avec attention ; les choix Exonération à documenter et Résidence principale à vérifier servent d'alertes, pas de décision automatique.
Autre piège fréquent : laisser le taux indicatif de surtaxe à 0 %. Sur une plus-value imposable supérieure à 50 000 €, la colonne U restera alors nulle et la fiscalité totale sera sous-estimée. Vérifiez Paramètres avant de transmettre un montant au notaire.
De la simulation ponctuelle au suivi fiscal de chaque vente
Utilisez le fichier au moment où vous réunissez le compromis, l'acte d'acquisition, les factures de travaux et le projet de décompte du notaire. Une première saisie six semaines avant la vente, puis une seconde après la fixation du prix définitif, permet de repérer immédiatement une variation de fiscalité.
Une routine courte qui sécurise les données
- Conservez une ligne par opération et une référence unique, par exemple PV-2026-004.
- Chaque vendredi, contrôlez les cellules de dates, les modes Réel ou Forfait et les montants en euros.
- Avant l'acte, comparez le total de Synthèse avec le calcul transmis par le notaire.
Dupliquez le fichier avant toute modification des paramètres : vous conservez ainsi une version de travail et une version de référence. Dans Calcul PV, le filtre automatique de la ligne 3 facilite la recherche d'un propriétaire, d'une adresse ou d'un régime fiscal parmi les lignes disponibles.
Quand le tableur atteint sa limite
Pour un particulier qui vend un bien tous les dix ans, ce fonctionnement est plus simple qu'un logiciel de gestion. En revanche, une SCI qui traite 20 ventes, plusieurs associés et des justificatifs partagés aura besoin d'un contrôle documentaire et d'un historique que ce classeur ne fournit pas.
La bonne pratique est de verrouiller les valeurs du barème après validation, de conserver les factures dans un dossier portant la même référence et de relire Mode d'emploi avant chaque nouvelle opération. Les trois graphiques de Synthèse servent alors au contrôle visuel, pas au remplacement des pièces fiscales.
Questions fréquentes sur ce modèle
Il calcule d'abord les années révolues entre les dates d'acquisition et de cession avec DATEDIF. Il récupère ensuite les taux cumulés d'abattement IR et de prélèvements sociaux dans Paramètres avec VLOOKUP, puis applique ces taux à la plus-value brute.
Paramètres contient un taux d'impôt sur le revenu de 19 % et un taux de prélèvements sociaux de 17,2 %. Ces valeurs sont modifiables dans le classeur, mais elles doivent être vérifiées selon la nature exacte de l'opération et la réglementation applicable.
Oui, si vous choisissez Forfait dans la colonne Mode frais. Sur un prix d'acquisition de 200 000 €, le calcul représente 15 000 €. En mode Réel, le fichier reprend le montant saisi dans Frais réels saisis.
La formule l'applique uniquement lorsque la durée de détention calculée dépasse cinq ans et que le mode travaux est Forfait. Si vous choisissez Réel, vous devez saisir le montant justifié dans Travaux justifiés saisis.
Non. La liste propose Résidence principale à vérifier et Exonération à documenter, mais ces choix ne valident pas l'exonération. Le fichier affiche une alerte et vous devez contrôler les conditions, les justificatifs et le calcul retenu par le notaire.
Synthèse totalise le nombre d'opérations, les prix de cession, la plus-value brute, la fiscalité estimée et la fiscalité moyenne. Elle sépare aussi l'impôt sur le revenu, les prélèvements sociaux et la surtaxe, puis affiche trois graphiques de contrôle.