Plus-value résidence secondaire Excel - Modèle Gratuit


Calculez la plus-value imposable d'une résidence secondaire avec les abattements, impôts, prélèvements sociaux et surtaxe estimée.
Ce modèle Excel estime la plus-value immobilière imposable lors de la vente d'une résidence secondaire en France. Il calcule le prix d'acquisition et de cession corrigés, la durée de détention, les abattements, l'impôt de 19 %, les prélèvements sociaux de 17,2 %, la surtaxe et le montant net.
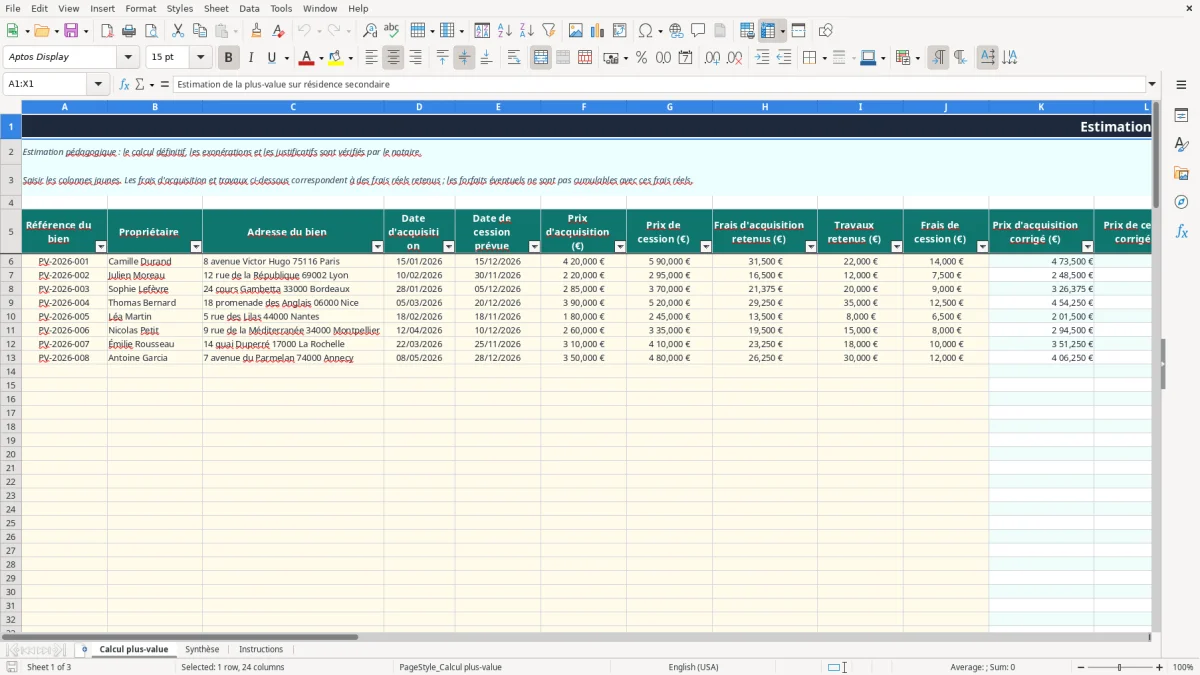
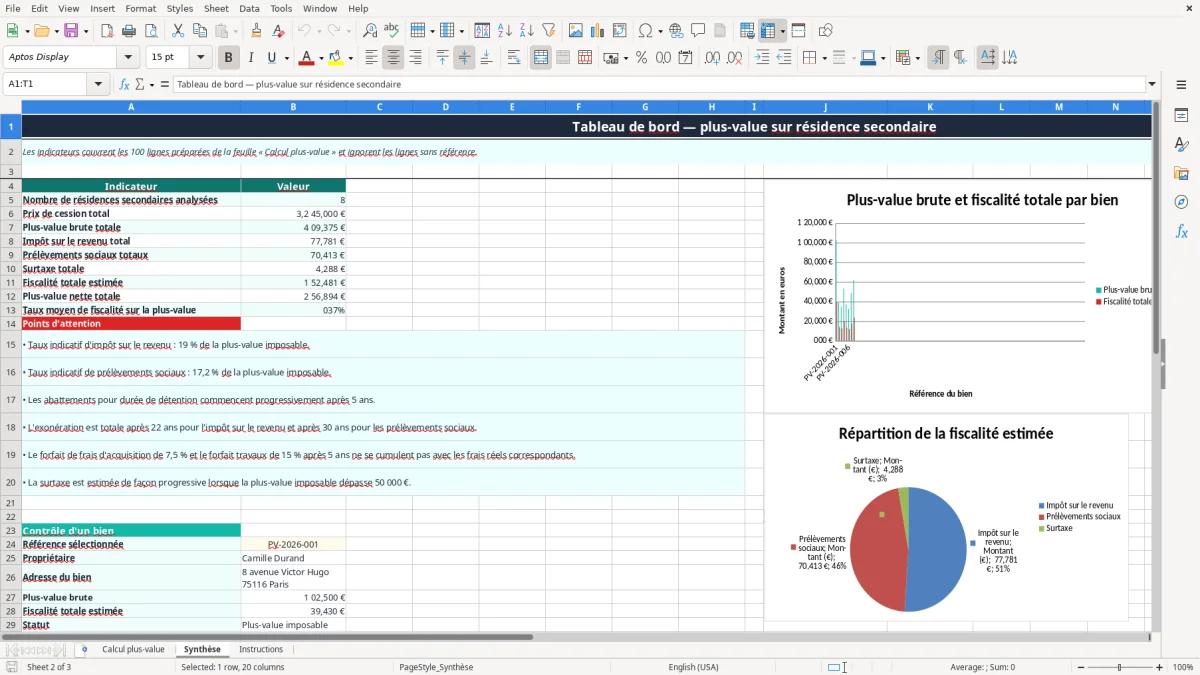
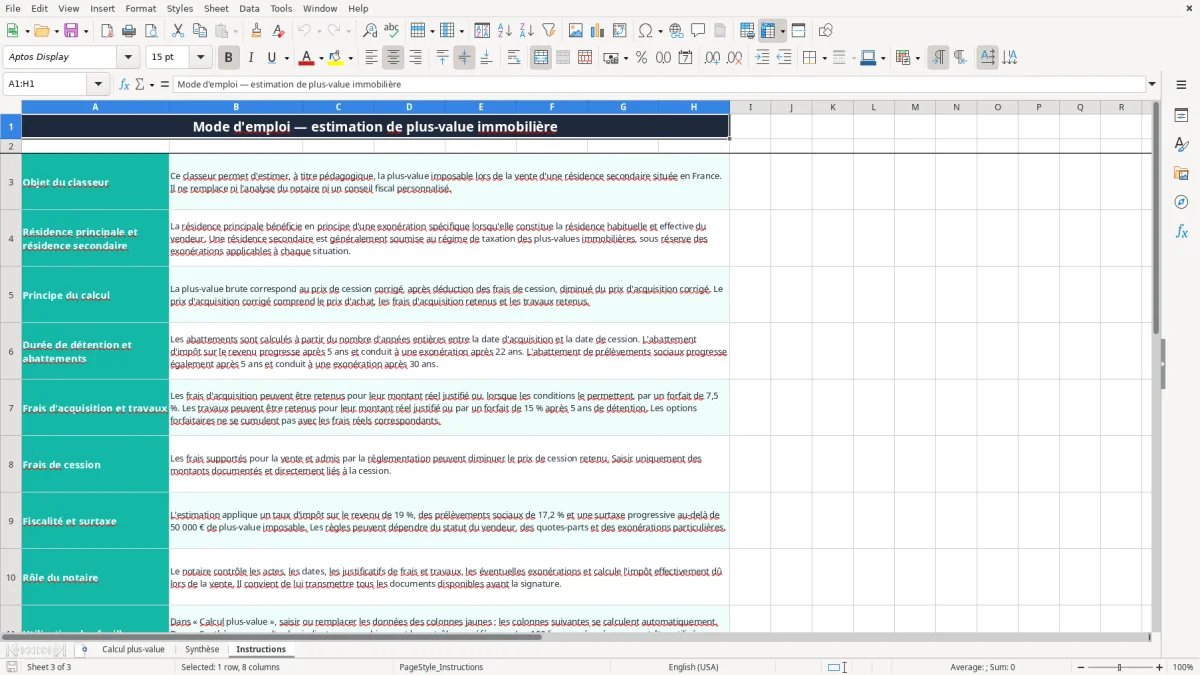
L'onglet Calcul plus-value (image 1) accepte jusqu'à 100 biens, avec les données saisies en colonnes jaunes et les résultats calculés automatiquement. L'onglet Synthèse (image 2) regroupe les montants et les graphiques, tandis que l'onglet Instructions (image 3) rappelle les règles et les limites de l'estimation.
Les principaux atouts de ce modèle Excel
- Calculez automatiquement la plus-value brute après prise en compte des frais d'acquisition, travaux et frais de cession.
- Appliquez séparément les abattements liés à la durée de détention pour l'impôt sur le revenu et les prélèvements sociaux.
- Obtenez une estimation de l'impôt au taux de 19 %, des prélèvements sociaux à 17,2 % et de la surtaxe progressive.
- Comparez jusqu'à 100 résidences secondaires dans une seule feuille grâce aux lignes préparées de l'onglet Calcul plus-value.
- Visualisez la fiscalité totale estimée et la plus-value nette après fiscalité dans l'onglet Synthèse.
- Contrôlez rapidement un bien par sa référence, avec son propriétaire, son adresse, sa plus-value brute, sa fiscalité et son statut.
- Vérifiez les hypothèses fiscales et les justificatifs nécessaires dans l'onglet Instructions avant de transmettre le dossier au notaire.
Guide pas à pas
- Ouvrez l'onglet Instructions (image 3) et lisez les rappels sur la résidence secondaire, les frais retenus, les abattements et le rôle du notaire.
- Dans Calcul plus-value (image 1), saisissez une référence, le propriétaire, l'adresse, les dates d'acquisition et de cession prévue.
- Renseignez le prix d'acquisition, le prix de cession, les frais d'acquisition retenus, les travaux retenus et les frais de cession dans les colonnes jaunes.
- Contrôlez les colonnes calculées : prix corrigés, plus-value brute, durée en années entières, abattements, montants imposables et fiscalité totale.
- Ajoutez d'autres biens sur les lignes préparées jusqu'à la ligne 105, sans modifier les formules des colonnes K à X.
- Consultez Synthèse (image 2) pour les totaux, le taux moyen de fiscalité, les graphiques et le contrôle détaillé d'une référence sélectionnée.
- Faites vérifier les dates, justificatifs, exonérations et montants définitifs par le notaire chargé de la vente.
Fonctionnalités incluses
Qui utilise ce calcul Excel pour une résidence secondaire en France
La vente d'une résidence secondaire déclenche souvent la question du montant réellement conservé après impôt. Le propriétaire d'une maison familiale en Bretagne, l'investisseur qui détient trois appartements de vacances ou la SCI familiale qui prépare une cession ont besoin d'une estimation avant de signer le compromis.
Avant le compromis, les chiffres doivent être posés
Un propriétaire ayant acheté un appartement 180 000 € et le revendant 260 000 € ne doit pas retenir automatiquement 80 000 € de plus-value. Si les frais d'acquisition retenus sont de 13 500 €, les travaux justifiés de 20 000 € et les frais de cession de 6 000 €, le prix d'acquisition corrigé atteint 213 500 € et le prix de cession corrigé 254 000 €. La plus-value brute ressort alors à 40 500 €.
L'onglet Calcul plus-value (image 1) reprend précisément ces éléments dans les colonnes F à J. Les colonnes K à M calculent les prix corrigés et la plus-value brute ; les colonnes N à X prolongent le calcul jusqu'au statut final. Les lignes 6 à 105 sont préparées pour des biens distincts, et l'auto-filtre de la ligne 5 facilite la recherche.
Un outil utile au moment où le dossier se précise
Le vendeur peut faire une première simulation avant l'estimation de l'agence, puis la mettre à jour lorsque le prix de cession, les factures de travaux ou les frais d'intermédiation sont connus. Pour une SCI familiale, le tableau permet aussi de séparer les biens par référence et de comparer les conséquences d'une vente.
Dans Synthèse (image 2), les formules COUNTIF et SUM totalisent les références, prix de cession, plus-values et impôts. La liste déroulante de B24 permet ensuite d'afficher le propriétaire, l'adresse, la plus-value brute, la fiscalité et le statut d'un bien précis.
Les règles fiscales appliquées à la vente d'une résidence secondaire
La vente d'une résidence secondaire ne bénéficie pas de l'exonération habituelle de la résidence principale. La plus-value est déterminée par la différence entre le prix de cession corrigé et le prix d'acquisition corrigé, sous réserve des exonérations particulières et des justificatifs contrôlés par le notaire.
Prix corrigés et frais retenus
Le prix d'acquisition peut intégrer les frais d'acquisition réels justifiés ou, lorsque les conditions sont réunies, le forfait de 7,5 %. Après cinq ans de détention, les travaux peuvent être retenus au réel avec justificatifs ou par le forfait de 15 %. Ces options ne se cumulent pas avec les frais réels correspondants : le modèle rappelle ce point dans Synthèse, notamment en cellule A19.
Les frais de cession directement liés à la vente diminuent le prix de cession retenu. Dans l'exemple de l'onglet Calcul plus-value, un achat à 420 000 €, une revente à 590 000 €, 31 500 € de frais d'acquisition, 22 000 € de travaux et 14 000 € de frais de cession donnent une plus-value brute de 100 000 € : 576 000 € moins 473 500 €.
Abattements, taux et surtaxe
Les abattements progressent à partir de la sixième année. L'exonération de l'impôt sur le revenu intervient après 22 ans de détention et celle des prélèvements sociaux après 30 ans. Le modèle applique 19 % à la plus-value imposable au titre de l'impôt sur le revenu et 17,2 % au titre des prélèvements sociaux.
Une surtaxe progressive s'applique lorsque la plus-value imposable à l'impôt sur le revenu dépasse 50 000 €. Le classeur l'estime dans la colonne U, puis additionne impôt, prélèvements sociaux et surtaxe dans V. Il s'agit d'une estimation pédagogique : le notaire vérifie la durée exacte, les exonérations, les justificatifs et le calcul définitif lors de la vente.
Là où l'estimation de plus-value immobilière coûte le plus cher
La première erreur coûteuse consiste à confondre prix d'achat et prix d'acquisition corrigé. Sur un bien acheté 300 000 € puis revendu 410 000 €, oublier 22 500 € de frais d'acquisition et 35 000 € de travaux documentés gonfle artificiellement la plus-value de 57 500 €. À 19 %, l'écart d'impôt sur le revenu peut atteindre 10 925 €, avant même les prélèvements sociaux.
Les justificatifs absents bloquent les frais
Une facture sans adresse du bien, des travaux réalisés par le propriétaire lui-même ou de simples relevés bancaires ne suffisent pas toujours à établir une dépense retenue. Le bailleur qui saisit 18 000 € de travaux dans la colonne I sans conserver factures et preuves de paiement risque de voir le montant écarté au moment de l'acte.
Le modèle distingue les frais d'acquisition retenus et les travaux retenus dans deux colonnes. Cette séparation évite de mélanger le forfait de 7,5 %, le forfait travaux de 15 % après cinq ans et les dépenses réelles, qui ne sont pas cumulables pour une même catégorie.
Une durée mal saisie change l'abattement
Le calcul utilise les années entières entre la date d'acquisition et la date de cession prévue. Une acquisition le 20 septembre 2016 et une vente le 19 septembre 2026 ne donnent pas dix années entières : une journée manque. La colonne N calcule cette durée avec DATEDIF ; il faut donc saisir des dates exactes, pas seulement l'année.
Enfin, une plus-value imposable supérieure à 50 000 € peut déclencher la surtaxe progressive. Pour 100 000 € imposables à l'impôt sur le revenu, appliquer uniquement 19 % ferait oublier une composante fiscale supplémentaire. La colonne V additionne les trois montants et la colonne W affiche ce qu'il reste après fiscalité, mais aucun résultat ne remplace le contrôle de l'acte par le notaire.
De la simulation ponctuelle au suivi de chaque vente
Le fichier devient fiable lorsqu'il est utilisé au même moment pour chaque dossier : à la réception d'une offre, lors de la signature du compromis, puis quelques jours avant le rendez-vous de vente. Pour une SCI qui prépare quatre cessions, consacrer 10 minutes par bien à vérifier les dates et les factures évite de reprendre toute la simulation la veille de l'acte.
Une routine simple pour conserver des données propres
- Créez une référence unique comme PV-2026-001 et conservez-la dans les échanges avec l'agence et le notaire.
- Ajoutez immédiatement chaque facture retenue dans un dossier numérique portant la même référence que la ligne Excel.
- Dupliquez les informations du bien seulement après avoir vérifié les dates et les montants ; ne copiez pas les résultats calculés par-dessus les formules.
- Consultez Synthèse après chaque modification pour contrôler le total et le taux moyen de fiscalité.
La mise en forme et les formules signalent les lignes incomplètes en laissant les résultats vides lorsqu'une donnée indispensable manque. Les validations de date sur D6:E105 et de montant décimal sur F6:J105 limitent les saisies incohérentes ; les colonnes K à X restent réservées aux calculs.
Quand le tableur atteint sa limite
Pour quelques ventes annuelles, ce classeur est plus lisible qu'un calcul isolé dans un courriel. En revanche, si plusieurs personnes modifient simultanément les mêmes lignes, si les justificatifs doivent être archivés avec une piste d'audit ou si vous gérez plus de 100 biens, un logiciel de gestion patrimoniale ou un suivi partagé devient préférable.
Le bon réflexe est de conserver une copie datée avant chaque mise à jour. Le fichier sert à préparer les chiffres ; le notaire confirme l'assiette, les exonérations et le montant effectivement prélevé lors de la vente.
Questions fréquentes sur ce modèle
Oui. Après saisie des colonnes A à J dans Calcul plus-value, les colonnes K à X calculent les prix corrigés, la plus-value brute, la durée de détention, les abattements, l'impôt à 19 %, les prélèvements sociaux à 17,2 %, la surtaxe et la plus-value nette.
Saisissez les frais d'acquisition retenus, les travaux retenus et les frais de cession documentés. Le modèle rappelle que le forfait de frais d'acquisition de 7,5 % et le forfait travaux de 15 % après cinq ans ne se cumulent pas avec les frais réels correspondants.
Oui, les formules appliquent une exonération totale de l'impôt sur le revenu après 22 ans de détention et une exonération totale des prélèvements sociaux après 30 ans. La durée est calculée en années entières à partir des dates saisies.
Oui. La colonne U estime la surtaxe progressive lorsque la plus-value imposable à l'impôt sur le revenu dépasse 50 000 €. La colonne V additionne l'impôt, les prélèvements sociaux et cette surtaxe.
L'onglet Calcul plus-value comporte 100 lignes opérationnelles, de la ligne 6 à la ligne 105. L'onglet Synthèse utilise ces lignes pour compter les références et totaliser les prix, plus-values, impôts et montants nets.
Non. Il s'agit d'une estimation pédagogique. Le notaire vérifie l'acte d'acquisition, les dates, les factures, les travaux, les frais de vente, les éventuelles exonérations et le montant définitif de la plus-value immobilière.