Charges déductibles Excel - Modèle Gratuit


Suivez vos dépenses, justificatifs et montants déductibles avant la déclaration 2044, pour un ou plusieurs biens au régime réel.
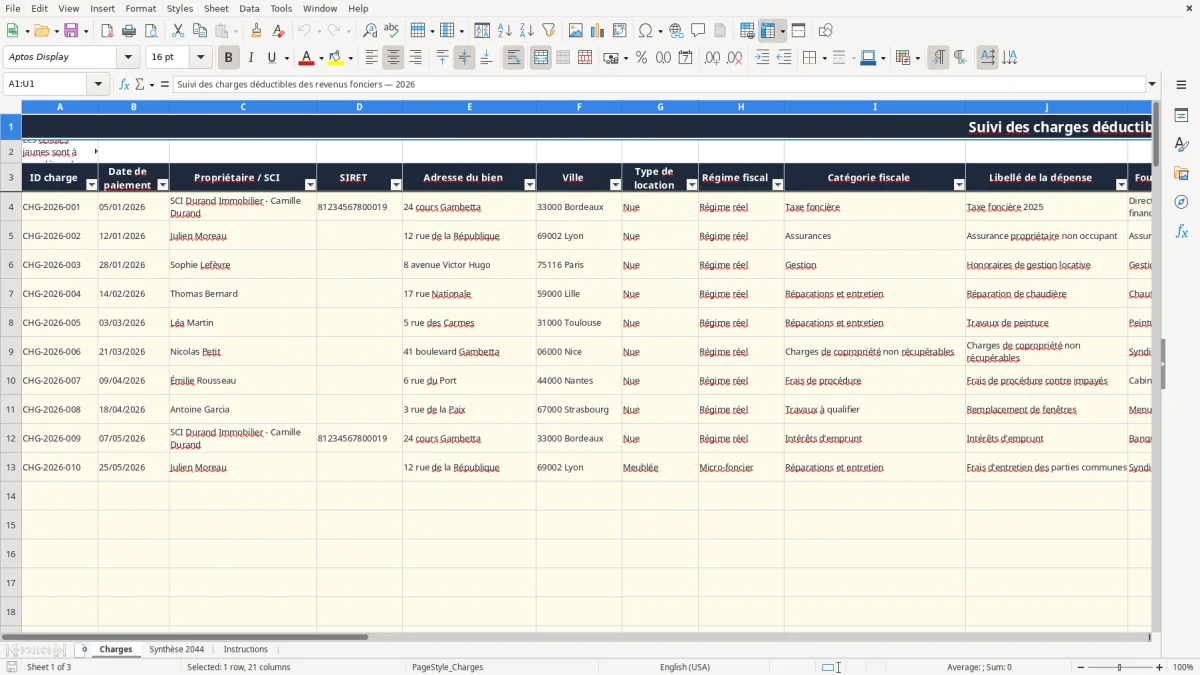
Ce modèle Excel suit les dépenses déductibles des revenus fonciers avant la déclaration 2044. Il enregistre chaque facture, distingue la part récupérable, calcule le montant retenu et signale les justificatifs manquants ou les charges incompatibles avec le régime fiscal choisi.
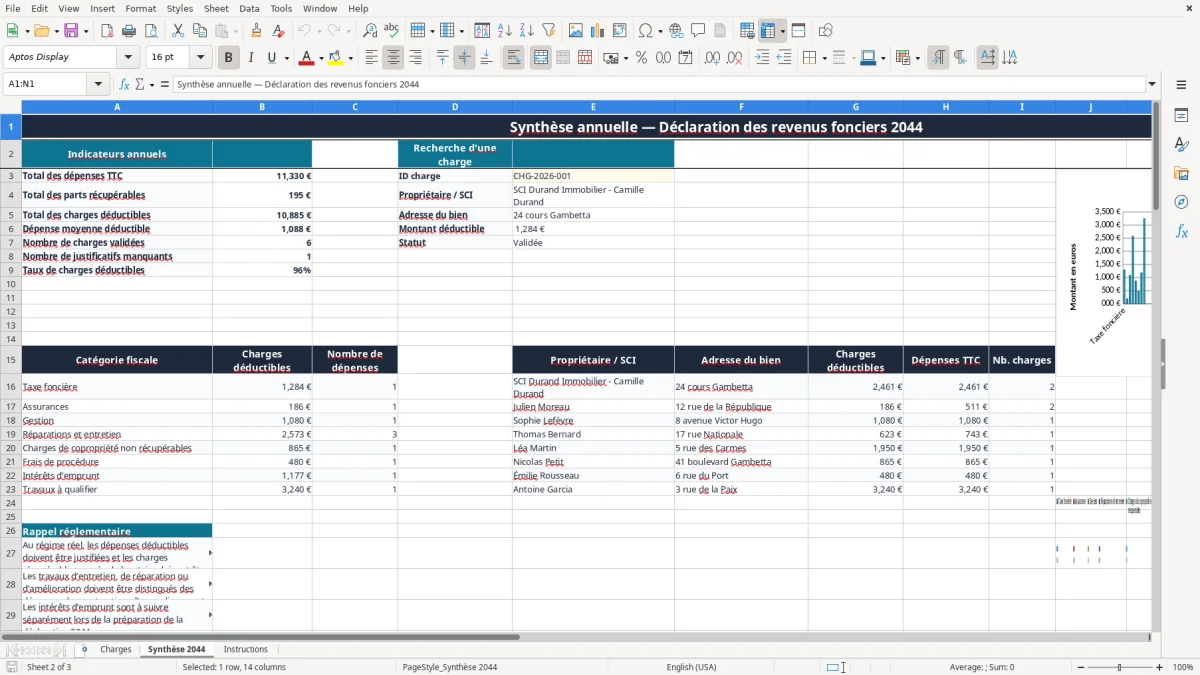
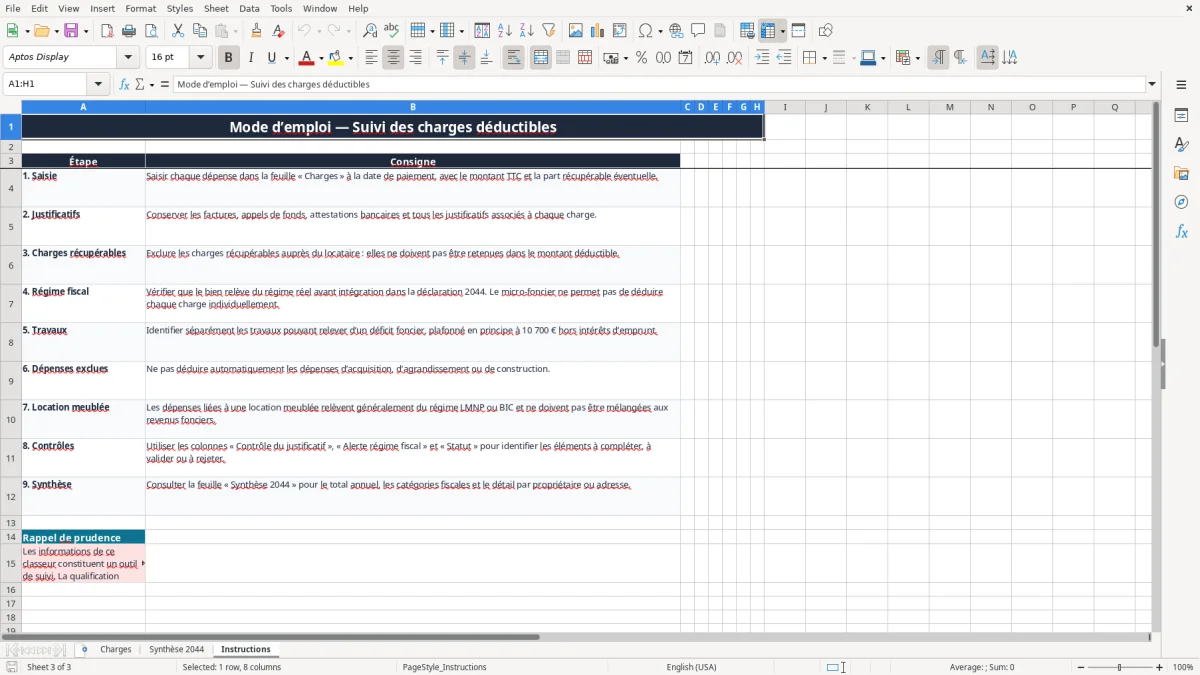
L'onglet Charges contient 100 lignes opérationnelles, de l'identifiant à la catégorie fiscale, avec des listes de choix pour fiabiliser la saisie. L'onglet Synthèse 2044 regroupe les totaux, les catégories et le détail par propriétaire ou adresse ; l'onglet Instructions rappelle les contrôles à effectuer.
Les principaux atouts de ce modèle Excel
- Centraliser jusqu'à 100 dépenses dans l'onglet Charges, avec date de paiement, facture, fournisseur et bien concerné.
- Calculer automatiquement le montant déductible en retirant la part récupérable et en neutralisant les lignes rejetées.
- Séparer les dépenses par catégorie : taxe foncière, assurances, gestion, copropriété non récupérable, intérêts et travaux.
- Repérer en un coup d'œil les justificatifs absents grâce au contrôle Conforme ou À compléter.
- Éviter de mélanger micro-foncier, régime réel et location meublée grâce à l'alerte de régime fiscal.
- Préparer les montants de la déclaration 2044 avec une synthèse annuelle par catégorie et par bien.
- Retrouver une charge à partir de son ID et vérifier son propriétaire, son adresse, son montant et son statut.
Guide pas à pas
- Étape 1 — Ouvrez l'onglet Instructions et prenez connaissance des règles de saisie, des justificatifs et des dépenses exclues.
- Étape 2 — Dans Charges, saisissez une ligne par dépense effectivement payée, avec un ID unique comme CHG-2026-001 et une date au format JJ/MM/AAAA.
- Étape 3 — Renseignez le propriétaire ou la SCI, le SIRET éventuel, l'adresse du bien, la ville, le type de location et le régime fiscal.
- Étape 4 — Choisissez la catégorie, décrivez la dépense, puis indiquez le fournisseur, le numéro de facture, le montant TTC et la part récupérable.
- Étape 5 — Sélectionnez Oui ou Non pour le justificatif et l'éligibilité à la 2044, puis choisissez À contrôler, Validée ou Rejetée.
- Étape 6 — Consultez les colonnes calculées : le montant déductible, le contrôle du justificatif et l'alerte liée au régime fiscal se mettent à jour automatiquement.
- Étape 7 — Dans Synthèse 2044, vérifiez les totaux annuels, les catégories, les propriétaires et les adresses avant de reporter les montants dans votre déclaration.
Fonctionnalités incluses
Qui utilise ce suivi des charges déductibles en France
Le propriétaire bailleur d'un studio loué nu retrouve souvent ses dépenses au moment de préparer la déclaration des revenus fonciers, en mai. Sans registre daté, une facture d'assurance ou un appel de copropriété payé en décembre peut être oubliée. Le modèle rattache chaque dépense à un bien et à son propriétaire.
Du bailleur seul à la SCI familiale
Un investisseur qui possède trois lots peut saisir séparément la taxe foncière, les assurances, les honoraires de gestion et les réparations. Une SCI familiale peut renseigner sa raison sociale et son SIRET, puis retrouver une charge depuis l'ID dans Synthèse 2044.
Le fichier contient des exemples préremplis, notamment 1 284 € de taxe foncière, 186 € d'assurance et 1 080 € d'honoraires de gestion. Ces lignes illustrent la structure ; vous devez les remplacer ou les conserver seulement si elles correspondent réellement à vos paiements.
Le moment où le besoin apparaît
La saisie se fait après chaque paiement, pas uniquement au printemps. Pour une dépense de 900 € dont 120 € sont récupérables auprès du locataire, la colonne calculée retient 780 € avant les contrôles d'éligibilité et de statut.
Le conseiller syndical peut aussi exploiter le détail des charges non récupérables après l'appel de fonds trimestriel. En revanche, une location meublée relève généralement du LMNP ou des BIC : elle ne doit pas être mélangée aux revenus fonciers.
Les règles fiscales à vérifier avant la déclaration 2044
La déclaration 2044 concerne les bailleurs imposés au régime réel des revenus fonciers. Le micro-foncier s'applique en principe jusqu'à 15 000 € de recettes brutes avec un abattement de 30 % : vous ne déduisez alors pas chaque facture individuellement. Le modèle le signale dans la colonne Alerte régime fiscal.
Charges réellement déductibles
Au réel, les dépenses doivent être payées, justifiées et engagées pour conserver ou administrer le bien. La taxe foncière, l'assurance propriétaire non occupant, les frais de gestion, certains frais de procédure, les intérêts d'emprunt et les réparations admissibles sont suivis par catégories.
Les charges récupérables auprès du locataire doivent être isolées : le modèle soustrait la part récupérable du montant TTC. Pour une facture de 1 200 € comprenant 250 € récupérables, le montant calculé est de 950 € si la ligne est éligible et validée.
Travaux et déficit foncier
Les travaux de réparation, d'entretien ou d'amélioration peuvent contribuer à un déficit foncier, imputable sur le revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt. Les dépenses de construction, d'agrandissement ou d'acquisition ne sont pas à déduire automatiquement ; l'onglet Instructions demande de les qualifier séparément.
Les prélèvements sociaux de 17,2 % s'appliquent aux revenus fonciers imposables. Le fichier est un outil de classement et de totalisation : il ne remplace pas la qualification fiscale d'une dépense ni le report final dans les cases appropriées.
Les erreurs de charges qui faussent le montant déclaré
La première erreur coûteuse consiste à déclarer le montant TTC sans retirer la part récupérable. Avec 3 600 € de dépenses annuelles et 600 € récupérables, déclarer 3 600 € au lieu de 3 000 € majore la déduction de 600 € et fragilise le dossier en cas de contrôle.
Une dépense sans preuve devient difficile à défendre
Une facture de 480 € saisie sans justificatif peut rester dans le fichier, mais la colonne Contrôle du justificatif affiche À compléter. Si le statut passe à Rejetée ou si l'éligibilité vaut Non, la formule IF ramène automatiquement le montant déductible à 0 €.
Une erreur fréquente concerne les appels de copropriété : tout l'appel n'est pas nécessairement déductible la même année. Les provisions doivent être régularisées et les parts récupérables distinguées ; recopier mécaniquement 2 400 € peut donc surestimer la charge retenue.
Le mauvais régime fiscal bloque le raisonnement
Un bailleur au micro-foncier qui additionne 2 700 € de factures ne bénéficie pas d'une déduction individuelle : son avantage vient de l'abattement forfaitaire de 30 %. À l'inverse, un bailleur au réel qui oublie 1 080 € d'honoraires de gestion perd une charge potentiellement déductible.
Enfin, une réparation de 4 500 € ne doit pas être confondue avec un agrandissement. La catégorie Travaux à qualifier existe précisément pour éviter de reporter trop vite une dépense dans la 2044 et de créer un déficit foncier injustifié.
Comment transformer le fichier en routine fiscale mensuelle
Le meilleur rythme est de saisir la dépense dès son paiement, idéalement le même jour que l'archivage de la facture. Dix minutes après chaque quittance ou chaque règlement évitent de reconstituer douze mois d'opérations en avril et réduisent les oublis de dates.
Un contrôle court à chaque fin de mois
- Filtrez les lignes dont le statut est À contrôler et complétez le justificatif ou le commentaire.
- Vérifiez les montants récupérables avec le décompte annuel et les appels de fonds.
- Traitez les lignes Travaux à qualifier avant de consulter la synthèse.
- Comparez le total des dépenses TTC, les parts récupérables et les charges déductibles.
L'onglet Charges utilise des validations de données sur les colonnes sensibles : vous choisissez parmi deux types de location, deux régimes fiscaux, huit catégories et trois statuts. Les colonnes calculées utilisent IF, tandis que Synthèse 2044 s'appuie notamment sur SUM, SUMIF, COUNTIF, SUMIFS et VLOOKUP.
La clôture avant mai
À la fin de l'année, exportez ou archivez les factures correspondant aux lignes validées, puis consultez Synthèse 2044. Si la synthèse affiche 8 000 € TTC, 1 200 € récupérables et 6 800 € déductibles, contrôlez chaque écart avant la déclaration de mai.
Le tableur reste adapté à quelques biens et moins de 100 lignes préparées. Au-delà de plusieurs centaines de mouvements, de relances locataires ou de rapprochements bancaires, un logiciel de gestion locative devient plus fiable qu'une saisie manuelle, mais gardez ce fichier comme piste de contrôle.
Questions fréquentes sur ce modèle
Oui pour inventorier vos dépenses, mais elles ne sont pas déduites individuellement au micro-foncier. Le régime applique en principe un abattement de 30 % jusqu'à 15 000 € de recettes brutes ; l'onglet Charges affiche une alerte pour éviter une intégration directe dans la 2044.
La formule retire la part récupérable du montant TTC. Elle renvoie 0 € si l'éligibilité vaut Non ou si le statut est Rejetée ; sinon, une dépense de 1 000 € avec 150 € récupérables donne 850 €.
L'onglet Charges est préparé sur les lignes 4 à 103, soit 100 lignes opérationnelles. Les validations et les formules sont présentes sur cette plage ; au-delà, vous devrez prolonger soigneusement les formules et contrôles.
Vous pouvez sélectionner taxe foncière, assurances, gestion, réparations et entretien, charges de copropriété non récupérables, frais de procédure, intérêts d'emprunt ou travaux à qualifier. Une dépense de construction ou d'agrandissement ne doit pas être déduite automatiquement.
Elle totalise les dépenses TTC, les parts récupérables et les charges déductibles, calcule une moyenne, compte les charges validées et les justificatifs manquants, puis détaille les montants par catégorie, propriétaire et adresse. Elle contient aussi deux graphiques par catégorie.
Ne la mélangez pas avec les revenus fonciers. Une location meublée relève généralement du LMNP ou des BIC, avec des règles propres ; le fichier rappelle cette séparation dans l'onglet Instructions et l'alerte de régime fiscal.