Résultat LMNP réel Excel - Modèle Gratuit


Calculez recettes, charges, amortissements et résultat fiscal LMNP au réel simplifié pour 100 biens avec une synthèse annuelle.
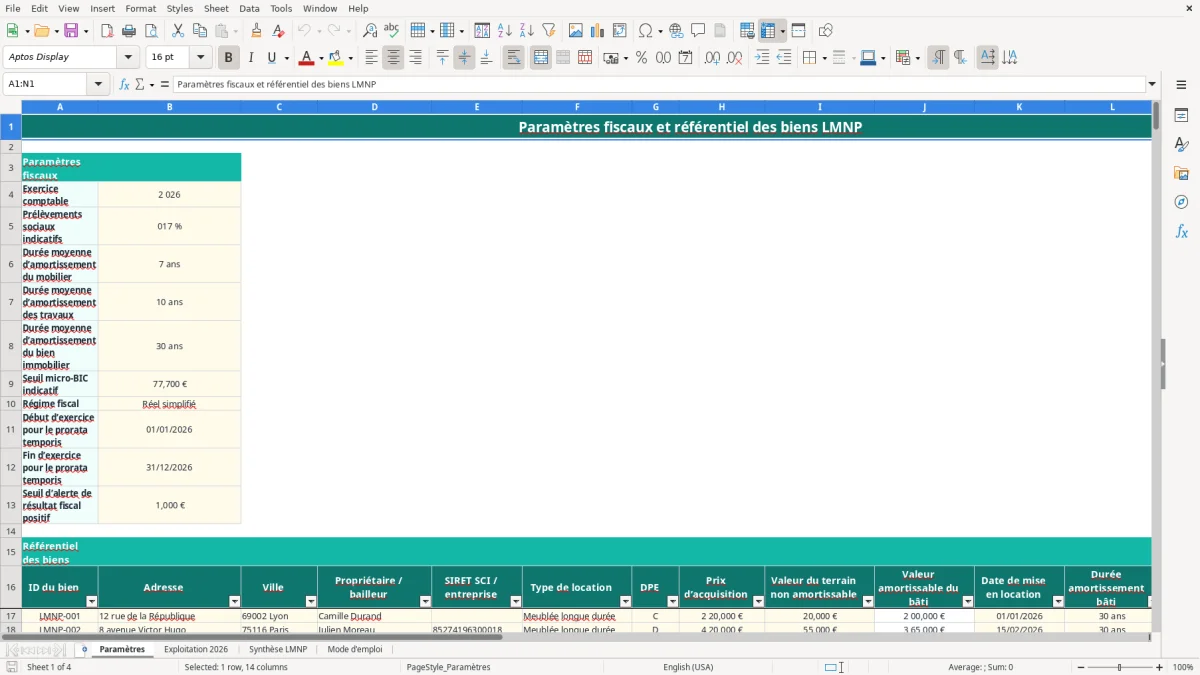
Ce modèle Excel calcule le résultat LMNP au réel simplifié pour l'exercice 2026. Il additionne les recettes, les charges déductibles et les amortissements du bâti, du mobilier et des travaux, puis affiche l'amortissement imputable, le reportable et le résultat fiscal.
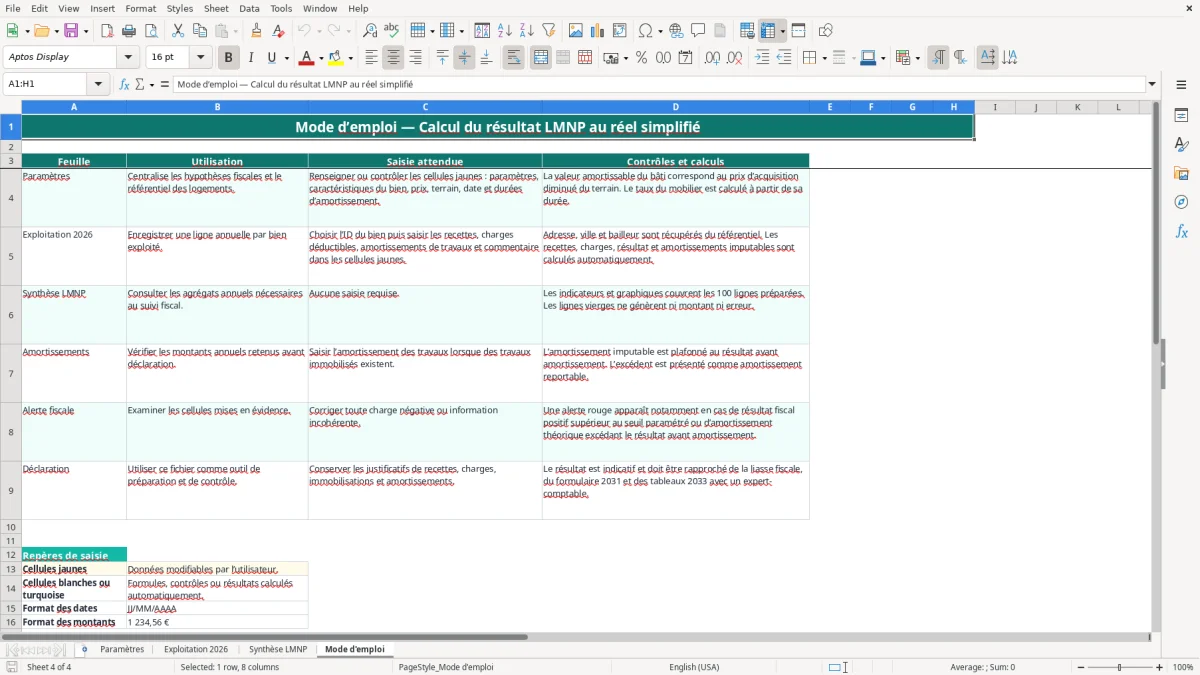
Il comporte quatre onglets : Paramètres, Exploitation 2026, Synthèse LMNP et Mode d'emploi. Vous pouvez préparer le suivi de 100 logements, contrôler les montants par bien et rapprocher les résultats du formulaire 2031 et des tableaux 2033.
Les principaux atouts de ce modèle Excel
- Calculez automatiquement les recettes totales et les charges déductibles hors amortissement avec les fonctions SUM.
- Séparez le résultat avant amortissement, l'amortissement imputable et l'amortissement reportable pour chaque bien.
- Centralisez jusqu'à 100 logements dans le référentiel de l'onglet Paramètres, avec adresse, bailleur, prix, terrain, DPE et dates.
- Appliquez un prorata temporis de l'amortissement du bâti selon la date de mise en location en 2026.
- Identifiez les biens dont le résultat fiscal est positif et ceux qui dépassent le seuil d'alerte paramétré à 1 000 €.
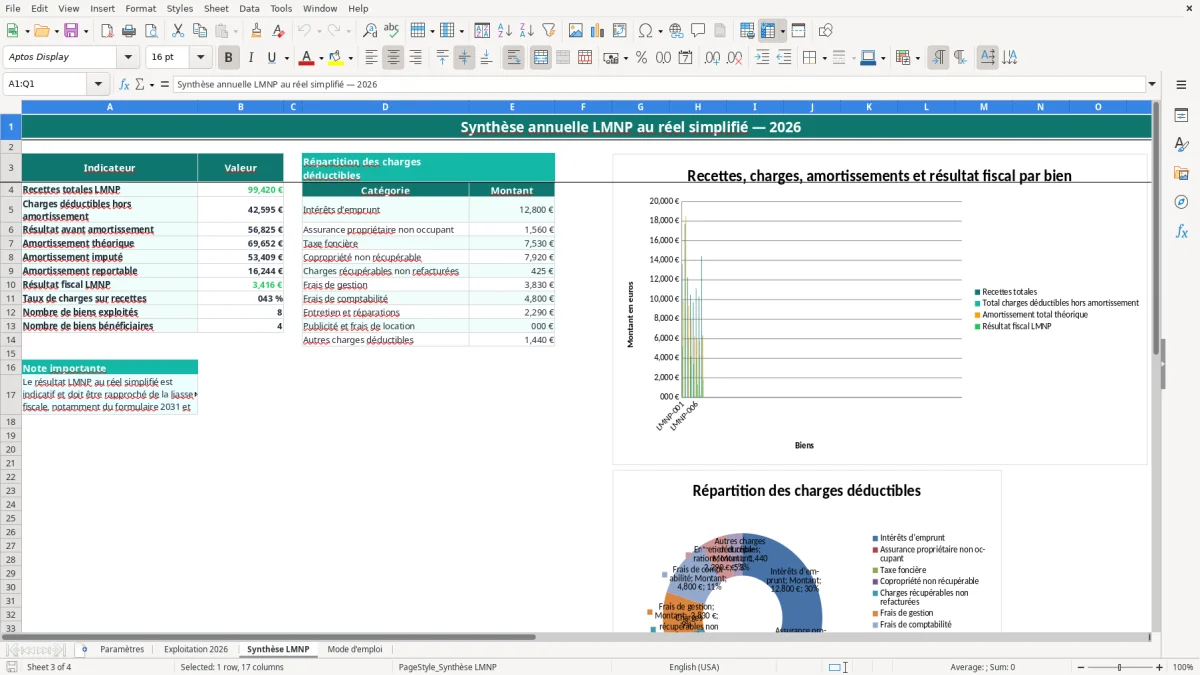
- Analysez la répartition des charges, le taux de charges sur recettes et le nombre de biens bénéficiaires dans Synthèse LMNP.
- Préparez vos éléments comptables en conservant une colonne de commentaire pour les travaux, renouvellements ou opérations particulières.
Guide pas à pas
- Étape 1 — Ouvrez l'onglet Paramètres et contrôlez l'exercice 2026, le régime réel simplifié, les durées d'amortissement et le seuil d'alerte.
- Étape 2 — Renseignez une ligne par logement dans le référentiel : ID, adresse, bailleur, type de location, prix d'acquisition, terrain, date de mise en location et durées.
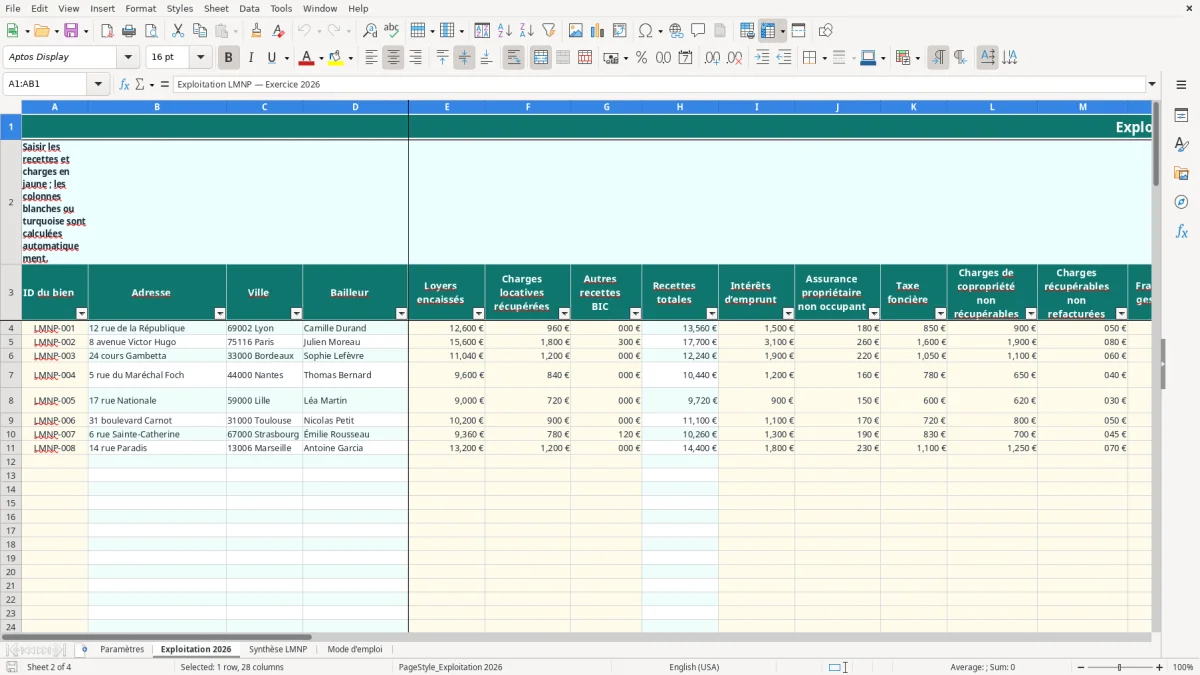
- Étape 3 — Dans Exploitation 2026, sélectionnez l'ID du bien dans la liste déroulante. L'adresse, la ville et le bailleur sont alors récupérés automatiquement.
- Étape 4 — Saisissez dans les cellules jaunes les loyers, charges récupérées, autres recettes BIC, intérêts, taxe foncière, copropriété, gestion, comptabilité, entretien et autres charges.
- Étape 5 — Ajoutez, si nécessaire, l'amortissement des travaux et une précision dans la colonne Commentaire. Les colonnes calculées restent inchangées.
- Étape 6 — Consultez Synthèse LMNP pour vérifier les totaux, le résultat fiscal, les reports et les trois graphiques alimentés par les données saisies.
- Étape 7 — Rapprochez le résultat indicatif des justificatifs, de la liasse fiscale, du formulaire 2031 et des tableaux 2033 avant toute déclaration.
Fonctionnalités incluses
Qui utilise un calcul du résultat LMNP réel simplifié en Excel
Le propriétaire bailleur d'un studio meublé utilise ce tableau lorsqu'il prépare ses comptes de l'exercice, généralement avant la déclaration fiscale du printemps. Un investisseur qui détient trois lots peut saisir une ligne par bien et comparer immédiatement les recettes, les charges et le résultat fiscal de chaque logement.
Un outil adapté à plusieurs biens
Dans l'onglet Paramètres, vous pouvez préparer jusqu'à 100 lignes de logements. Pour chaque bien, le modèle conserve l'ID, l'adresse, le bailleur, le SIRET éventuel d'une SCI ou entreprise, le type de location, le DPE, le prix et la valeur du terrain.
Le bâti est calculé comme le prix d'acquisition diminué du terrain. Par exemple, pour un appartement acheté 220 000 € avec 20 000 € de terrain, la base théorique du bâti est de 200 000 €. Avec une durée de 30 ans, l'amortissement annuel théorique du bâti atteint environ 6 666,67 €, avant prorata.
Le moment où le besoin apparaît
Un bailleur qui encaisse 1 050 € par mois doit additionner 12 600 € de loyers sur l'année, puis intégrer 960 € de charges locatives récupérées et ses dépenses réellement supportées. Le besoin devient particulièrement concret lors de l'achat d'un T2 à 180 000 €, de sa mise en location ou du renouvellement du mobilier.
Le conseiller comptable ou le gestionnaire d'une SCI familiale peut aussi utiliser la feuille pour contrôler les données avant la saisie de la comptabilité. L'onglet Exploitation 2026 est prévu pour une ligne annuelle par bien, et non pour un journal mensuel de trésorerie.
Les règles fiscales du LMNP au réel simplifié en 2026
Le LMNP relève des bénéfices industriels et commerciaux, ou BIC. Au régime réel simplifié, le résultat part des recettes puis déduit les charges justifiées et les amortissements comptables, dans le respect des règles fiscales applicables à la location meublée.
Charges, amortissements et résultat
Les intérêts d'emprunt, l'assurance propriétaire non occupant, la taxe foncière, les charges de copropriété non récupérables, les frais de gestion, de comptabilité, d'entretien et de location sont suivis dans les colonnes I à R. Le modèle les additionne avec SUM dans la colonne S, puis calcule le résultat avant amortissement en retranchant ces charges aux recettes.
L'amortissement ne doit pas créer ou aggraver un déficit fiscal LMNP : le modèle limite donc l'amortissement imputable au résultat avant amortissement. Si le résultat avant amortissement est de 4 000 € et l'amortissement théorique de 6 500 €, 4 000 € sont imputés et 2 500 € sont affichés comme reportables.
Repères fiscaux à contrôler
Le seuil micro-BIC indicatif enregistré dans Paramètres est de 77 700 €. Ce seuil ne suffit pas à choisir un régime : pour un bien fortement financé ou chargé en travaux, le réel est généralement préférable au micro-BIC, car l'amortissement et les dépenses réelles peuvent réduire fortement le résultat imposable.
Le résultat de ce fichier reste indicatif. Il doit être rapproché de la liasse fiscale, notamment du formulaire 2031 et des tableaux 2033. Les prélèvements sociaux de 17,2 % concernent les revenus soumis aux prélèvements sociaux, mais leur traitement ne se déduit pas directement du résultat LMNP affiché ici.
Là où le résultat fiscal LMNP se trompe le plus souvent
La première erreur consiste à confondre trésorerie et résultat fiscal. Un bailleur peut encaisser 13 560 € de recettes et payer 5 180 € de charges, tout en affichant un résultat fiscal proche de zéro après amortissement. Le remboursement du capital du prêt réduit la trésorerie, mais il n'est pas saisi comme charge déductible dans ce modèle.
Une mauvaise base d'amortissement coûte cher
Amortir les 220 000 € d'un appartement comprenant 20 000 € de terrain surestime la base de 20 000 €. Sur 30 ans, cela représente environ 666,67 € d'amortissement annuel théorique en trop. La valeur du terrain doit donc être isolée dans Paramètres.
Autre erreur observée : saisir dans Charges de copropriété non récupérables l'intégralité de l'appel de fonds, sans distinguer les provisions récupérables, les travaux et les régularisations. Sur 2 400 € d'appels annuels, une quote-part récupérable de 900 € modifie directement les charges réellement déductibles et doit être documentée.
Le report d'amortissement oublié
Lorsque l'amortissement théorique dépasse le résultat avant amortissement, l'excédent n'est pas perdu. Si vous écrasez la colonne AA ou ne conservez pas le détail des exercices, vous risquez de perdre 2 500 € de report dans l'exemple précédent, puis de payer davantage d'impôt lors d'une année bénéficiaire.
Enfin, un résultat positif supérieur au seuil de 1 000 € déclenche une alerte prévue dans le modèle. Cette alerte n'est pas une correction comptable : elle signale qu'il faut vérifier les recettes, les charges oubliées, la date de mise en location et les amortissements avant transmission.
Comment faire du tableau LMNP un contrôle annuel fiable
Le meilleur moment pour mettre à jour Exploitation 2026 est juste après la clôture de l'exercice, lorsque les relevés bancaires, appels de copropriété, factures et avis de taxe foncière sont disponibles. Bloquez ensuite un second rendez-vous avant la déclaration pour contrôler les écarts et les pièces manquantes.
Une routine en trois contrôles
- Comparez les loyers saisis avec les relevés bancaires et les quittances : 1 050 € par mois doivent produire 12 600 € sur douze mois complets.
- Rapprochez chaque charge avec une facture ou un relevé, puis vérifiez que les charges récupérables non refacturées ne sont pas confondues avec les provisions encaissées.
- Examinez les colonnes Y, Z et AA : amortissement imputable, résultat fiscal LMNP et amortissement reportable doivent être cohérents avec le résultat avant amortissement.
Utilisez la liste déroulante de l'ID plutôt que de retaper les adresses. Les formules VLOOKUP récupèrent l'adresse, la ville et le bailleur depuis Paramètres, tandis que SUM consolide les recettes et charges ; vous limitez ainsi les fautes de recopie.
Quand abandonner le fichier
Le tableur reste adapté à quelques lots et à une clôture annuelle. Si vous gérez plusieurs dizaines de biens, des changements fréquents de locataires ou des opérations mensuelles nombreuses, un logiciel comptable ou de gestion locative devient préférable pour conserver l'historique, les justificatifs et les écritures.
Avant l'envoi de la liasse, imprimez ou exportez votre synthèse, conservez les justificatifs et faites valider les postes sensibles par votre expert-comptable. Le modèle prépare le calcul ; il ne remplace pas la liasse fiscale.
Questions fréquentes sur ce modèle
Il calcule les recettes totales, les charges déductibles hors amortissement, le résultat avant amortissement, les amortissements théoriques, l'amortissement imputable, l'amortissement reportable et le résultat fiscal LMNP pour l'exercice 2026.
Les onglets Paramètres et Exploitation 2026 comportent 100 lignes préparées. Vous saisissez une ligne annuelle par bien dans Exploitation 2026 ; les lignes vierges restent sans montant ni erreur.
La base correspond au prix d'acquisition diminué de la valeur du terrain non amortissable. Le modèle applique la durée renseignée et un prorata selon la date de mise en location, avec une durée moyenne paramétrée à 30 ans pour le bâti.
L'amortissement imputable est plafonné au résultat avant amortissement afin de ne pas créer de déficit fiscal LMNP par les amortissements. L'excédent est affiché séparément comme amortissement reportable.
Non. Le résultat est indicatif et doit être rapproché des justificatifs, de la liasse fiscale, du formulaire 2031 et des tableaux 2033. Le fichier sert de préparation et de contrôle, avec validation par votre expert-comptable.
Le réel est souvent plus intéressant lorsque les intérêts, charges, travaux et amortissements sont élevés. Le micro-BIC applique un abattement forfaitaire, tandis que le réel exige des justificatifs et une comptabilité ; comparez les deux résultats avant de choisir.