Tableau IFI Excel - Modèle Gratuit


Calculez votre IFI 2026 avec 4 onglets : biens, dettes déductibles, barème progressif et synthèse automatisée.
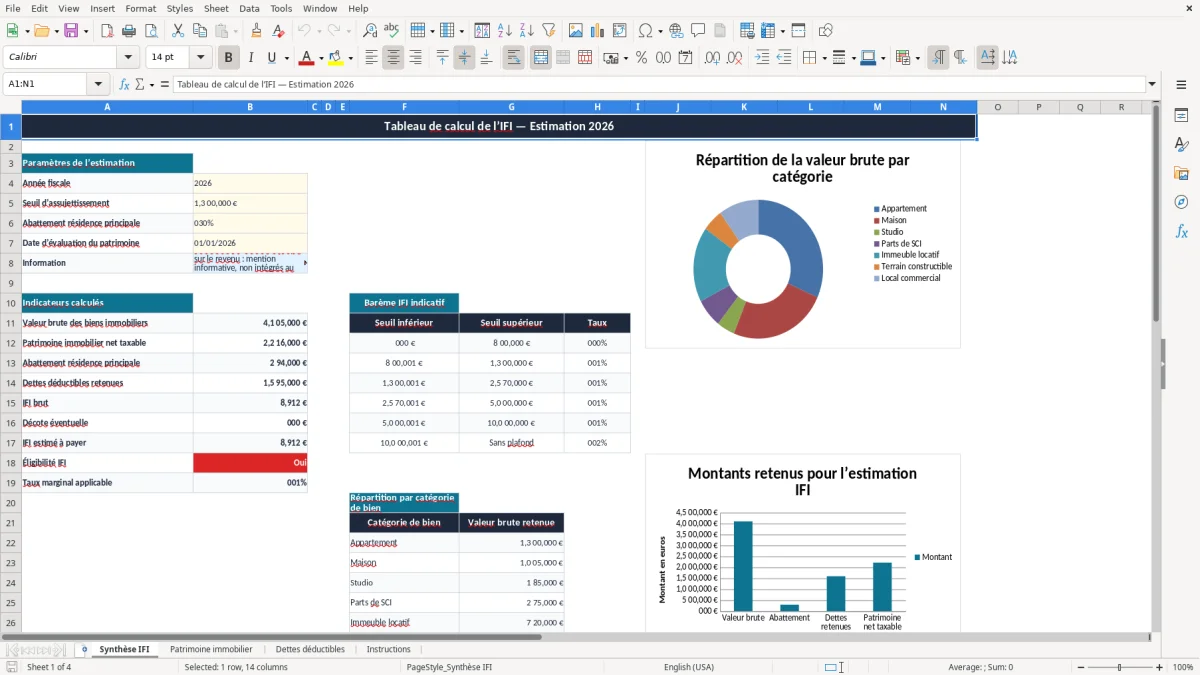
Ce tableau de calcul de l’IFI estime votre impôt sur la fortune immobilière au titre de 2026 à partir des biens détenus, de leur valeur au 01/01/2026 et des dettes déductibles. Le modèle contient quatre onglets : Synthèse IFI, Patrimoine immobilier, Dettes déductibles et Instructions.
La synthèse applique automatiquement l’abattement de 30 % sur la résidence principale, soustrait les dettes renseignées et calcule l’IFI selon le barème progressif intégré. L’estimation reste indicative : les situations en SCI, usufruit, indivision, démembrement ou biens professionnels nécessitent une vérification spécifique.
Les principaux atouts de ce modèle Excel
- Visualiser immédiatement la valeur brute, le patrimoine net taxable, les dettes retenues, l’IFI brut et l’IFI estimé à payer.
- Valoriser jusqu’à 100 biens immobiliers grâce aux lignes préparées dans l’onglet Patrimoine immobilier.
- Calculer automatiquement la quote-part détenue et la valeur brute retenue à partir de la valeur vénale et du pourcentage de détention.
- Appliquer l’abattement de 30 % sur la résidence principale lorsqu’elle est identifiée par Oui.
- Recenser jusqu’à 100 dettes avec leur capital restant dû, leur quote-part déductible et la présence d’un justificatif.
- Répartir la valeur brute par catégorie de bien et consulter deux graphiques dans l’onglet Synthèse IFI.
- Contrôler les paramètres 2026, la date d’évaluation et les limites du calcul dans l’onglet Instructions.
Guide pas à pas
- Ouvrez l’onglet Instructions et vérifiez que vous utilisez bien le millésime 2026 et la date d’évaluation du 01/01/2026.
- Dans Patrimoine immobilier, renseignez un identifiant, le type de bien, l’adresse, la commune, le code postal et le mode de détention pour chaque actif.
- Saisissez la quote-part détenue entre 0 et 1 ainsi que la valeur vénale au 01/01/2026. Les colonnes Valeur brute retenue, Abattement résidence principale et Valeur taxable IFI se calculent automatiquement.
- Dans Dettes déductibles, indiquez le bien associé, le créancier, la nature de la dette, la date de souscription, le capital restant dû et la quote-part déductible.
- Ajoutez Oui ou Non dans la colonne Justificatif disponible ? et conservez les pièces correspondant aux dettes déclarées.
- Consultez Synthèse IFI : les cellules calculées présentent le patrimoine net taxable, l’éligibilité, le taux marginal, l’IFI brut, la décote éventuelle et l’IFI estimé à payer.
- Comparez les deux graphiques de la synthèse, puis contrôlez les valeurs et les cas particuliers avant toute déclaration.
Fonctionnalités incluses
Qui utilise un tableau IFI Excel au début de l’année fiscale
Le besoin apparaît surtout entre janvier et la période de déclaration, lorsque la valeur du patrimoine immobilier doit être arrêtée au 1er janvier 2026. Un propriétaire de plusieurs appartements doit alors réunir ses estimations de marché, ses actes de propriété, ses tableaux de prêt et les éléments concernant sa résidence principale.
Une photographie patrimoniale au 1er janvier
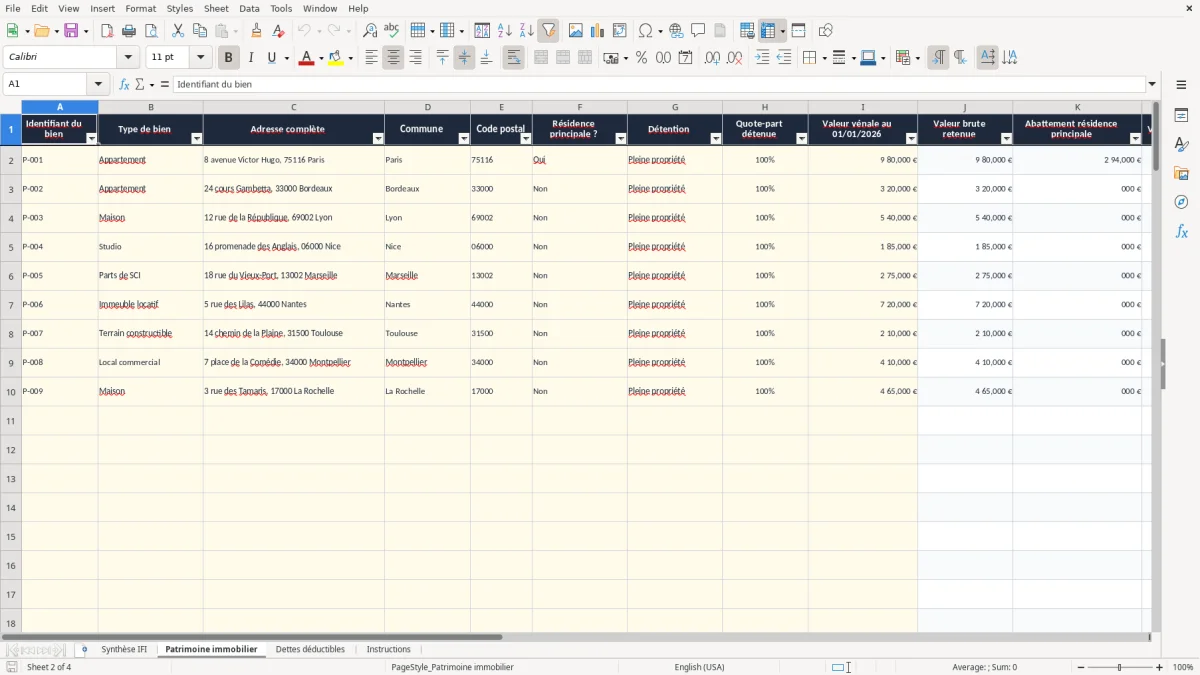
L’onglet Patrimoine immobilier, montré sur l’image 2, organise une ligne par actif avec l’identifiant, le type de bien, l’adresse, la commune, le code postal, la résidence principale, la détention, la quote-part et la valeur vénale. Les colonnes calculées J à L produisent ensuite la valeur brute retenue, l’abattement et la valeur taxable IFI.
Pour un patrimoine composé d’une résidence principale évaluée à 980 000 € et de deux biens locatifs de 320 000 € et 540 000 €, la valeur brute retenue atteint 1 840 000 €. L’abattement de 30 % sur la résidence principale représente 294 000 €, avant prise en compte des dettes.
Le cas du propriétaire bailleur et de la SCI familiale
Un investisseur qui détient trois lots en direct peut distinguer chaque appartement et vérifier la quote-part de 100 %. Un gestionnaire de SCI familiale peut aussi renseigner les parts ou le mode de détention, mais le fichier ne détermine pas à lui seul le traitement fiscal de chaque associé.
L’image 1 montre la synthèse : elle regroupe la valeur brute, le patrimoine net taxable, les dettes, l’IFI brut et l’IFI estimé. Les graphiques permettent de repérer rapidement si l’essentiel du patrimoine provient d’appartements, de maisons, de parts de SCI ou d’une autre catégorie proposée dans la liste.
Le seuil et le barème de l’IFI appliqués dans le fichier
L’IFI concerne le patrimoine immobilier net taxable lorsque sa valeur dépasse 1,3 million d’euros au 1er janvier. Le modèle affiche ce seuil dans Synthèse IFI et applique un calcul progressif : 0 % jusqu’à 800 000 €, puis 0,5 % jusqu’à 1 300 000 €, 0,7 % jusqu’à 2 570 000 €, 1 % jusqu’à 5 millions €, 1,25 % jusqu’à 10 millions € et 1,5 % au-delà.
Le calcul automatisé de la base taxable
La formule de la cellule B12 soustrait l’abattement de résidence principale et les dettes déductibles à la valeur brute des biens. La cellule B15 applique ensuite les tranches progressives avec des fonctions IF imbriquées ; B17 utilise MAX pour éviter un montant d’IFI négatif.
Exemple : avec une base nette taxable de 1 500 000 €, l’IFI brut indicatif est de 2 500 € sur la tranche comprise entre 1 300 000 € et 1 500 000 €. La décote prévue par le modèle est calculée uniquement lorsque la base est supérieure à 1 300 000 € et inférieure à 1 400 000 €.
Résidence principale et dettes
L’abattement de 30 % concerne la résidence principale lorsque la ligne est marquée Oui. Une valeur brute de 980 000 € donne ainsi un abattement calculé de 294 000 € et une valeur taxable de 686 000 € pour cette ligne.
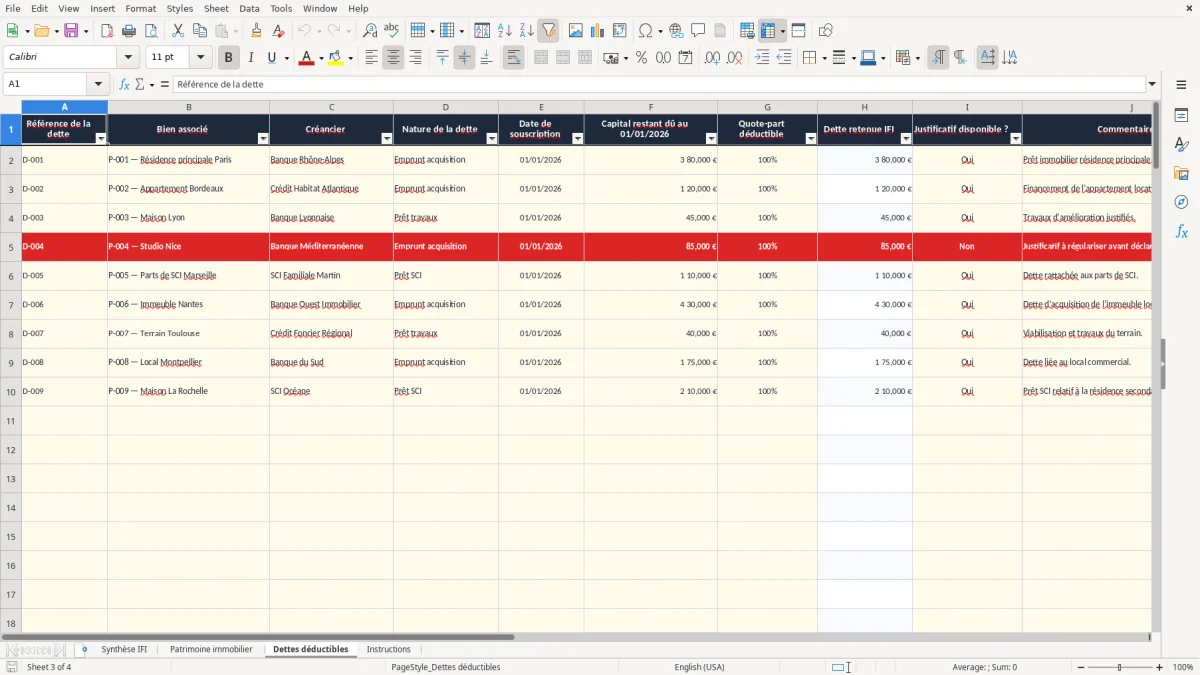
Les dettes doivent être existantes au 01/01/2026, rattachées à des actifs imposables et justifiées. Dans l’onglet Dettes déductibles, une dette de 380 000 € avec une quote-part de 100 % produit 380 000 € de dette retenue par la formule IF. Les prélèvements sociaux de 17,2 % et l’impôt sur le revenu ne sont pas intégrés au calcul IFI de ce classeur.
Les erreurs de valorisation qui faussent l’IFI à payer
La première erreur coûteuse consiste à reprendre le prix d’achat au lieu de la valeur vénale au 01/01/2026. Un appartement acheté 260 000 € mais estimé à 320 000 € doit être saisi à 320 000 € : une sous-évaluation de 60 000 € peut modifier le franchissement du seuil de 1,3 million € et fragiliser la déclaration.
Une quote-part saisie sans contrôle
La colonne H attend une quote-part comprise entre 0 et 1. Si vous saisissez 50 % sous la forme 0,5, une valeur de 400 000 € produit 200 000 € de valeur brute retenue. Si vous saisissez 50 au lieu de 0,5, le calcul devient incohérent ; vérifiez donc le format de pourcentage affiché.
Autre situation fréquente : une résidence principale n’est pas marquée Oui. Sur une valeur de 900 000 €, l’abattement manquant atteint 270 000 €. Le patrimoine net taxable peut alors dépasser artificiellement le seuil et déclencher un calcul d’IFI qui n’aurait pas la même base.
Des dettes reprises sans justificatif
Une dette de 250 000 € ne doit pas être déduite simplement parce qu’elle apparaît dans un ancien tableau bancaire. Le modèle calcule la dette retenue à partir du capital restant dû et de la quote-part, mais la colonne Justificatif disponible ? sert à repérer les dossiers incomplets ; elle ne valide pas juridiquement la déductibilité.
Enfin, ne mélangez pas valeur brute, valeur taxable et patrimoine net taxable. Une résidence de 980 000 € et un appartement locatif de 320 000 € ne donnent pas automatiquement une base de 1 300 000 € : l’abattement de 294 000 € et les dettes éventuelles doivent être intégrés avant de conclure.
Les cas d’usufruit, de nue-propriété, d’indivision, de biens professionnels exonérés ou de dettes familiales ne doivent pas être forcés dans une règle simplifiée. L’onglet Instructions demande explicitement une analyse adaptée pour ces situations.
De l’estimation annuelle au suivi patrimonial fiable
Le meilleur moment pour utiliser le fichier est le premier trimestre, avant que les relevés de prêt et les documents de propriété ne soient dispersés. Créez un dossier 2026 contenant les avis de valeur, actes, échéanciers et justificatifs de dettes, puis mettez à jour le classeur une seule fois avec des montants arrêtés au 01/01/2026.
Une routine en trois contrôles
- À chaque acquisition, vente ou donation, vérifiez les lignes de Patrimoine immobilier et le mode de détention.
- À réception d’un relevé bancaire, actualisez uniquement le capital restant dû à la date de référence et la quote-part déductible.
- Avant la déclaration, comparez la synthèse avec les pièces et contrôlez les lignes dont le justificatif est indiqué Non.
L’image 3 montre l’onglet Dettes déductibles : les colonnes A à J séparent la référence, le bien associé, le créancier, la nature, la date, le capital, la quote-part, la dette calculée, le justificatif et le commentaire. Le filtre automatique facilite la recherche d’une dette ou d’un créancier.
Quand le fichier atteint ses limites
Les lignes préparées vont jusqu’à 100 biens et 100 dettes. Pour un patrimoine familial de quelques actifs, cette capacité suffit ; pour une gestion de plusieurs dizaines de sociétés, des portefeuilles évolutifs ou des historiques pluriannuels, un logiciel patrimonial avec journal des modifications et gestion documentaire devient plus fiable.
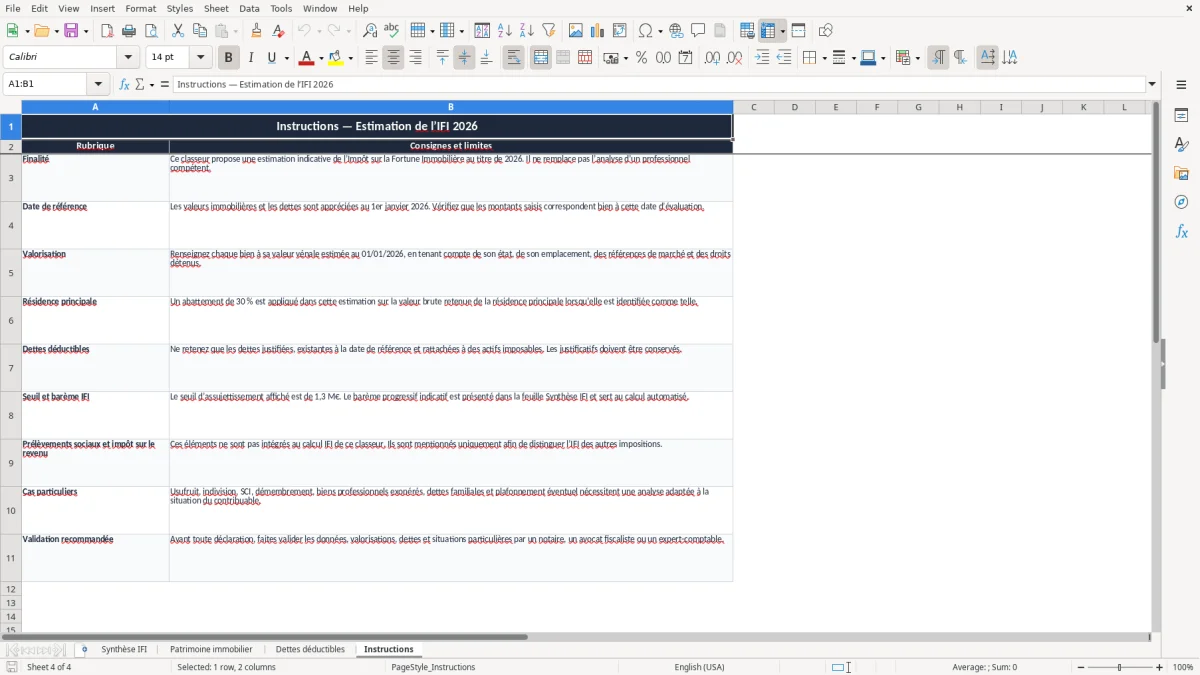
L’image 4 présente les Instructions, notamment la date de référence, l’abattement de 30 %, le seuil de 1,3 million € et les cas particuliers. Relisez cette feuille avant chaque campagne déclarative : elle évite de traiter une estimation indicative comme une déclaration fiscale définitive.
Questions fréquentes sur ce modèle
Oui, il calcule une estimation à partir des biens et dettes saisis. La synthèse applique le seuil de 1 300 000 €, l’abattement de 30 % sur la résidence principale, le barème progressif et la décote prévue dans les formules. Le résultat reste indicatif.
Les biens et les dettes doivent être appréciés au 01/01/2026. Saisissez dans la colonne Valeur vénale au 01/01/2026 une estimation correspondant à cette date, et non au prix historique d’acquisition.
L’onglet Patrimoine immobilier contient des lignes préparées de 2 à 101, soit jusqu’à 100 biens. Les colonnes calculées J, K et L produisent automatiquement la valeur brute retenue, l’abattement et la valeur taxable pour chaque ligne.
Indiquez le bien associé, le créancier, la nature de la dette, sa date de souscription, le capital restant dû au 01/01/2026 et la quote-part déductible entre 0 et 1. La colonne H calcule la dette retenue. Conservez les justificatifs et sélectionnez Oui ou Non dans la colonne prévue.
Il propose les modes Direct, SCI, Indivision et Démembrement ainsi que les détentions en pleine propriété, usufruit, nue-propriété ou indivision. En revanche, il ne tranche pas le traitement fiscal de ces situations : l’onglet Instructions les signale comme des cas nécessitant une analyse adaptée.
Non. Le modèle calcule uniquement l’IFI estimé. Les prélèvements sociaux de 17,2 % et l’impôt sur le revenu sont mentionnés à titre informatif dans la synthèse, mais ne sont intégrés à aucune formule.