Revenu foncier net imposable Excel - Modèle Gratuit


Calculez loyers, charges, déficit foncier, impôts et prélèvements sociaux avec ce fichier Excel pour bailleurs et SCI.
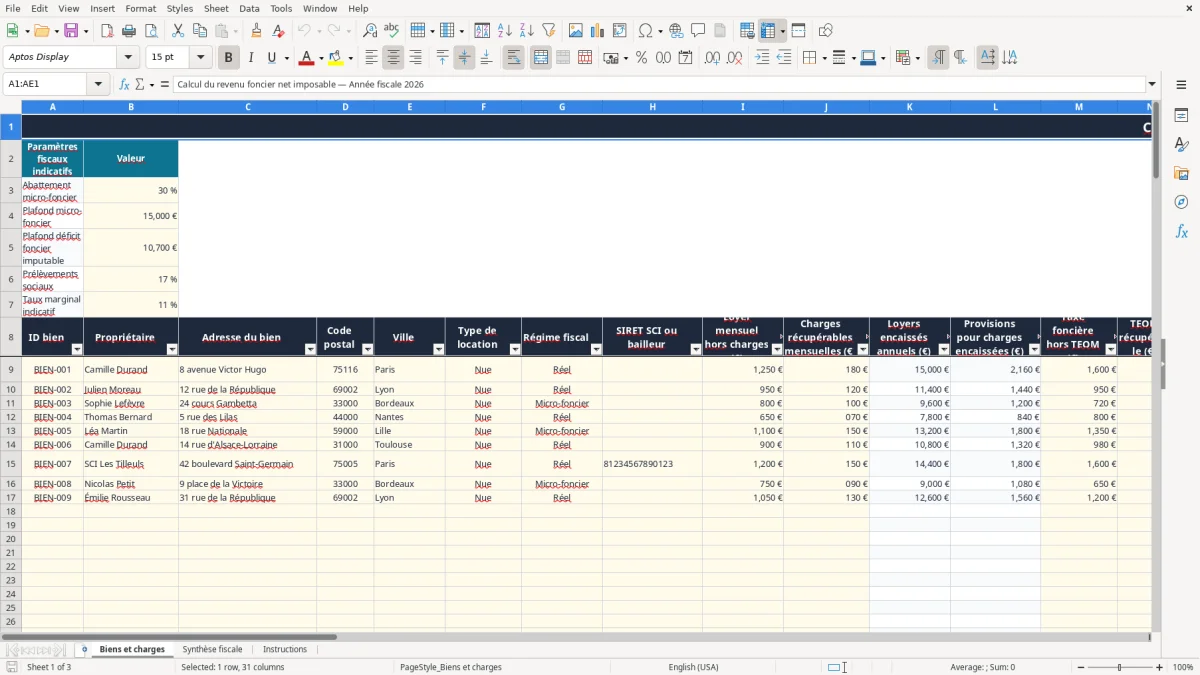
Ce modèle Excel calcule le revenu foncier net imposable d’un ou plusieurs biens loués nus. Vous saisissez les loyers, provisions, intérêts, travaux et autres charges dans l’onglet Biens et charges ; le fichier applique ensuite le régime réel ou le micro-foncier et estime le déficit, l’impôt et les prélèvements sociaux.
Le classeur contient 3 onglets : Biens et charges, Synthèse fiscale et Instructions. Il prévoit 100 lignes de biens, des contrôles d’éligibilité au micro-foncier, une consolidation par ville et propriétaire, ainsi que 3 graphiques dans la synthèse.
Les principaux atouts de ce modèle Excel
- Calculez automatiquement les recettes annuelles à partir du loyer mensuel et des provisions encaissées.
- Comparez le régime réel et le micro-foncier pour chaque bien.
- Identifiez le déficit foncier imputable avec le plafond paramétré de 10 700 €.
- Estimez les prélèvements sociaux à 17,2 % et l’impôt selon un taux marginal indicatif.
- Centralisez jusqu’à 100 lignes de biens, propriétaires et charges dans un même onglet.
- Suivez les totaux par ville grâce aux formules SUMIF et les indicateurs consolidés de la synthèse.
- Préparez le rapprochement avec la déclaration 2044 en conservant le détail des recettes et charges.
Guide pas à pas
- Ouvrez l’onglet Instructions pour comprendre les cellules à compléter et les limites de l’estimation fiscale.
- Dans Biens et charges, saisissez un bien par ligne dans les champs jaunes : propriétaire, adresse, ville, loyer et charges.
- Choisissez le régime fiscal Réel ou Micro-foncier dans la liste de la colonne G. Le fichier utilise une validation de données sur les lignes 9 à 108.
- Renseignez les charges du régime réel : taxe foncière hors TEOM, intérêts, assurance, gestion, travaux, copropriété non récupérable et autres charges.
- Contrôlez les colonnes calculées : recettes U, charges V, revenu réel W, déficit X, base micro-foncier Y et revenu retenu Z.
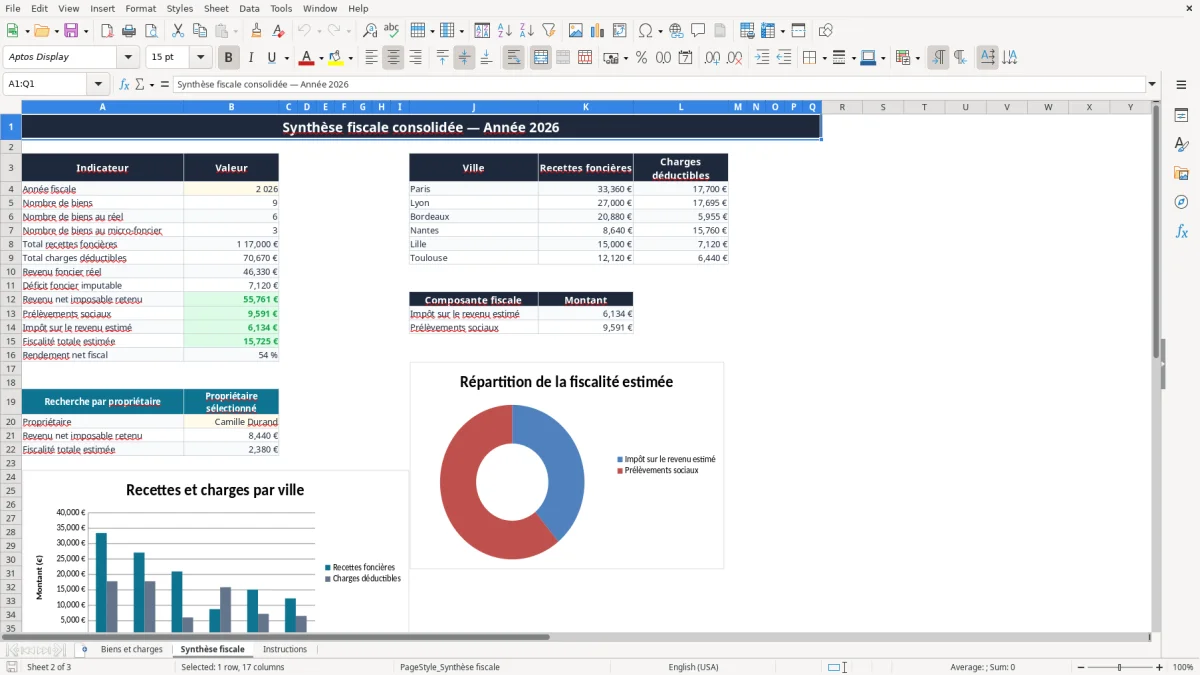
- Consultez Synthèse fiscale pour vérifier les totaux, la fiscalité estimée par composante, les résultats par ville et la recherche par propriétaire.
- Rapprochez les montants de vos justificatifs et de la déclaration 2044 avant toute transmission. Le taux marginal et les paramètres du fichier sont indicatifs.
Fonctionnalités incluses
Qui calcule un revenu foncier net imposable avec Excel en France
Le propriétaire bailleur d’un studio loué nu retrouve ce besoin chaque année avant la déclaration de mai. Il doit distinguer les loyers réellement encaissés, les provisions pour charges, la taxe foncière, les intérêts d’emprunt et les travaux avant de reporter les montants dans la déclaration 2044.
Un exemple simple : avec 750 € de loyer mensuel et 90 € de provisions mensuelles, l’onglet Biens et charges calcule 9 000 € de loyers annuels et 1 080 € de provisions. La colonne U additionne ces recettes pour obtenir 10 080 €, tandis que les colonnes M à T regroupent les charges déductibles saisies.
Un suivi adapté au patrimoine multi-biens
L’investisseur qui possède 3 lots peut consacrer une ligne à chaque appartement, même si les biens sont répartis entre Paris, Lyon et Nantes. Les colonnes A à H identifient le bien et son propriétaire ; les colonnes I à T enregistrent les données économiques. Les lignes 9 à 108 sont préparées par le modèle, mais seules les lignes renseignées produisent un résultat.
La SCI familiale peut également utiliser le tableau pour regrouper ses biens loués nus, en renseignant son SIRET ou celui du bailleur. L’image 1 montre l’organisation complète : les champs de saisie sont suivis des colonnes calculées, jusqu’à l’alerte d’éligibilité.
La synthèse au moment de préparer la déclaration
En mai, l’onglet Synthèse fiscale consolide le nombre de biens, les recettes, les charges, le déficit et le revenu retenu. L’image 2 présente les indicateurs, les montants par ville et la sélection d’un propriétaire ; les 3 graphiques facilitent le contrôle visuel d’un portefeuille.
Les règles fiscales derrière le calcul du revenu foncier
Le micro-foncier s’applique en principe lorsque les recettes brutes ne dépassent pas 15 000 € par an. Le modèle utilise un abattement de 30 % : pour 10 080 € de recettes, la base calculée est de 7 056 €. Dans le fichier, ces paramètres figurent en B3 et B4 de Biens et charges et restent modifiables.
Au régime réel, le revenu correspond aux recettes diminuées des charges déductibles prévues par le régime des revenus fonciers. Le modèle additionne notamment intérêts d’emprunt, travaux déductibles, assurance propriétaire non occupant, frais de gestion, taxe foncière hors TEOM et charges de copropriété non récupérables.
Le déficit foncier dans le fichier
Lorsque les charges dépassent les recettes, la colonne W fait apparaître un résultat négatif. La colonne X présente alors le déficit imputable dans la limite paramétrée de 10 700 € par an. Ce plafond concerne l’imputation sur le revenu global dans le cadre légal applicable ; la nature des travaux et les conditions de conservation du bien doivent être vérifiées.
Le fichier estime ensuite les prélèvements sociaux à 17,2 % sur le revenu net imposable retenu. Il calcule aussi l’impôt sur le revenu en appliquant le taux marginal indicatif de 11 % enregistré en B7 : ce n’est pas le barème progressif complet, mais une estimation de contrôle.
Un rapprochement nécessaire avec la déclaration 2044
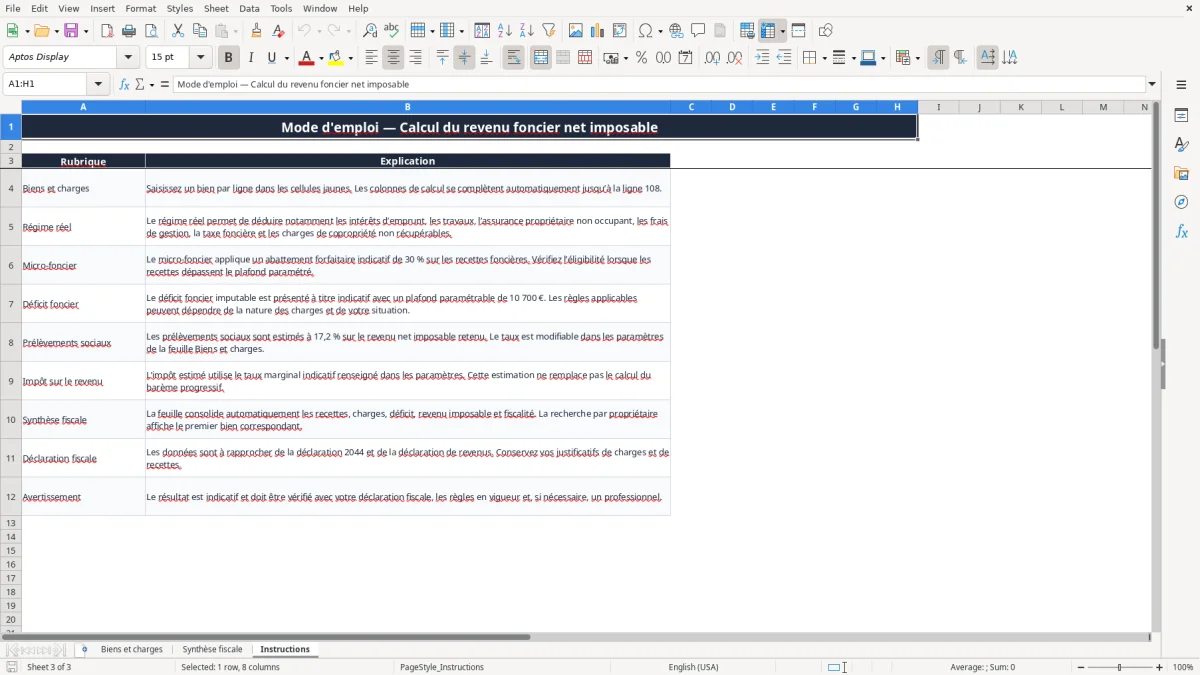
L’image 3 montre l’onglet Instructions, qui rappelle le caractère indicatif du résultat. Le modèle ne remplace pas la déclaration fiscale : conservez les factures, relevés d’intérêts et appels de charges, puis rapprochez chaque total de votre situation déclarative.
Là où le revenu foncier calculé se trompe le plus souvent
La première erreur coûteuse consiste à saisir les provisions pour charges comme une charge déductible. Dans ce modèle, elles figurent dans les recettes encaissées, en colonne L ; les charges déductibles se saisissent séparément dans M à T. Pour 90 € par mois, une confusion représente 1 080 € par an et fausse directement la base imposable.
Le mauvais régime fiscal
Un bailleur qui choisit le micro-foncier avec 10 080 € de recettes obtient une base de 7 056 € après l’abattement de 30 %. Mais avec 4 200 € d’intérêts, 2 000 € de travaux et 1 500 € de taxe foncière, le réel peut devenir plus favorable : 10 080 € moins 7 700 € de charges donne 2 380 € avant les autres postes. Le modèle permet de comparer les colonnes Y et Z, mais la décision doit respecter les règles d’option et de durée.
L’alerte de la colonne AE signale une recette supérieure au plafond paramétré du micro-foncier. Elle ne valide pas automatiquement votre régime : elle attire l’attention sur un contrôle à effectuer. C’est préférable à un micro-foncier laissé par défaut sur un portefeuille dont les recettes dépassent 15 000 €.
Les charges mal documentées
Une facture de travaux mélangée à une dépense d’amélioration non déductible peut être rejetée lors d’un contrôle. De même, saisir la taxe d’enlèvement des ordures ménagères dans la taxe foncière hors TEOM sans isoler sa récupération brouille le calcul. La colonne N sert précisément à distinguer la TEOM récupérable.
Enfin, le taux marginal de 11 % et les 17,2 % de prélèvements sociaux produisent une estimation, pas un avis d’imposition. Avec une base de 2 380 €, le fichier affiche environ 261,80 € d’impôt au taux de 11 % et 409,36 € de prélèvements sociaux, avant toute particularité fiscale.
Du calcul ponctuel au suivi fiscal de chaque bien
Le meilleur moment pour actualiser le fichier est la fin de chaque mois, juste après l’encaissement du loyer. Pour un bien à 750 € et 90 € de provisions, saisissez les montants annuels ou vérifiez les calculs issus des colonnes I et J avant de classer le relevé bancaire.
Une routine de contrôle en quatre minutes
- Vérifiez le loyer encaissé et les provisions avec la quittance ou le relevé bancaire.
- Ajoutez les intérêts et frais à partir du relevé annuel de la banque.
- Renseignez la taxe foncière et les charges de copropriété après réception des documents.
- Contrôlez les colonnes W à AE avant la préparation de la déclaration 2044.
La validation de données limite les choix de la colonne F à Nue et ceux de la colonne G à Réel ou Micro-foncier. Utilisez ces listes plutôt que de retaper les libellés : une différence d’orthographe empêcherait les formules conditionnelles de reconnaître le régime.
Chaque trimestre, consultez Synthèse fiscale. Les fonctions SUM, SUMIF et COUNTIF consolident les lignes renseignées ; les graphiques par ville et par bien permettent de repérer une recette ou une charge anormalement élevée. La recherche par propriétaire peut servir à contrôler séparément une SCI familiale et ses associés, mais elle affiche le premier bien correspondant selon les instructions du fichier.
Quand le tableur atteint sa limite
Pour quelques biens et une déclaration annuelle, ce classeur est généralement suffisant. Au-delà de nombreux encaissements, de plusieurs utilisateurs ou d’impayés à suivre au jour le jour, un logiciel de gestion locative devient plus adapté : le modèle ne gère ni quittances, ni relances, ni rapprochement bancaire automatisé.
Questions fréquentes sur ce modèle
Oui. Après la saisie des recettes et charges dans Biens et charges, les colonnes U à AD calculent les recettes, le résultat réel, le déficit, le revenu retenu, les prélèvements sociaux et l’impôt indicatif.
Le micro-foncier applique un abattement de 30 % aux recettes, jusqu’au plafond paramétré de 15 000 €. Le réel déduit les charges saisies, notamment les intérêts, travaux, assurances, frais de gestion et taxe foncière.
Non. Il s’agit d’un outil de préparation et d’estimation. Rapprochez les résultats des justificatifs et de la déclaration 2044, notamment pour la qualification des travaux et l’imputation du déficit foncier.
Le modèle utilise 17,2 %, valeur enregistrée dans la cellule B6 de Biens et charges. Le montant est calculé sur le revenu net imposable retenu, mais reste indicatif.
Oui. L’onglet Biens et charges prévoit les lignes 9 à 108, soit 100 lignes préparées. La synthèse consolide les résultats et propose une recherche par propriétaire, selon les noms prévus dans sa liste de sélection.
Elle apparaît lorsque les recettes annuelles d’un bien dépassent le plafond paramétré de 15 000 €. Vérifiez alors le régime applicable avant de retenir le micro-foncier ; l’alerte ne constitue pas une validation fiscale automatique.