Amortissement LMNP meublé Excel - Modèle Gratuit


Modèle Excel pour calculer l'amortissement LMNP au réel : bâti, travaux, mobilier, frais, résultat BIC et reports.
Ce modèle Excel calcule l'amortissement d'un bien en LMNP meublé au régime réel. Il ventile le terrain, le bâti, les travaux, le mobilier et les frais d'acquisition, puis estime l'amortissement annuel, le résultat BIC après amortissement et les montants reportables.
Les quatre onglets sont Paramètres, Biens_Amortissements, Synthèse et Instructions. Vous pouvez suivre jusqu'à 100 lignes de biens préparées, avec des formules, des listes de saisie et trois graphiques dans le tableau de bord.
Les principaux atouts de ce modèle Excel
- Exclure automatiquement la quote-part du terrain de la base amortissable.
- Calculer le bâti au prorata temporis de la première année de mise en location.
- Ventiler séparément travaux, mobilier et frais d'acquisition selon leurs durées.
- Plafonner l'amortissement imputable au résultat avant amortissement et isoler le report.
- Comparer les loyers, charges déductibles, intérêts et résultat BIC pour chaque logement.
- Centraliser jusqu'à 100 biens ou lignes d'actifs dans un seul tableau filtrable.
- Contrôler la cohérence comptable avec les justificatifs et les paramètres de l'année fiscale.
Guide pas à pas
- Ouvrez l'onglet Paramètres et vérifiez l'année fiscale 2026, le régime LMNP réel et le mode linéaire.
- Adaptez les durées indicatives du bâti, des travaux, du mobilier et des frais d'acquisition après validation de votre plan comptable.
- Dans Biens_Amortissements, saisissez une ligne par logement dans les cellules prévues : ID, propriétaire, adresse, type de location et date de mise en location.
- Renseignez le prix d'acquisition, la quote-part terrain, les travaux, le mobilier, les frais, les loyers, les charges et les intérêts d'emprunt.
- Choisissez le type de location et le type d'actif principal dans les listes disponibles, puis contrôlez la durée récupérée automatiquement.
- Lisez les colonnes calculées : base bâtie, amortissements annuels, résultat avant et après amortissement, report et alerte.
- Consultez Synthèse pour vérifier les totaux par type d'actif et conservez les actes, factures, inventaires et justificatifs avec votre dossier fiscal.
Fonctionnalités incluses
Qui utilise un tableau Excel pour l'amortissement LMNP meublé
Le propriétaire bailleur d'un studio meublé s'en sert surtout après la signature de l'acte et la première mise en location, lorsqu'il rassemble prix, mobilier, frais et factures. L'investisseur qui détient trois lots l'utilise ensuite avant la clôture comptable pour rapprocher ses loyers, charges et intérêts d'emprunt.
Un logement, plusieurs composants à suivre
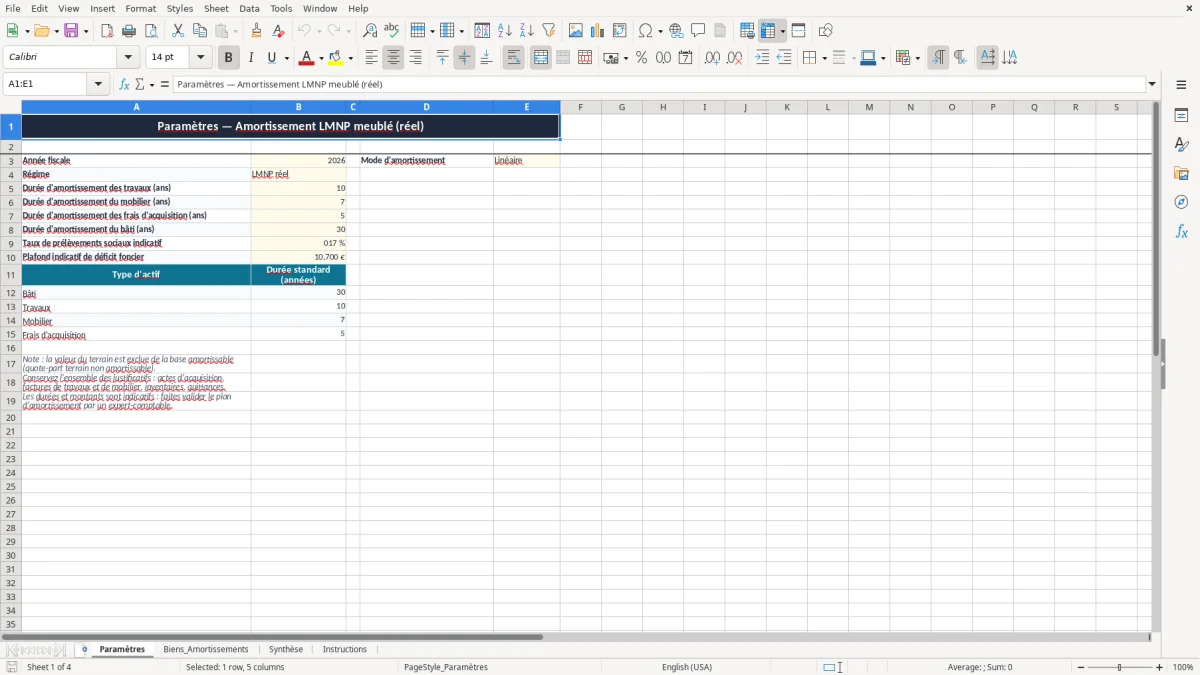
L'image 1 montre l'onglet Paramètres : l'année fiscale est fixée à 2026, le régime à LMNP réel et les durées sont séparées entre bâti, travaux, mobilier et frais d'acquisition. La quote-part terrain y est explicitement exclue de la base amortissable, ce qui évite de répartir mécaniquement tout le prix.
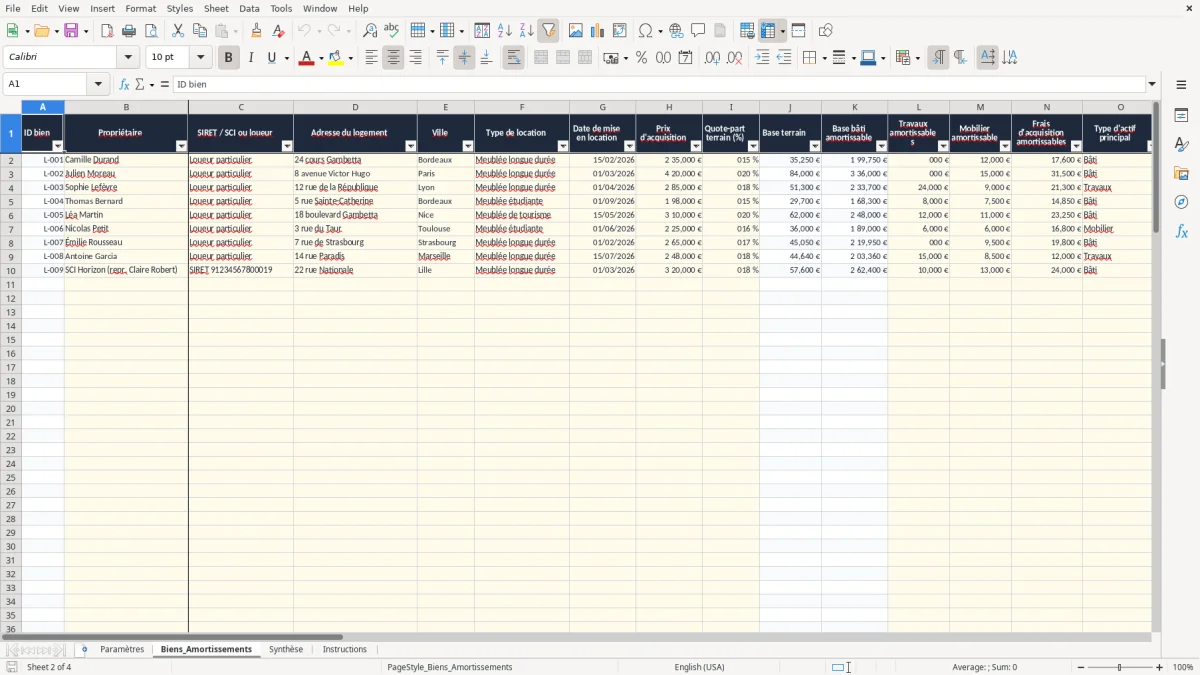
Dans l'image 2, Biens_Amortissements présente les colonnes ID bien, propriétaire, SIRET / SCI ou loueur, adresse, prix d'acquisition, quote-part terrain, travaux, mobilier et frais. Les colonnes J à AD calculent ensuite les bases, les amortissements, les loyers annuels, les charges, les intérêts et le rendement brut.
Un exemple proche d'un dossier réel
Pour un T2 acheté 180 000 €, avec 15 % de terrain, la base bâtie ressort à 153 000 €. À 30 ans, l'amortissement théorique du bâti est de 5 100 € par an, avant le prorata de la première année ; 8 000 € de mobilier sur 7 ans ajoutent environ 1 142,86 €.
La date de mise en location est donc essentielle : une mise en location le 01/07/2026 ne produit pas le même montant annuel qu'une mise en location le 01/01/2026. Le modèle applique ce prorata au bâti et laisse les autres composants suivre les durées renseignées.
Les règles fiscales françaises du LMNP au réel
Les recettes d'une location meublée relèvent des BIC, et non des revenus fonciers. Au régime réel, vous déclarez le résultat avec la liasse fiscale adaptée, tandis que l'amortissement du logement et du mobilier est calculé selon un plan comptable documenté.
Terrain, bâti et composants
Le terrain n'est pas amortissable : la quote-part saisie en colonne I est donc retirée du prix dans la colonne J, puis la base bâtie apparaît en K. Le modèle prévoit par défaut 30 ans pour le bâti, 10 ans pour les travaux, 7 ans pour le mobilier et 5 ans pour les frais d'acquisition ; ces durées sont indicatives et doivent correspondre à la ventilation retenue.
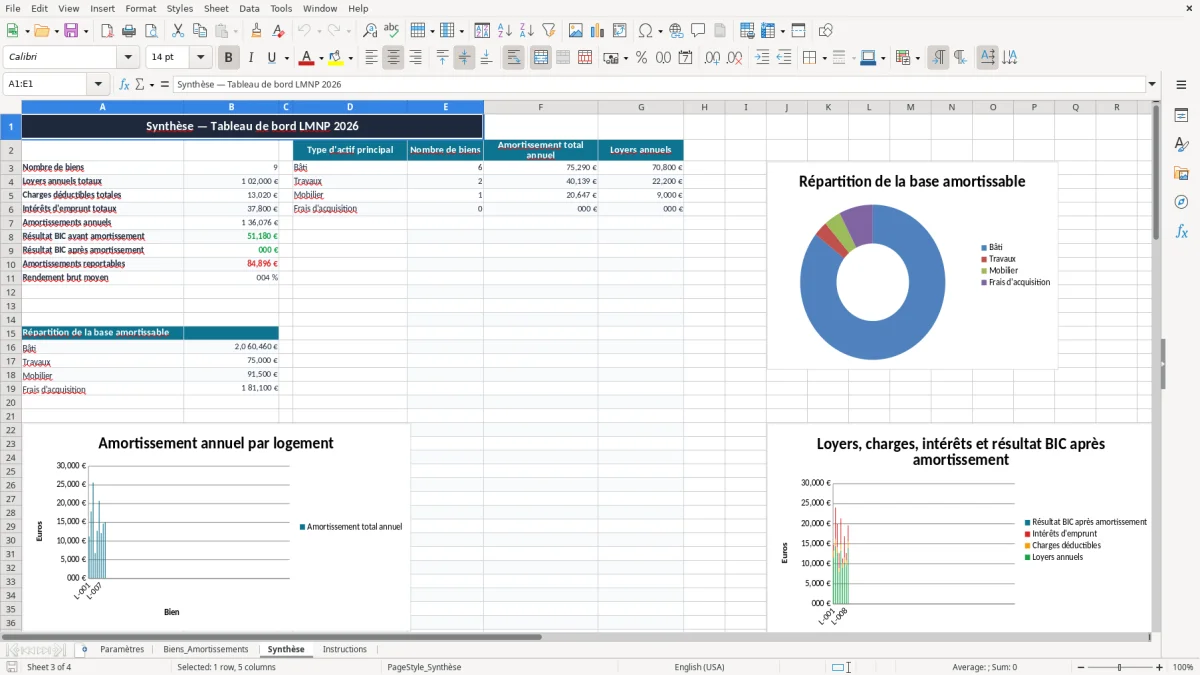
L'image 3 présente Synthèse. Les fonctions COUNTIF comptent les lignes renseignées, SUM additionne loyers, charges, intérêts et amortissements, tandis que SUMIF regroupe les biens par Bâti, Travaux, Mobilier ou Frais d'acquisition. Le tableau affiche aussi le résultat BIC avant et après amortissement ainsi que les reports.
Le plafonnement propre au mécanisme
Dans Biens_Amortissements, le résultat avant amortissement est calculé par loyers moins charges et intérêts. L'amortissement imputable est limité à ce résultat : si les loyers annuels sont de 12 000 €, les charges de 1 800 € et les intérêts de 1 500 €, le résultat avant amortissement est de 8 700 €. Avec 10 000 € d'amortissement annuel, 8 700 € sont imputés et 1 300 € deviennent reportables.
Les prélèvements sociaux de 17,2 % concernent notamment les revenus du patrimoine, mais le modèle n'est pas un calcul complet d'impôt : le taux de Paramètres est indicatif. Pour une liasse LMNP, faites vérifier les composants, la date de départ et les frais retenus.
Les erreurs de calcul LMNP qui faussent le résultat BIC
La première erreur coûteuse consiste à amortir 100 % du prix d'achat. Sur un bien de 235 000 € avec 15 % de terrain, la base bâtie correcte est 199 750 € ; à 30 ans, l'écart représente plus de 1 170 € d'amortissement annuel par rapport à une base intégrale de 235 000 €.
Une date mal saisie change la première annuité
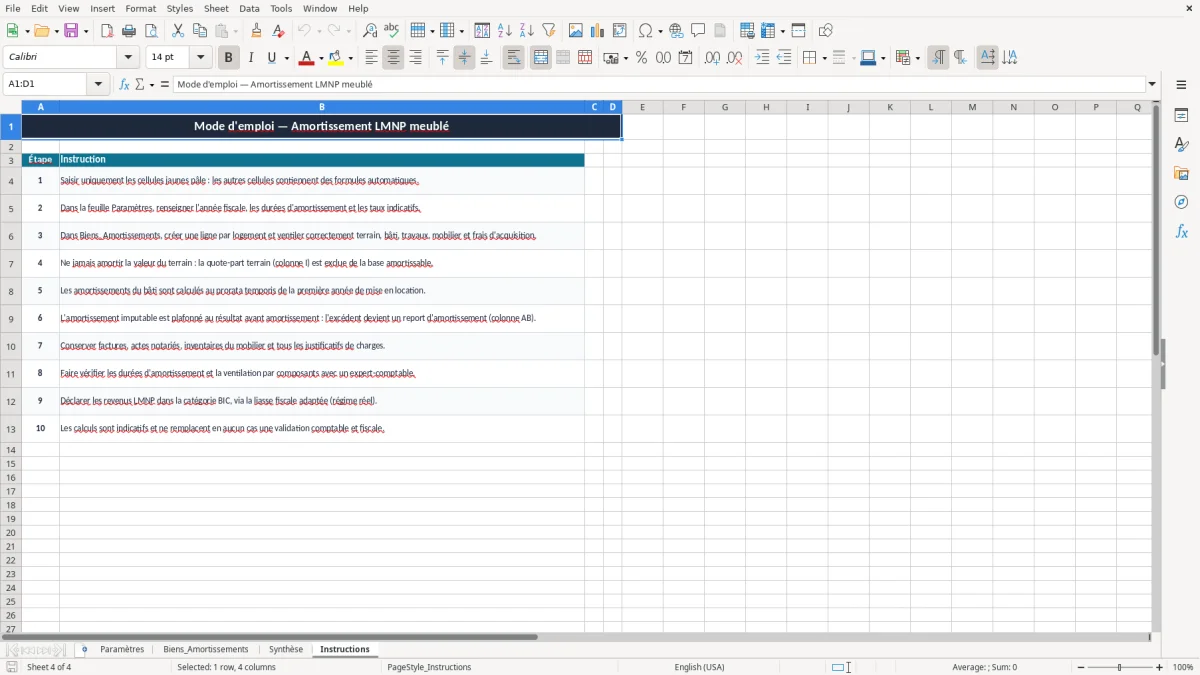
L'image 4 montre Instructions : elle rappelle que les cellules jaunes pâle sont les seules à saisir et que le bâti est calculé au prorata temporis. Une date au 15/02/2026 donne 320 jours environ jusqu'au 31 décembre, alors qu'une date au 01/12/2026 n'en donne qu'environ 31 ; recopier une date d'acte à la place de la mise en location déforme donc la première annuité.
Charges et mobilier ne doivent pas être confondus
Un bailleur peut saisir 12 000 € de mobilier dans la colonne M, mais oublier les factures ou inscrire une réparation courante dans les travaux amortissables. La conséquence n'est pas seulement une erreur Excel : un plan sans facture, inventaire ou ventilation cohérente est difficile à défendre lors d'un contrôle.
Autre piège : confondre amortissement reportable et déficit foncier. Le LMNP relève des BIC ; le plafond indicatif de déficit foncier de 10 700 € présent dans Paramètres ne transforme pas un résultat BIC en revenus fonciers et ne doit pas être appliqué automatiquement à ce tableau.
Enfin, le rendement brut ne mesure pas la rentabilité fiscale. Un bien loué 750 € par mois produit 9 000 € de loyers annuels, mais 1 200 € de taxe foncière, 900 € de charges et 600 € de vacance réduisent fortement le rendement économique, même si l'amortissement diminue le résultat BIC.
Comment intégrer le fichier à votre routine comptable
Le meilleur moment pour mettre à jour le fichier est après l'émission de la quittance mensuelle, puis lors du rapprochement bancaire. Pour un bien loué 750 € avec 90 € de charges, saisissez les montants annuels réellement retenus dans V et W plutôt que de recopier automatiquement 9 000 € et 1 080 € sans vérifier les régularisations.
Une routine courte et contrôlable
- Chaque mois, vérifiez loyers encaissés, intérêts et pièces disponibles.
- Chaque trimestre, rapprochez les charges et appels de fonds avec les justificatifs.
- Avant la déclaration de mai, contrôlez Synthèse, les reports et les écarts entre biens.
- Dupliquez une copie du fichier avant toute modification des paramètres.
Utilisez les listes de validation des colonnes F et O pour éviter une catégorie écrite différemment, et respectez la limite décimale de 0 à 50 % pour la quote-part terrain. Les formules sont déjà présentes sur les lignes 2 à 101 : ne remplacez pas les cellules calculées par des montants saisis.
Quand le tableur atteint sa limite
Pour un bailleur avec trois logements et quelques factures, ce suivi manuel reste lisible. Au-delà de plusieurs dizaines de lots, de changements de locataires et de plans par composants, un logiciel ou un cabinet devient préférable : le tableur ne gère ni pièces justificatives intégrées ni liasse fiscale complète.
Gardez néanmoins l'onglet Instructions comme contrôle de clôture. Il rappelle notamment la conservation des actes, factures et inventaires, ainsi que la nécessité de faire valider les durées par un expert-comptable.
Questions fréquentes sur ce modèle
Il calcule l'amortissement annuel du bâti, des travaux, du mobilier et des frais d'acquisition, puis estime le résultat BIC avant et après amortissement ainsi que le report éventuel.
Non. La quote-part terrain saisie en colonne I est exclue de la base amortissable. Pour 200 000 € avec 20 % de terrain, la base bâtie calculée est de 160 000 €.
L'onglet Paramètres prévoit 30 ans pour le bâti, 10 ans pour les travaux, 7 ans pour le mobilier et 5 ans pour les frais d'acquisition. Ce sont des durées indicatives à faire valider.
Non. Il fournit un suivi d'amortissement et de résultat BIC, mais ne remplace pas une liasse fiscale ni une validation comptable. Le taux de prélèvements sociaux de 17,2 % est seulement indicatif.
Le modèle limite l'amortissement imputable au résultat avant amortissement. Si ce résultat est de 8 700 € et l'amortissement de 10 000 €, 8 700 € sont imputés et 1 300 € apparaissent en amortissement reportable.
La feuille Biens_Amortissements comporte des lignes préparées de 2 à 101, soit 100 lignes opérationnelles. Chaque ligne correspond à un logement ou à un actif principal, avec une synthèse par catégorie.