Taxe foncière Excel - Modèle Gratuit


Prévoir la taxe foncière de 100 biens, intégrer taux, TEOM, exonérations et comparer le montant estimé à la référence.
Les principaux atouts de ce modèle Excel
- Estimez la taxe foncière totale de chaque bien à partir de la base nette et des taux saisis.
- Comparez la prévision au montant de référence payé et mesurez l’écart en euros et en pourcentage.
- Intégrez séparément la TEOM, les frais de gestion estimés et la taxe hors TEOM.
- Suivez jusqu’à 100 lignes de biens, avec une ligne par appartement, maison ou local commercial.
- Repérez immédiatement les biens en exonération ou à vérifier grâce au statut calculé.
- Analysez le total, la moyenne par bien, la TEOM cumulée et les montants par commune ou code postal.
- Utilisez les trois graphiques de l’onglet Synthèse pour comparer les prévisions et leurs composantes.
Guide pas à pas
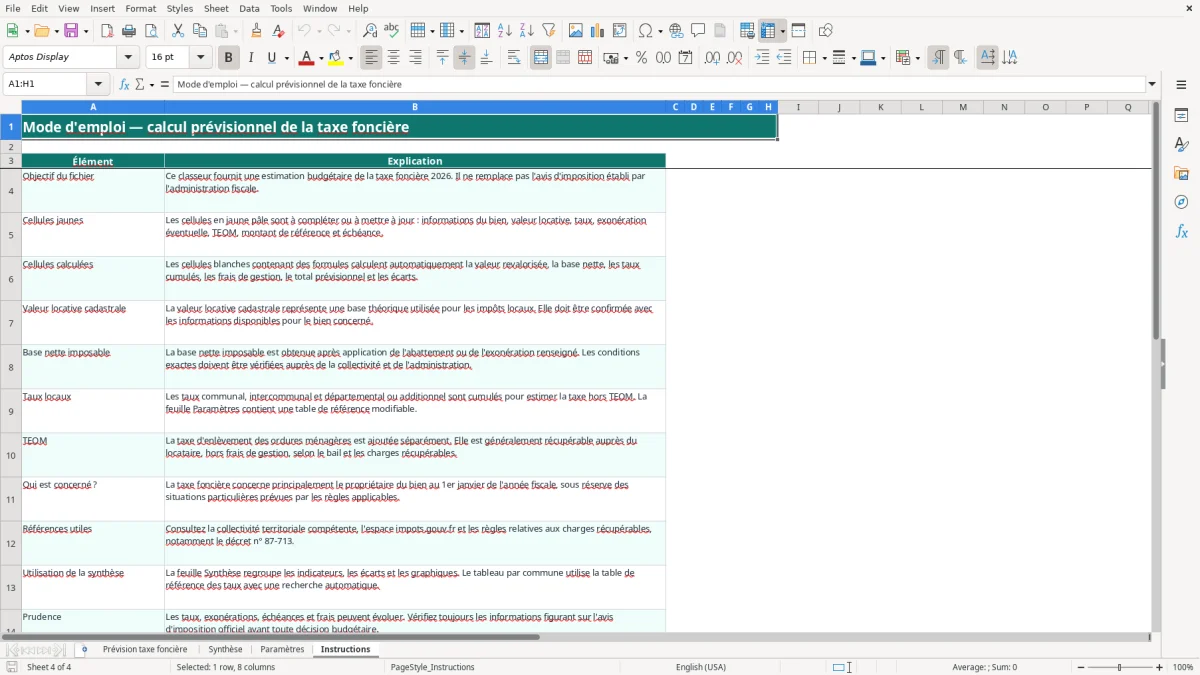
- Étape 1 — Ouvrez l’onglet Instructions (image 4) pour identifier les cellules jaunes à compléter et les cellules blanches calculées.
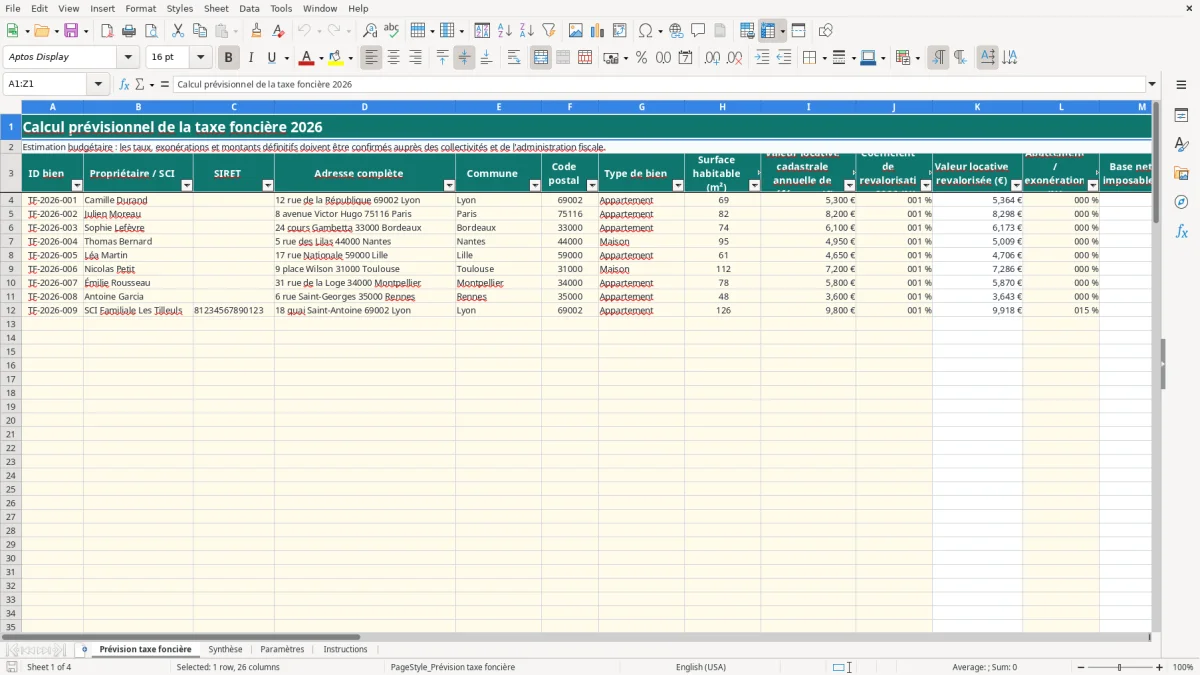
- Étape 2 — Dans Prévision taxe foncière (image 1), saisissez l’ID, le propriétaire ou la SCI, l’adresse, la commune, le code postal et le type de bien.
- Étape 3 — Renseignez la surface, la valeur locative cadastrale annuelle, le coefficient de revalorisation 2026 et l’abattement ou l’exonération applicable.
- Étape 4 — Saisissez les taux communal, intercommunal et départemental ou additionnel, puis la TEOM, le montant de référence et la date prévisionnelle d’échéance.
- Étape 5 — Contrôlez les colonnes calculées : valeur revalorisée, base nette imposable, taux global, taxe hors TEOM, frais, total, écart et évolution.
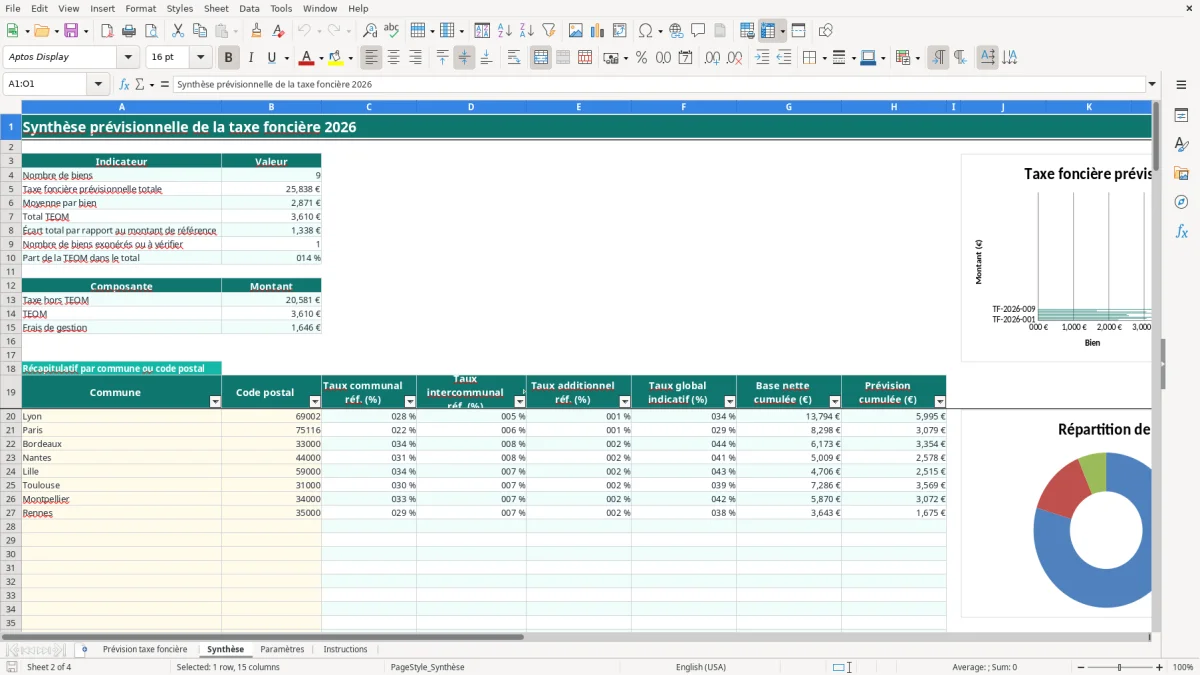
- Étape 6 — Consultez Synthèse (image 2) pour les indicateurs généraux et le récapitulatif par commune ou code postal. Actualisez les communes ou codes postaux utilisés si nécessaire.
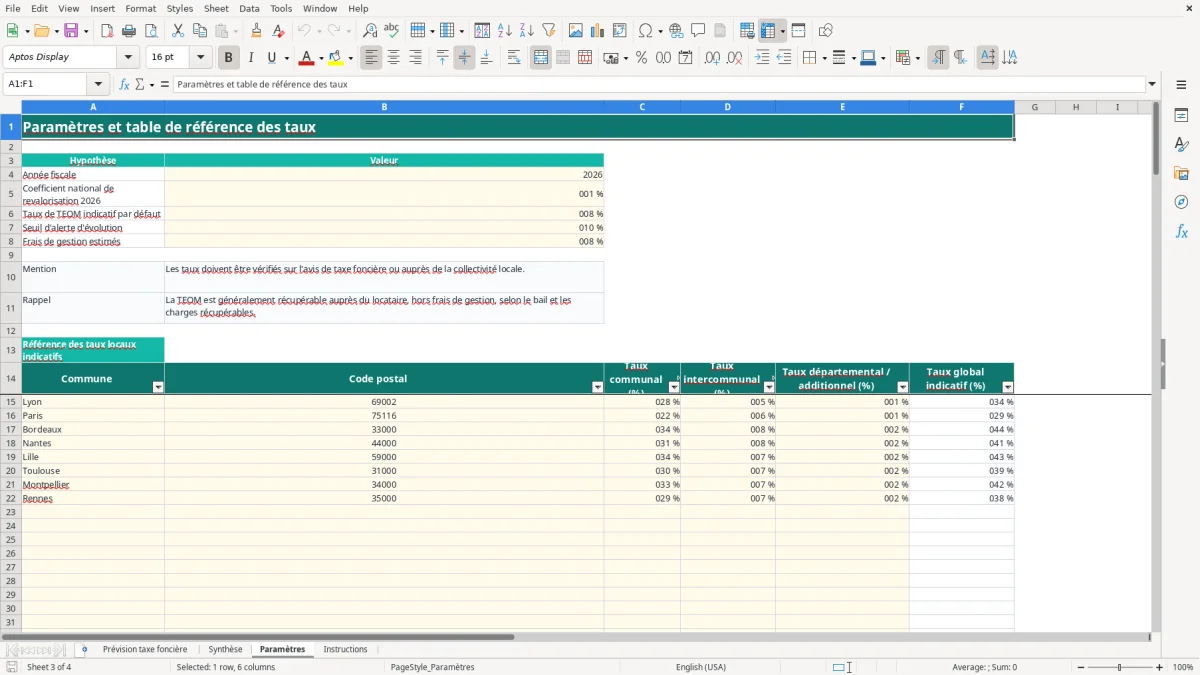
- Étape 7 — Vérifiez les hypothèses dans Paramètres (image 3), puis confrontez toujours la prévision à l’avis officiel avant de valider votre budget.
Fonctionnalités incluses
Qui utilise un modèle Excel de prévision de taxe foncière en France
Le propriétaire bailleur d’un studio meublé ouvre généralement ce tableau avant de fixer son budget annuel ou de vérifier la rentabilité de son bien. Un investisseur qui détient trois appartements peut saisir une ligne par adresse et obtenir une charge fiscale cumulée plutôt que de rechercher trois avis séparément.
Du bien isolé au portefeuille locatif
L’image 1 montre l’onglet Prévision taxe foncière : les colonnes d’identification vont de l’ID bien à la surface, puis viennent la valeur locative cadastrale, les taux, la TEOM, le montant de référence et l’échéance. Les lignes d’exemple concernent notamment Lyon, Paris et Bordeaux, mais les lignes 4 à 103 sont préparées pour la saisie.
Avec une valeur locative de 5 300 €, un coefficient de 1,2 %, un taux global de 34 % et une TEOM de 310 €, la base revalorisée atteint 5 363,60 € et la taxe hors TEOM environ 1 823,62 €. Le total sera supérieur après ajout de la TEOM et des frais calculés selon Paramètres.
Les moments où la prévision devient utile
Le besoin apparaît lors d’un achat, de la signature d’un compromis, de la préparation d’un budget de location ou de la clôture comptable d’une SCI. Pour un T2 acheté 180 000 €, une taxe prévisionnelle de 2 400 € représente déjà 200 € par mois à intégrer dans le cash-flow, même si la TEOM peut généralement être récupérée auprès du locataire hors frais de gestion.
Le conseiller syndical peut aussi comparer les montants entre lots lorsque les propriétaires préparent leur budget. La feuille Synthèse (image 2) centralise le nombre de biens, le total, la moyenne, l’écart de référence et les biens à vérifier.
Ce que le propriétaire doit savoir sur la taxe foncière 2026
La taxe foncière est due principalement par le propriétaire ou l’usufruitier du bien au 1er janvier de l’année fiscale. Le bailleur ne peut pas la facturer intégralement comme une charge récupérable : seule la TEOM, hors frais de gestion, est généralement récupérable auprès du locataire dans les conditions du bail et du décret n° 87-713.
Une base cadastrale et des taux locaux
Le calcul repose sur la valeur locative cadastrale, revalorisée selon le coefficient retenu, puis diminuée d’un abattement ou d’une exonération lorsqu’elle est applicable. Le fichier utilise, dans Paramètres (image 3), un coefficient national de revalorisation 2026 de 1,2 % et un taux de TEOM indicatif par défaut de 8 % ; ces hypothèses sont modifiables.
Les taux communal, intercommunal et départemental ou additionnel sont additionnés. Ainsi, les exemples du fichier donnent pour Lyon 28 % + 5 % + 1 %, soit 34 %, tandis que Bordeaux atteint 34 % + 8 % + 2 %, soit 44 %. Ces valeurs sont des références indicatives du classeur et doivent être confrontées aux données officielles.
Ce que le modèle inclut ou exclut
La colonne frais de gestion applique le taux enregistré en Paramètres, fixé à 8 % dans le modèle. Le tableau distingue donc la taxe hors TEOM, la TEOM et les frais avant de produire le total prévisionnel. Il ne remplace ni l’avis d’imposition ni une décision d’exonération de l’administration.
Pour une acquisition, prévoyez cette charge dans le budget dès le compromis, sans la confondre avec les frais de notaire ou les charges de copropriété. En cas de déménagement, de construction nouvelle ou de changement d’affectation, les règles fiscales applicables doivent être vérifiées avec les informations de l’administration fiscale.
Là où une prévision de taxe foncière devient fausse
La première erreur coûteuse consiste à recopier un taux global sans distinguer les parts communale, intercommunale et départementale. Sur une base nette de 6 000 €, une différence de 5 points représente 300 € de taxe hors TEOM : elle suffit à fausser le budget annuel d’un petit appartement.
Les oublis qui gonflent ou réduisent artificiellement le total
Une valeur locative de 5 300 € revalorisée de 1,2 % devient 5 363,60 €, pas 5 312 €. Si l’abattement de 10 % est oublié, la base imposable reste trop élevée de 536,36 €. À l’inverse, une exonération saisie par erreur peut afficher le statut Exonération alors que le propriétaire doit payer.
Le tableau distingue également la TEOM du montant hors TEOM. Ajouter deux fois 310 € sur un avis annuel transforme une prévision de 2 200 € en 2 510 € injustifiés. Ne pas saisir le montant de référence supprime en plus la comparaison de l’écart et de l’évolution.
Les contrôles à effectuer avant de décider
Un statut À vérifier apparaît lorsque le total calculé est nul. Ce signal ne prouve pas une exonération : il indique qu’un taux, une base ou une donnée obligatoire manque. Les contrôles de saisie limitent les incohérences : taux entre 0 et 100 %, surface entre 1 et 10 000 m², code postal à cinq chiffres.
La date prévisionnelle d’échéance n’est pas une garantie de paiement. Un bailleur qui provisionne 180 € par mois sur douze mois aura constitué 2 160 € ; si l’avis atteint 2 450 €, il devra financer 290 € supplémentaires. Mon avis est simple : utilisez l’écart comme alerte budgétaire, jamais comme preuve d’une erreur fiscale.
De la prévision annuelle au suivi fiscal régulier
Le meilleur moment pour mettre à jour le fichier est la réception de l’avis de taxe foncière, puis une seconde fois lors de la préparation du budget annuel. Pour un portefeuille de quatre lots, consacrer 15 minutes à chaque avis permet de remplacer les hypothèses par les montants réellement constatés sans refaire les formules.
Une routine courte et vérifiable
- Conservez l’avis officiel avec l’adresse et l’année correspondantes.
- Actualisez la valeur locative, les taux, la TEOM et le montant de référence dans les cellules jaunes.
- Contrôlez les statuts et les écarts dans Synthèse avant de modifier une hypothèse générale.
- Notez la date d’échéance dans la colonne Y et intégrez le total dans votre budget de trésorerie.
L’image 3 montre Paramètres avec l’année fiscale 2026, le coefficient de revalorisation, le taux de TEOM, le seuil d’alerte et les frais de gestion. La table des communes permet à Synthèse de rechercher les taux indicatifs avec VLOOKUP, tandis que les regroupements utilisent SUMIF.
Quand le tableur atteint sa limite
Le modèle convient à un suivi jusqu’à 100 biens et à une prévision annuelle. Au-delà, ou si vous devez gérer les appels de fonds, les quittances, les impayés, les régularisations de charges et les documents locataires, un logiciel de gestion locative devient plus sûr qu’un fichier manuel.
Ne modifiez pas les cellules calculées pour corriger un résultat. Revenez plutôt à la base, aux taux ou à l’exonération : les formules IF, SUM et AVERAGE sont déjà recopiées sur les lignes opérationnelles.
Questions fréquentes sur ce modèle
Non. Le classeur fournit une estimation budgétaire. Les taux, exonérations, échéances et montants définitifs doivent être vérifiés sur l’avis d’imposition et auprès de l’administration fiscale ou de la collectivité compétente.
Les lignes 4 à 103 sont préparées, soit 100 lignes opérationnelles. Vous pouvez saisir un appartement, une maison ou un local commercial par ligne, avec son adresse et ses données fiscales.
La valeur locative est revalorisée, puis diminuée de l’abattement ou de l’exonération. Le fichier applique ensuite le taux global aux taux communal, intercommunal et départemental ou additionnel, puis additionne la TEOM et les frais de gestion estimés.
La TEOM est généralement récupérable auprès du locataire, hors frais de gestion, au titre des charges récupérables prévues par le décret n° 87-713. Le bailleur doit respecter les règles de régularisation et conserver les justificatifs.
Ce statut apparaît lorsque le total calculé est nul alors qu’un bien est identifié. Vérifiez la valeur locative, les taux, l’abattement, la TEOM et les autres cellules de saisie avant de conclure à une exonération.
Ouvrez l’onglet Paramètres. Vous y trouverez notamment l’année fiscale 2026, le coefficient de revalorisation de 1,2 %, le taux de TEOM indicatif de 8 %, le seuil d’alerte de 10 % et les frais de gestion estimés de 8 %.